


中東のゲーム市場:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Middle East Gaming - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124657
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の中東ゲーム市場規模は51億4,000万米ドルと推定されており、2025年の45億6,000万米ドルから拡大し、2031年には93億2,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR12.66%で成長すると見込まれています。
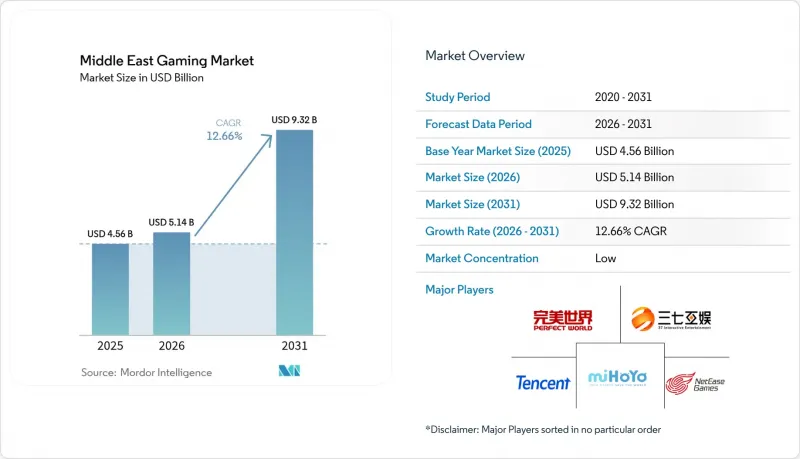
本レポートは、プラットフォーム(モバイル、クラウド/ストリーミング、コンソール、PC)、収益モデル(フリー・トゥ・プレイ、ペイ・トゥ・プレイ/プレミアム、サブスクリプション/ゲームパス)、ゲーマーのタイプ(カジュアル、ミッドコア、プロ/eスポーツ)、ジャンル(アクション/アドベンチャー、シューティング/バトルロワイヤル、RPG/MMORPG、スポーツ/レーシング、その他)、および国別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
中東のゲーム市場の動向とインサイト
GCC諸国における5Gおよび光ファイバーブロードバンドの急速な普及が、高品質なモバイルゲームを実現
2024年にeandが達成した30.5 Gbpsという5G下り速度の記録は、リアルタイムのマルチプレイヤー、4Kストリーミングセッション、および超低遅延のeスポーツ試合を支える帯域幅が現在確保されていることを示しています。Zain Bahrainが3Gサービスを終了するに伴い、周波数帯域が再割り当てされ、5Gの容量が拡大されたことで、通信事業者は20ミリ秒の往復遅延を約束できるようになりました。ネットワークスライシングのパイロットプロジェクトでは、ゲームトラフィック専用の帯域幅を確保することでジッターを低減し、パブリッシャーのサブスクリプションパスとセットになったプレミアムデータパックの提供につながっています。通信事業者の施設内に展開されたエッジノードは、コンテンツ配信のホップ数を短縮し、クラウドゲーミングのトライアルにおけるコンバージョン率を向上させています。これらを総合すると、接続環境の近代化によりセッション開始時間が短縮され、1日あたりの平均プレイ時間が延びており、これがゲーム内での収益化を直接加速させています。
サウジアラビアとUAEにおけるeスポーツインフラへの政府投資の拡大
サウジアラビアは「ビジョン2030」の一環としてゲーム産業に380億米ドルを割り当て、2030年までに国内スタジオを250社に増やすことを目標としており、同セクターを経済多角化の柱として位置づけています。同国で初めて開催されるeスポーツ・ワールドカップでは、賞金総額が過去最高の7,000万米ドルに達し、世界の視聴者数の増加とスポンサー資金の流入を促進しています。これと相まって、アブダビが「Ninjas in Pyjamas」と結んだ4,000万米ドルのパートナーシップにより、タレント育成アカデミーや放送スタジオが設置され、eスポーツが職業訓練の道として定着しつつあります。会場建設や制作費への支出は、ホスピタリティ業界やメディア業界にも波及し、政府が掲げる非石油部門のGDP拡大という目標を後押ししています。
GCC諸国における「ルートボックス」やゲーム内ギャンブルに関する規制のばらつき
サウジアラビア、UAE、カタールでは、確率に基づく報酬の法的定義がそれぞれ異なっており、パブリッシャーは複数のコードベースを維持するか、あるいは収益化メカニズムを完全に無効化せざるを得ない状況に追い込まれています。UAEにおける「スキル」と「運」の区別により、たった1回のパッチ適用で分類が変更される可能性があり、開発者は罰則の対象となるリスクにさらされています。イランが過去にGoogle Playをブロックした際、現地のスタジオの収益が最大40%も減少した事実は、この状況の不安定さを浮き彫りにしています。小規模なスタジオにとっては、コンプライアンスコストが利益率を圧迫し、地域でのサービス開始が遅れたり、コンテンツの多様性が制限されたりしています。
セグメント分析
2025年、中東のゲーム市場において、スマートフォンの普及、手頃な価格のデータ通信プラン、そして参入障壁の低さを背景に、モバイルが61.30%のシェアを占めました。クラウドサービスは、CAGR16.74%で他のすべてのフォーマットを上回る成長が見込まれており、計算処理を地域のGPUクラスターにオフロードすることで、スマートフォンの利便性とコンソール並みのグラフィックを両立させています。輸入関税が継続する地域ではコンソールの成長が鈍化していますが、PCはeスポーツや基本プレイ無料(F2P)のエコシステムを通じて安定したシェアを維持しています。クラウドがプレミアム層の支出を吸い上げているにもかかわらず、中東のゲーム市場規模に占めるモバイルの割合は、2031年までに48億米ドルを上回ると予測されています。シングルサインオンによるクロスプレイは、プレイヤーをパブリッシャーのエコシステム内に留め、ライフタイムバリューを向上させます。
また、大画面により戦略ゲームやMOBAタイトルの操作精度が向上したことで、タブレットでのプレイ時間も増加しています。一方、スマートテレビやセットトップボックスのアプリは、家族でのゲームプレイにおける二次的なアクセスポイントとして機能しており、クラウドファーストの未来においてプラットフォームの境界線が曖昧になりつつあることを示しています。通信事業者にとっては、5G家庭用ブロードバンドにゲーム用データ無制限プランをバンドルすることで、顧客離脱防止戦略を強化できます。
2025年においても、フリートゥプレイの収益シェアは依然として62.10%を占めていますが、独占タイトルや広告なしプランが支持を集めるにつれ、ゲームパス型サブスクリプションはCAGR17.65%という急成長を遂げています。現在の普及ペースが続けば、中東のゲーム市場におけるサブスクリプション規模は、2031年までに19億2,000万米ドルを超える可能性があります。マイクロトランザクションの成功はキャリア決済によって支えられており、通信事業者はスムーズな決済を提供する見返りとして、一桁台の収益シェアを得ています。ハイブリッド型の収益化モデルも台頭しており、タイトルはF2Pとしてリリースされた後、月間パックを通じてコスメティックパスやPvE拡張コンテンツをアップセルする形をとっています。
プライバシー規制によりサードパーティによるトラッキングが制限されるにつれ、広告のみのビジネスモデルは減少傾向にあります。その代わり、リワード型動画フォーマットや自社運営の広告ネットワークがその穴を埋め、インディーズスタジオにとってCPI(ユーザー獲得単価)を管理可能な水準に保っています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- GCC諸国における5Gおよび光ファイバーブロードバンドの急速な普及が、高品質なモバイルゲームを実現しています
- サウジアラビアおよびUAEにおけるeスポーツインフラへの政府投資の増加
- アラビア語にローカライズされたAAAタイトルやインディーコンテンツの増加が、Z世代のエンゲージメントを促進しています
- デジタルウォレットの普及とキャリア決済が、ゲーム内マイクロトランザクションを後押ししています
- イランとトルコにおけるスマートフォンの高い普及率とデータ通信料金の低下
- TelcoTechのクラウドゲーミング提携(例:エティサラットとNVIDIA)がサービスの普及を加速させている
- 市場抑制要因
- GCC諸国における「ルートボックス」および「ゲーム内ギャンブル」に関する規制のばらつき
- トルコおよびイランにおけるゲーム機ハードウェアの輸入関税の高さ
- エネルギー補助金改革により、地域のデータセンターの運用コストが増加しています
- 規制展望
- ポーテスのファイブフォース分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係
- 中東におけるクラウドゲーミングの現状
- 現在の市場状況
- クラウドゲーミング市場の潜在規模
- 主要な利害関係者(エティサラット、PlayPod、PlayKey、Nvidia GeForce Now、Google Stadia)
- 国ごとの導入促進要因と障壁(トルコ、サウジアラビア、UAEに焦点を当てて)
- 市場見通し
第5章 市場規模と成長予測
- プラットフォーム別
- モバイル(スマートフォン、タブレット)
- クラウド/ ストリーミング
- コンソール
- PC(ブラウザ、ダウンロード/パッケージ版)
- 収益モデル別
- フリー・トゥ・プレイ(F2P)
- Pay-to-Play/プレミアム
- サブスクリプションおよびゲームパス
- ゲーマーのタイプ別
- カジュアルゲーマー
- ミッドコアゲーマー
- プロ/eスポーツ選手
- ジャンル別
- アクション/アドベンチャー
- シューティングゲームおよびバトルロワイヤル
- ロールプレイング(RPG/MMORPG)
- スポーツおよびレース
- その他
- 国別
- サウジアラビア
- アラブ首長国連邦
- トルコ
- イラン
- クウェート
- その他中東諸国(バーレーン、カタール、オマーン、ヨルダン、レバノン、イラク、イエメン)
第6章 競合情勢
- Strategic Developments
- Vendor Positioning Analysis
- 企業プロファイル
- Sony Group Corporation
- Microsoft Corporation
- Tencent Holdings Ltd.
- Apple Inc.
- Electronic Arts Inc.
- Activision Blizzard Inc.
- NetEase Inc.
- Ubisoft Entertainment SA
- Epic Games Inc.
- Valve Corporation
- Sega Sammy Holdings Inc.
- Square Enix Holdings Co. Ltd.
- Take-Two Interactive Software Inc.
- Krafton Inc.
- Zynga Inc.
- Niantic Inc.
- Embracer Group AB
- Tamatem Games(Jordan)
- Peak Games(Turkey)
- Boss Bunny Games FZ-LLC(UAE)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日

