


ファイバーオプティックジャイロスコープ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Fiber Optic Gyroscope - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124547
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、光ファイバージャイロスコープの市場規模は2025年に11億9,000万米ドルと評価され、2026年の12億4,000万米ドルから2031年までに15億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.12%となる見込みです。
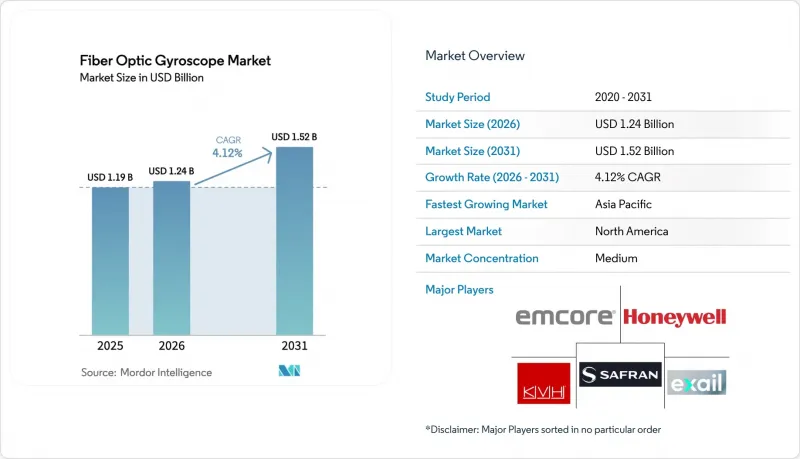
本レポートは、コイルタイプ(フランジ付き、ハブ付き、自立型)、検出軸(1軸、2軸、3軸)、技術(オープンループI-FOG、クローズドループD-FOG)、デバイス(ジャイロコンパス、IMUなど)、ファイバータイプ(シングルモード、マルチモードなど)、エンドユーザー産業(航空宇宙/民間航空など)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の光ファイバージャイロスコープ市場の動向と洞察
NATO加盟国による自律型UAVおよびUGVの調達加速
NATO加盟各国の国防省は、近代化戦略の中心に無人システムを据えており、現在では各入札において、バイアス安定度が0.01°/hr未満のINSグレードの航法機能が明記されています。35億米ドル規模の米国「組み込み型GPS/INS」プログラムは、光ファイバージャイロスコープ市場のベンダーを複数年にわたる納入スケジュールに縛り付ける先導的な事例となっています。欧州では、英国海軍の機雷掃海艇向けにノースロップ・グラマン社に授与された2,050万ポンド(2,739万米ドル)の契約が、同様の要件を裏付けています。これらの契約では、民生用グレードのMEMSセンサーが除外されており、高利益率の閉ループ型FOG(ファイバーオプティックジャイロスコープ)への需要が維持されています。注目すべき受注案件に加え、合同演習の結果、トンネル内で稼働する地上ロボットは数分以内にMEMSによる方位情報を失うのに対し、FOGは数時間にわたり精度を維持することが明らかになり、導入の勢いをさらに強めています。
欧州におけるIMO E-Navigation準拠のためのINSグレード航法装置の義務化
MSC.467(101)では、500 GTを超える船舶に対し、2027年までに航行用グレードのINSを搭載することが義務付けられており、約
12,000隻の欧州船舶が依然としてアップグレードを必要としています。現在、商船運航事業者は、海軍艦隊ですでに実績のあるMARINSおよびPHINSのFOGシステムを後付け導入しており、これにより認証リスクを低減しています。シンガポールがこの規制を反映する意向であることから、対象となる船隊が拡大し、光ファイバージャイロスコープ市場はアジア太平洋地域の海事ハブへと拡大しています。改修の期間は限られているため、インテグレーターはコイルや変調器を事前発注しており、これにより短期的には部品のリードタイムが急増し、垂直統合型の欧州サプライヤーに有利に働いています。
ミニドローン向けMEMSジャイロの短期設計受注
5kg未満のドローンは12週間の設計サイクルで出荷され、50米ドル未満のMEMSジャイロは、その緩やかなバイアス目標を満たしています。DJIの2025年製品ラインは、FOGチャネルを1つも搭載せずに民生用ドローン市場の4分の3を占めており、その規模がMEMSを中心としたサプライチェーンを支えています。ミニドローンは空中ロボット分野で最大の販売台数を占めているため、FOGサプライヤーは、予測期間を通じてこの分野が光ファイバージャイロスコープ市場の手の届かない領域であり続けることを受け入れています。
セグメント分析
2025年、フランジ付きコイルは43.72%という揺るぎないシェアを占めており、これは20 g RMSを超える衝撃が加わるミサイルや海軍環境におけるその堅牢性を証明しています。打ち上げ時においても、バイアス安定性は一貫して0.01°/hr以内に維持されており、これは自立型設計では大規模に再現されていないベンチマークです。そのため、防衛分野の主要メーカーは、フランジ付きユニットを従来の認定部品リストに引き続き掲載しており、交換サイクルだけでも光ファイバージャイロスコープ市場の相当なシェアを確保しています。とはいえ、ロケット打ち上げ事業者や小型衛星メーカーは重量を1グラム単位で重視しており、自立型コイルは組立重量を最大30%削減できるため、この利点はペイロードの余裕に直接つながります。その結果、自立型コイルは2031年までにCAGR5.72%で市場全体を上回る成長が見込まれており、特に衛星のADCSモジュールや長航続型UAVにおいてその傾向が顕著です。
宇宙分野では、Redwire Space社がCubeSatバス向けに軸あたり500 g未満の自立型FOGを指定している一方、防衛航空分野では、ユーロファイター・タイフーンが、認定の容易さから、ノースロップ・グラマン社のフランジ付きLCR-100を採用し続けています。ハブ付きコイルはこれら両極端の中間に位置し、競合する価格帯で適度な耐振動性を提供しており、アジアの鉄道システムインテグレーターから支持を集めています。中空ファイバーコイルの製造が可能となれば、その重量面および熱面での利点が設計の選択肢を一新する可能性がありますが、商用化の時期については現在の予測期間を超えています。
3軸アーキテクチャは、自律走行車、誘導ミサイル、倉庫用ロボットにおける6自由度(6-DOF)ナビゲーション要件のおかげで、2025年の売上高の51.63%を占めました。すべての軸を1つの筐体に収めることで、配線を大幅に削減し、熱管理を簡素化し、共有プロセッサ上でのカルマンフィルタリングを可能にすることで、システム全体の誤差を低減します。2軸FOGは、シェアでは後れを取っていますが、船体搭載型ソナーの安定化など、ヒューブ(上下動)や垂直加速度の重要度が低いセグメントのニーズから恩恵を受けています。CAGR6.13%が見込まれる2軸モデルは、2031年にかけて最も急速に普及が進むと予想され、特に遠隔操作を導入するオフショア支援船においてその傾向が顕著になるでしょう。単軸ジャイロは、区画スペースが限られている改修プロジェクトにおいて依然として使用されていますが、その適用範囲が限られているため、光ファイバージャイロスコープ市場全体では長期的な減少傾向にあります。
ミュンヘンとフェニックスにある自動車業界の試験車両群では、すでに3軸FOGがLiDARやレーダースタックと組み込まれており、2時間の自律走行ループにおいて10cm未満のドリフトが報告されています。一方、海軍では、統合型INSユニットが電子的な障害に見舞われた場合に備え、独立型の方位ジャイロをバックアップとして保持することがよくあります。この冗長性こそが、2軸型と比較して単価が高いにもかかわらず、ニッチな単軸型への需要が持続している理由を説明しています。
地域別分析
北米は2025年においても32.19%という最大の光ファイバージャイロ市場シェアを維持しました。これは、米国国防総省による組み込み型GPS-INSユニットおよび衛星コンステレーション用ペイロードに対する複数年にわたる生産契約が下支えとなっています。物流任務向けの自律型地上車両の早期導入や、旧式航空機向けの改修契約が着実に続いていることが需要をさらに下支えしている一方、カナダの北極圏に焦点を当てた海軍の近代化や、メキシコの航空宇宙クラスターの成長が、需要をさらに押し上げています。ハネウェルのアリゾナ工場に最近交付された量子センサーの調査助成金は、次世代ジャイロへの長期的な移行を示唆していますが、商業的な導入は現在の予測期間内には見込まれていません。これらの要因が相まって、北米の光ファイバージャイロスコープ市場規模は2031年まで安定した成長軌道を維持する見込みです。
欧州は、2025年の売上高の約28%を占めてこれに続きます。これは、2027年までに12,000隻の商用船舶に対しINSグレードのセンサーの搭載を義務付ける、国際海事機関(IMO)の電子航法規則に支えられています。ドイツ、フランス、スペインにおける鉄道近代化プログラムでは、時速250kmの運行を維持するためにFOGベースのIMUを搭載した軌道形状測定車に依存しており、これにより地域のサプライヤーに対してコイルの継続的な受注が生み出されています。防衛支出も需要を支えています。英国が王立海軍の機雷掃海艇向けに締結した2,050万ポンド(2,739万米ドル)の契約により、2027年まで閉ループ型ユニットの供給が確定しています。輸出規制によりロシアの参入は制限されていますが、サフラン社とエクセイル社はITAR(国際武器取引規制)の対象外となるサプライチェーンを活用し、地域市場でのシェアを獲得しています。
アジア太平洋地域は、2026年から2031年にかけてCAGR6.17%で最も急速な拡大を記録すると予測されており、その原動力となっているのは、FOGの価格を欧米の同等製品より最大70%低く設定している中国のシリコンフォトニクスベンダーです。日本の内閣府による「宇宙技術戦略」は、耐放射線性FOGを必要とする衛星の建造を加速させており、一方、インドの国防研究開発機構(DRDO)は、戦闘機や潜水艦向けの国内プログラムに資金を提供しています。中国における15,000 kmに及ぶ地方鉄道の電化や、インドおよび韓国での大規模な軌道監視システムの受注が、産業分野での採用を拡大させています。その他の地域では、サウジアラムコによる高温掘削プロジェクトや、アラブ首長国連邦(UAE)における無人航空機(UAV)の調達拡大が中東の需要を押し上げており、一方でブラジルの航空宇宙およびオフショア分野が南米における足掛かりとなっています。これらの動向が相まって、地域ごとの需要基盤が多様化し、グローバルベンダーにとってのサプライチェーンリスクが緩和されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- NATO加盟国による自律型UAVおよびUGVの調達加速
- 欧州におけるIMO E-Navigation準拠のためのINS規格準拠ナビゲーションの義務化
- 中東における石油・ガス掘削の坑内作業効率の向上により、高温対応FOGの需要が高まっています
- アジアにおける鉄道信号システムの電化が、FOG IMUを搭載した軌道形状測定車の需要を牽引しています
- 放射線耐性のあるFOGを必要とする宇宙打ち上げコンステレーションの急増
- 先進国におけるロボットを活用したフルフィルメントセンターの成長
- 市場抑制要因
- 小型ドローン(5 kg未満)におけるMEMSジャイロの短期サイクルでの設計採用
- ファイバーコイルの巻線歩留まり損失が8%を超え、平均販売価格(ASP)の変動を招いています
- 偏光保持ファイバーの輸出規制リードタイム(90日以上)
- 新興経済国におけるニオブ酸リチウム変調器の国内供給が限られていること
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コイルタイプ別
- フランジ付き
- ハブ付き
- 自立型
- センシング軸別
- 1軸
- 2軸
- 3軸
- 技術(干渉法)別
- オープンループ(I-FOG)
- 閉ループ(D-FOG)
- デバイス別
- ジャイロコンパス
- 慣性計測ユニット(IMU)
- 慣性航法システム(INS)
- 姿勢・方位参照システム(AHRS)
- 繊維タイプ別
- シングルモードファイバー
- マルチモードファイバー
- 偏光保持ファイバー
- エンドユーザー産業別
- 防衛、陸上・海軍・航空、ミサイルおよび宇宙
- 航空宇宙および民間航空
- 自動車・輸送、ADASおよび自動運転、鉄道
- ロボティクスおよび産業用オートメーション
- 石油・ガス探査/坑内作業
- 海洋測量および水路測量
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東
- サウジアラビア
- UAE
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Honeywell International Inc.
- Safran S.A.
- KVH Industries Inc.
- EMCORE Corporation
- Exail Group(iXblue SAS)
- Northrop Grumman LITEF GmbH
- Fizoptika Malta
- Optolink LLC
- Advanced Navigation Pty Ltd
- Cielo Inertial Solutions Ltd
- Colibrys SA
- NEDAERO
- Fibernetics LLC
- Japan Aviation Electronics Industry Ltd.
- VectorNav Technologies LLC
- Parker Meggitt PLC
- Redwire Space Inc.
- Shanghai Chenxu Optics
- Harxon Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


