


モバイルラーニング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Mobile Learning - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 161 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124506
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、モバイルラーニング市場の規模は2026年に957億7,000万米ドルと推定されており、予測期間(2026年~2031年)においてCAGR15.89%で拡大し、2031年には2,002億4,000万米ドルに達すると見込まれています。
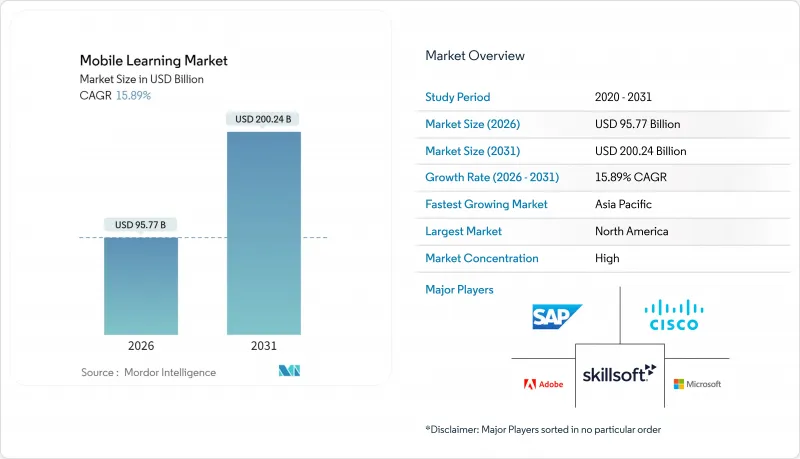
本レポートは、ソリューション別(電子書籍、インタラクティブ評価、モバイルおよび動画ベースのコースウェアなど)、用途別(教室での学習、企業研修、シミュレーションベースの学習など)、エンドユーザー別(教育機関、企業)、プロバイダータイプ別(コンテンツプロバイダー、サービスプロバイダー)、および地域別に分類されています。市場予測は金額(米ドル)で提示されています。
世界のモバイルラーニング市場の動向と洞察
企業の学習・開発(L&D)におけるデジタル学習ソリューションの急速な普及;
2024年にハイブリッドワークが定着した後、企業の予算はモバイルファーストのチャネルへとシフトしました。フォーチュン500企業は現在、研修費の大部分をスマートフォン対応のモジュールに充てており、この姿勢は、2024年にLinkedIn Learningの企業利用率が78%を記録したことで裏付けられました。モバイルファーストのプログラムは、デスクトップのみのプログラムと比較して、一貫して高い修了率と習熟度指標を示しており、測定可能な生産性の向上をもたらしています。ワークフローツールに組み込まれたジャストインタイム学習は、目標達成を促進します。また、プラットフォームが稼働し始めれば、学習者を1人追加する際の限界コストはほぼゼロに近づくため、規模の拡大が競争優位性を再定義することになります。
企業におけるBYOD(個人所有端末の持ち込み)ポリシーの普及
2024年、NISTが段階的なセキュリティガイドラインを発表したことで、BYODの受け入れが加速し、最高情報責任者(CIO)の躊躇が軽減されました。従業員は通勤中に個人のスマートフォンを使用することを好み、企業はハードウェアコストを40%~60%削減できます。しかし、リスクはサイバーセキュリティへと移行しており、エンドポイントの脆弱性件数が増加しているため、ユーザー1人あたり年間平均15~25米ドルのモバイル脅威防御ライセンスへの投資が迫られています。セキュリティ関連の追加費用がかかっても、経済性は依然として良好であり、より広範な導入を後押ししています。
モバイル対応インフラへの多額の初期投資
中堅企業は、モバイル学習管理システムを既存の人事管理システムや認証システムと統合するために、120万~280万米ドルを費やしています。その総額のほぼ半分は、学習プラットフォーム自体ではなく、レガシーシステムとの連携機能に充てられています。クラウドネイティブのベンダーは既製のAPIを提供していますが、カスタマイズには依然として平均6~9ヶ月を要し、価値実現までの時間を遅らせています。小規模な企業は、導入を先送りしたり、一般消費者向けのツールに依存したりすることが多く、その結果、大企業とのスキルギャップがさらに拡大しています。
セグメント分析
企業が、高額な新規コンテンツ制作を依頼するのではなく、デスクトップ向けコースのモバイル対応化を加速させていることから、M-enablement市場は2031年までCAGR16.82%で拡大しています。2025年、電子書籍に起因するモバイル学習市場の規模は総収益の30.46%を占め、基礎的なコンテンツにおけるこのフォーマットの費用対効果の高さが裏付けられました。既存コンテンツのモバイル対応化により、提供サイクルが12ヶ月から3ヶ月へと大幅に短縮されます。これは、技術スキルが5年で陳腐化してしまう現代において、決定的な優位性となります。一方、電子書籍は、学習者が一度ダウンロードすればオフラインで学習できるため、低帯域幅環境においても依然として不可欠であり、データ通信料に敏感な地域においてもモバイルラーニング市場へのアクセスを確保しています。
インタラクティブな評価、ゲーミフィケーションを取り入れたクイズ、AIを活用した適応型テストが、主要な形式を補完しています。IBMのWatsonを搭載した形成的評価ツールは、採点作業の負荷を60%削減し、教員が採点ではなく指導に専念できるようになります。xAPIなどのオープンデータ標準をサポートするベンダーは、購入者がベンダーロックインに縛られることなく、電子書籍、インタラクティブ動画、シミュレーションを自由に組み合わせることができるため、優位性を持ちます。独自のコンテナを強制するプラットフォームは、企業がデジタルライブラリの将来性を確保するためにオープン性を重視する傾向にあるため、顧客離れのリスクを負っています。
2025年においても、K-12(幼稚園から高校まで)および学位プログラムが定着しているため、対面学習の収益シェアは依然として36.67%を占めていますが、医療、航空、エネルギー分野における重大なミスを軽減できることから、シミュレーションベースの学習はCAGR17.33%で成長しています。5Gネットワーク上でARやVRモジュールが主流になるにつれ、モバイル学習市場におけるシミュレーションのシェアは上昇すると予想されます。企業の学習・開発(L&D)チームは、エラーやダウンタイムの測定可能な減少を重視しており、エドテックベンダーは現在、シミュレーションライブラリに分析ダッシュボードをバンドルすることで、数年ではなく数ヶ月単位でROIを実証しています。
モバイルを活用した宿題の延長は教室の境界を曖昧にし、夜間の時間を継続的な学習の機会へと変えています。小売やホスピタリティ業界のチェーン企業では、新入社員が48時間以内に修了できる短時間のシナリオ型トレーニングを導入し、業務習熟までの時間を半減させています。一方、ギグワーカーやフリーランサーは自主的な学習を推進しており、雇用主を問わず通用するポータブルな資格を自己資金で取得することが多く、この動向がデスクトップポータルよりもモバイルプラットフォームを後押ししています。
地域別分析
北米は2025年の世界収益の31.36%を占めており、これは教育機関での導入におけるデータ共有への懸念を和らげた、明確なFERPA(家族教育権利・プライバシー法)の指針に支えられています。フォーチュン500企業は、従業員1人あたり年間1,200米ドルをモバイルL&Dに費やしており、2027年までにすべての公務員研修をモバイルプラットフォームに移行するというカナダの連邦指令により、3億3,000万米ドルの追加調達が見込まれています。メキシコの自動車産業クラスターもこれに追随し、シフト勤務者向けにスペイン語のアプリを展開しています。
アジア太平洋地域は、2031年までのCAGRが18.15%と最も急速に成長している市場であり、その原動力となっているのは、2024年にインドのDIKSHAプラットフォームで記録された60億回のセッションと、中国が2027年までにモバイル対応のK-12(幼稚園から高校まで)コンテンツの提供を義務付ける予定であることです。日本は公立学校の改修に2,400億円(16億米ドル)を計上し、韓国は国内OEMの強みを活用しています。サムスンは社内のモバイルツールを活用して、新入社員の研修コストを35%削減しました。インドネシアやフィリピンでは、インフラの不備が成長を鈍化させていますが、オフライン同期機能によってネットワークの格差が一部相殺されています。
欧州は、導入1件あたり平均230万ユーロ(260万米ドル)のGDPR準拠コストにより、成長率は10%台半ばにとどまっています。ドイツの見習い制度ではモバイルモジュールが組み込まれており、英国ではデジタル資格証明書と連動したビザポイント制度により、マイクロバッジの登録数が40%増加しました。南米、中東・アフリカは依然として長期的な取り組みですが、パイロット事業に勢いが見られます。ブラジルでは5,000校の農村学校に設備が導入され、サウジアラビアでは「ビジョン2030」の一環として180億サウジアラビア・リヤル(48億米ドル)が割り当てられ、ナイジェリアでは170の大学でモバイルコンテンツの導入が義務付けられています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 企業の学習・開発(L&D)分野におけるデジタル学習ソリューションの急速な普及;
- 企業におけるBYOD(Bring-Your-Own-Device)ポリシーの動向
- スマートフォン、タブレット、ノートパソコンの世界の普及率の上昇
- 世界の5Gの展開により、高画質動画やARを活用したモバイル講座が可能になります
- AIを活用した超パーソナライズ型マイクロラーニング分析がROIを向上させる
- ギグエコノミーにおける資格の移植性が、モバイル・マイクロクレデンシャルの普及を促進しています
- 市場抑制要因
- モバイル対応インフラへの多額の初期投資
- 個人用デバイスにおけるデータセキュリティおよびプライバシーコンプライアンス上のリスク
- 端末・OSの断片化がコンテンツ維持コストを押し上げている
- スマートフォンの価格変動とサプライチェーンの制約がTCOを押し上げている
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ソリューション別
- 電子書籍
- インタラクティブ評価
- モバイルおよび動画ベースの学習教材
- M-Enablement
- その他のソリューション
- 用途別
- 教室での学習
- 企業研修
- シミュレーションを活用した学習
- オンライン実務研修
- 自主学習
- エンドユーザー別
- 学術機関
- 企業
- プロバイダータイプ別
- コンテンツプロバイダー
- サービスプロバイダー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- SAP SE
- Microsoft Corporation
- Adobe Inc.
- Skillsoft Corporation
- Cisco Systems, Inc.
- Citrix Systems, Inc.
- Dell Technologies Inc.
- International Business Machines Corporation
- AT&T Inc.
- Upside Learning Solutions Pvt. Ltd.
- Learning Technologies Group plc
- Coursera Inc.
- Udemy, Inc.
- D2L Corporation
- Blackboard Inc.
- Docebo Inc.
- Cornerstone OnDemand, Inc.
- Pluralsight, Inc.
- 360Learning SA
- Allen Interactions Inc.
- Instructure Holdings, Inc.
- Google LLC
- Apple Inc.
- Oracle Corporation
- Promethean Limited
- NetDimensions Limited
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 161 Pages
- 納期
- 2~3営業日


