


北米のゲーム市場:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
North America Gaming - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124470
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、北米のゲーム市場規模は、2025年の738億8,000万米ドル、2026年の806億7,000万米ドルから、2031年には1,208億6,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は8.42%となる見込みです。
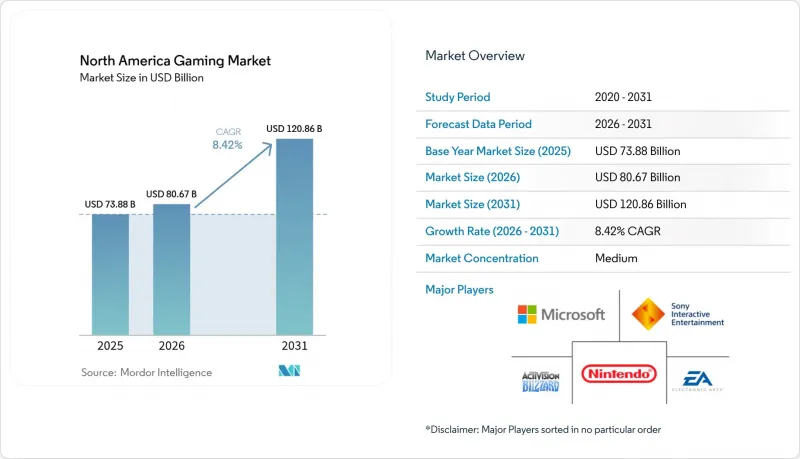
本レポートは、プラットフォーム(コンソールゲーム、PCゲーム、モバイルゲーム、クラウドゲーム、ストリーミング)、収益モデル(プレミアム、基本プレイ無料/マイクロトランザクション、サブスクリプションサービス、広告およびゲーム内課金)、ジャンル(シューティング、スポーツなど)、ゲーマーのタイプ(カジュアルゲーマーなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
北米ゲーム市場の動向とインサイト
モバイルファーストのカジュアルゲームにおける支出の急増
モバイルプラットフォームは2025年の地域別収益の46.31%を占めましたが、米国のiOSデバイスにおけるアプリ内課金の売上高は前年比3.47%減少した一方で、広告収入は26.7%急増しており、現在ではリーチがマイクロトランザクションの深さを上回っていることが証明されています。メキシコでも同様の傾向が見られ、ゲーマー数は7,800万人、2024年の市場規模は22億米ドルに達し、9.8%の成長率を記録しました。これは、プレイヤーの73%以上がモバイルを利用していることが要因です。そのため、パブリッシャーは軽量なタイトルをユーザー獲得のファネルとして扱い、リワード動画やサブスクリプションのアップセルを導入しています。その結果、米国のモバイルゲームトップ100の消費者向け直接売上高は、前年比46%増加しました。
価格帯の重ね合わせによりARPUを拡大するサブスクリプションサービス
事業者がプレミアムプランの下位に広告付きのエントリープランを追加したことで、サブスクリプション収益はCAGR9.11%で推移しています。Xbox Game Passは2025年半ばまでにユーザー数3,500万人を突破し、2024年7月の価格引き上げ後も目立った解約は見られず、1ユーザーあたりの平均収益(ARPU)は上昇しました。ハイブリッド型収益化は、熱心なファン層と価格に敏感なカジュアルプレイヤー層の両方から同時に収益を得られるため、現在、ゲーム支出の61.7%を占めています。北米の可処分所得水準はプレミアムプランを支えており、一方で広告収入で補填されたプランは、メキシコの急成長するモバイルユーザー層へのリーチを拡大しています。
コロナ禍後のハードウェア刷新の低迷とマクロ経済の逆風
2024年のPlayStation 5の出荷台数は27.3%減の1,580万台となり、2025年度第2四半期のXboxハードウェア売上高は29%減少しました。これは、インフレによりプレミアムハードウェアへの需要が鈍化したためです。コンソールライフサイクルの長期化により、70米ドルのタイトルの対象ユーザー層が限定的となり、パブリッシャーは旧型デバイスやクラウドプラットフォームへの対応を迫られています。その結果、かつては新ハードウェアの導入を正当化していた画質の飛躍的な向上が薄れつつあります。
セグメント分析
モバイルは2025年の総売上高の46.31%を占めましたが、北米のゲーム市場規模に関する状況は変化しつつあります。これは、前年比3.47%減少したiOSのアプリ内課金支出の縮小を、広告収入が補ったためです。PlayStation 5の販売台数が27.3%減少し、Xboxのハードウェア売上高が29%減少したことに伴い、コンソールの業績は鈍化しており、これはインストールベースの停滞を示唆しています。クラウドゲーミングは、2025年の14億米ドルから2030年までに183億米ドルへと急増すると予測されており、500米ドルのコンソールを必要とせずにAAA級の体験を提供することで、メキシコで急速に台頭している層を後押しし、地域の成長を牽引しています。
クロスプラットフォームエンジンにより、スタジオはコンソール、PC、モバイル、クラウドの各プラットフォームでアセットを有効活用できますが、この融合により品質保証(QA)の複雑さが増し、プラットフォームホルダーへの収益分配リスクも高まっています。2021年から2024年にかけて、マルチプラットフォームでのリリース数は40%増加しました。小規模チームでは71%の急増が見られ、ツールの民主化が、かつて大手パブリッシャーが享受していた競争上の優位性を弱めていることが証明されています。現在の北米ゲーム市場では、多様な画面サイズに合わせてUIやバランスを最適化し、ファーストパーティのストアフロントを活用してモバイル端末の30%の手数料を回避する、機敏なスタジオが評価されています。
サブスクリプション、広告、マイクロトランザクションを融合したハイブリッド型エコシステムは、現在、総支出の61.7%を占めており、単発販売を遥かに上回っています。2025年の北米ゲーム市場におけるフリートゥプレイおよびマイクロトランザクションのシェアは49.87%でしたが、サブスクリプションはCAGR9.11%の見通しを示し、最も急速に成長している分野です。Game Passの3,500万人の加入者基盤は、多段階価格設定の有効性を裏付けており、2024年の料金値上げは価格決定力を確固たるものにしました。
高額消費を行う「ホエール」ユーザーは依然として経済構造を左右しており、2025年には世界のインストール数の0.02%が全世界のゲーム収益の20%を生み出しましたが、広告収入によるスタータープランは、プレミアムプランへのアップセルに先立ち、顧客獲得のパイを広げています。パブリッシャーがプラットフォーム手数料よりも高い収益率を追求する中、D2C(消費者直販)ストアフロントは前年比46%の成長を遂げました。長期的には、北米のゲーム業界では、リリース月をはるかに超えて支出を継続させるコスチュームなどのマイクロトランザクションによって充実されたサブスクリプション・バンドルを中心に、収益が集中すると予想されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- モバイルファーストのカジュアルゲームにおける支出の急増
- 価格帯の積み重ねによりARPUを向上させているサブスクリプションサービス
- クロスプラットフォームエンジンやライブオペレーションツールの導入により、開発サイクルが短縮されています
- eスポーツへのスポンサー資金の流入とメディア権の価格高騰
- クラウド/エッジインフラストラクチャは、AAAレベルの体験を実現するためのハードウェアの障壁を取り除きます
- AIを活用したユーザー獲得・維持のモデリングにより、LTVが向上します
- 市場抑制要因
- コロナ禍後のハードウェア更新の低迷とマクロ経済的な逆風
- モバイルにおける獲得コストの上昇と広告シグナルの喪失
- ルートボックスやデータプライバシーに対する規制当局の監視
- 人材の解雇により、組織のノウハウが失われ、リリースが遅れています
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済動向が市場に与える影響
第5章 市場規模と成長予測
- プラットフォーム別
- コンソールゲーム
- PCゲーム
- モバイルゲーム
- クラウドゲーミングおよびストリーミング
- 収益モデル別
- プレミアム(定価)
- フリー・トゥ・プレイ/マイクロトランザクション
- サブスクリプションサービス
- 広告およびゲーム内課金
- ジャンル別
- シューティングゲーム
- スポーツ
- ロールプレイング/アドベンチャー
- 戦略
- パズル・カジュアル
- カジノおよびソーシャルカジノ
- ゲーマーのタイプ別
- カジュアルゲーマー
- 競技志向/eスポーツゲーマー
- ハードコア/コアゲーマー
- ソーシャルゲーマー
- 国別
- 米国
- カナダ
- メキシコ
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Activision Blizzard, Inc.
- Electronic Arts Inc.
- Microsoft Corporation
- Sony Interactive Entertainment LLC
- Nintendo Co., Ltd.
- Take-Two Interactive Software, Inc.
- Ubisoft Entertainment SA
- Valve Corporation
- Epic Games, Inc.
- Riot Games, Inc.
- Roblox Corporation
- Square Enix Holdings Co., Ltd.
- Bandai Namco Holdings Inc.
- NetEase, Inc.
- Tencent Holdings Ltd.(North-America studios)
- CD PROJEKT S.A.
- SEGA Corporation
- Warner Bros. Games Inc.
- Bethesda Softworks LLC
- Zynga Inc.
- Capcom Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日

