


欧州のHVAC機器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe HVAC Equipment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 174 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124399
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の欧州のHVAC機器市場規模は322億9,000万米ドルと推定されており、2025年の304億5,000万米ドルから拡大し、2031年には433億2,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは6.05%となる見込みです。
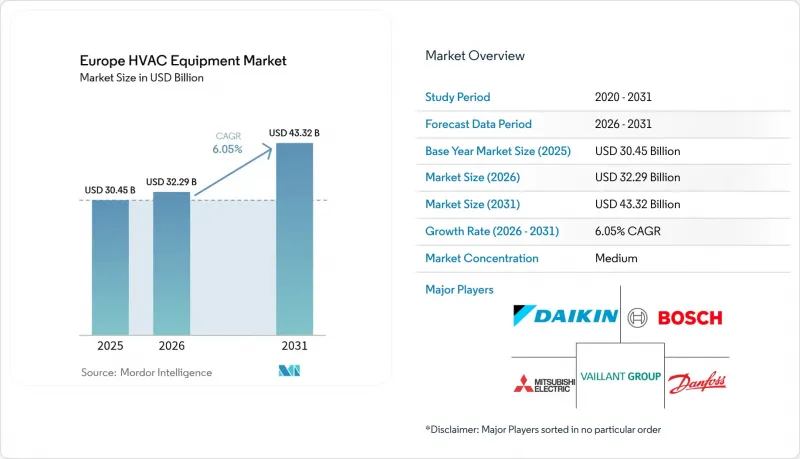
本レポートは、機器別(空調・換気設備、暖房設備)、エンドユーザー産業(住宅、商業、産業・製造、その他)、設置形態(新築、改修・交換)、流通チャネル(OEM-設置業者ネットワーク、卸売・販売代理店、その他)、および国(ドイツ、英国、フランス、イタリア、スペイン、ロシア、その他)別に分類されています。
欧州のHVAC機器市場の動向とインサイト
EUグリーンディールの効率化義務が市場の変革を牽引
2024年にEU全域で導入された最低効率基準の義務化と、560億ユーロ(655億7,000万米ドル)に上るヒートポンプ導入奨励措置により、機器需要の様相が一変し、2025年第1四半期のドイツにおけるヒートポンプ設置台数は前年同期比60%増の4万3,000台に達しました。補助金制度により、空気ー水型モデルの販売台数が2万2,000台から3万8,000台近くへと急増し、政策立案者による温水循環システムとの統合への偏重が浮き彫りとなりました。オランダのISDE還付金は2025年に削減されましたが、同国は依然として2030年までに住宅の20%にヒートポンプを設置することを目指しており、これにより欧州のHVAC機器市場はCAGR9.7%を維持しています。メーカー各社は、自然冷媒を採用した設計や、購入者が初期費用を負担しなくて済むような資金調達スキームを導入することで、これに対応しています。
老朽化したボイラーの入れ替えが市場拡大を加速
2024年にガス価格が上昇し、炭素排出罰則が強化されたことを受け、欧州全域で約1億3,000万台の旧式ボイラーが交換時期を迎えました。OEM各社は設置業者の体制を確保するためM&Aを加速させ、その代表例として、2024年8月にダイキンがスウェーデンのKylslaget ABを買収したことが挙げられます。既存の水循環システムとの互換性を考慮して設計された、改修向けのヒートポンプは、設置時間を短縮し、施工業者の生産性を向上させ、新築物件数が比較的少ない市場においても、交換需要を押し上げました。
初期投資額の大きさが市場浸透を阻害
ヒートポンプシステムの費用は依然としてボイラーの交換費用の3~5倍に上り、補助金があるにもかかわらず、東欧や地方の世帯にとっては障壁となっています。OEM各社が導入した複雑な資金調達パッケージは、事務的なハードルを高め、販売サイクルを遅らせています。可処分所得が低い地域では、欧州のHVAC機器市場は、個人による購入というよりは、公的資金による社会住宅プログラムを通じて主に拡大しています。
セグメント分析
地中熱ヒートポンプは、2031年までの年間平均成長率(CAGR)が9.78%と最も高い伸びを記録しましたが、欧州のHVAC機器市場内では、空調・換気設備が57.95%という最大のシェアを維持しました。機関投資家は、季節効率が高く、寿命も長い地中熱ソリューションを好んでおり、一般住宅の顧客がしばしば避ける掘削費用も、この点で正当化されています。北欧の地質はクローズドループ式のボーリングフィールドに適しているため、設置業者からは、数メガワット規模のキャンパスプロジェクトが増加しているとの報告が寄せられています。
一方、暖房の改修工事においては、空気ー水式ヒートポンプが引き続き主流であり、既存のラジエーターを活用できることに加え、化石燃料の段階的廃止を簡素化できることから、政策面でも優遇されています。2025年3月に発表されたダイキンのR-290モジュラープラットフォームは、Fガス規制を満たしつつ部分負荷効率を向上させる、自然冷媒への移行を体現するものでした。寒冷な内陸部では、暫定的な解決策としてハイブリッドボイラー・ポンプキットの採用が進みました。これらの革新技術が相まって、性能を犠牲にすることなく、欧州のHVAC機器市場におけるガス焚きパッケージ型から電動化モデルへの技術転換を支えています。
2025年の売上高に占める住宅ユーザーの割合は46.80%でしたが、公共・機関施設、学校、病院は10.05%という最も高いCAGRで推移すると予測されており、2031年までに欧州のHVAC機器市場規模におけるシェアを拡大する見込みです。政府の脱炭素化予算により、ヒートポンプと需要応答型換気システムを組み合わせた大規模な改修工事が資金提供されました。
機関向けプロジェクトのサイクルは長いもの、取引量は保証されるため、OEM各社は機器、メンテナンス、モニタリングをパッケージ化した「エネルギー・アズ・ア・サービス(EaaS)」契約の提供に意欲的です。商業オフィスでは、ESGを重視する不動産所有者からの安定した需要が続いており、一方、工業施設ではプロセス熱回収システムの統合が検討されています。こうした多様なユーザーのニーズにより、サプライヤーは製品ラインナップの拡充やソフトウェア分析機能の開発を進めており、欧州のHVAC機器市場における競争上の差別化をさらに促進しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因の影響
- 市場促進要因
- EUグリーン・ディールのエネルギー効率化義務およびヒートポンプへの補助金
- 老朽化したボイラー設備の更新が加速しています
- 夏の猛暑の激化により、住宅用エアコンの普及が進んでいます
- 業務用空調設備の改修における急速な電化
- Fガス規制改正を受けて、プロパン(R290)ヒートポンプが発売されました
- 設置業者向け研修プログラムの拡充が潜在需要を喚起
- 市場抑制要因
- ガスボイラーに比べて初期設備投資額が高め
- サプライチェーンおよび商品価格によるインフレ
- 熟練労働者の不足により、設置が遅延しています
- 冷媒の移行に関する不確実性に伴うOEMの設備更新リスク
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 機器別
- 空調/換気設備
- シングルスプリットおよびマルチスプリットユニット
- 可変冷媒流量(VRF)システム
- 空調ユニット(AHU)
- チラー
- ファンコイルユニット
- パッケージ型/ルーフトップ型
- その他の空調・換気設備
- 暖房機器
- 空気ー水式ヒートポンプ
- 地中熱ヒートポンプ
- ボイラー/炉/ラジエーター
- ハイブリッドヒートポンプシステム
- 空調/換気設備
- エンドユーザー産業別
- 住宅
- 商業施設(オフィス、小売、ホスピタリティ)
- 産業・製造
- 公共・機関施設
- 設置タイプ別
- 新築
- レトロフィット/交換
- 流通チャネル別
- OEM・設置業者ネットワーク
- 卸売/ ディストリビューター
- 消費者直販およびEコマース
- 国別
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- オランダ
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Daikin Industries Ltd.
- Carrier Global Corporation
- Mitsubishi Electric Corporation
- Robert Bosch GmbH(Bosch Thermotechnology)
- Vaillant Group
- Danfoss A/S
- Lennox International Inc.
- Panasonic Corporation
- Ariston Holding N.V.
- BDR Thermea Group B.V.
- Hitachi Ltd.(Johnson Controls-Hitachi)
- Johnson Controls International plc
- Systemair AB
- NIBE Industrier AB
- Glen Dimplex Group
- Fujitsu General Limited
- LG Electronics Inc.
- Samsung Electronics Co. Ltd.
- Trane Technologies plc
- Viessmann Climate Solutions SE
- STIEBEL ELTRON GmbH & Co. KG
- Gree Electric Appliances Inc. of Zhuhai
- Midea Group Co. Ltd.
- Arcelik A.S.
- Riello S.p.A.
- Armacell S.A.
- Thermondo GmbH
- Enertech AB(CTC)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 174 Pages
- 納期
- 2~3営業日