


HVAC機器:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
HVAC Equipment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 167 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120551
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、HVAC機器の市場規模は、2025年の1,011億3,000万米ドル、2026年の1,093億3,000万米ドルから、2031年までに1,614億6,000万米ドルへと拡大し、2026~2031年にかけてCAGR8.11%を記録すると予測されています。
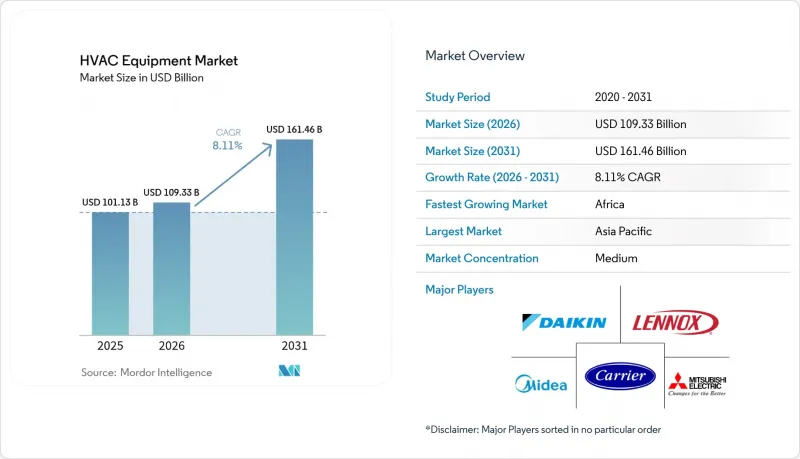
本レポートは、機器タイプ別(暖房機器、換気機器、空調機器)、取り付けタイプ別(新築、改修設置・交換)、エンドユーザー別(住宅、商業、産業)、商用建物タイプ別(オフィスビル、ヘルスケア施設、教育機関、データセンター、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のHVAC機器市場の動向と洞察
欧州の厳格な建築物エネルギー基準によるヒートポンプ普及の加速
欧州の2024年指令では、2025年以降、新規の化石燃料ボイラーの使用が禁止され、非住宅建築物のうちエネルギー性能が最も低い上位16%の建物に対し、2030年までに最低エネルギー性能基準を満たすことが義務付けられています。これにより、所有者は季節性能係数(SPF)が3.5を超える空気源または地中熱ヒートポンプの設置を余儀なくされています。各国の法令もこの動きを後押ししています。フランスの「RE2020」は住宅の炭素強度を4kg CO2e/m2・年に制限し、ドイツの改正「Gebaudeenergiegesetz(建築物エネルギー法)」は再生可能エネルギーによる熱供給を65%とすることを求めており、炭素税やガス購入の削減により投資回収期間が10年以下となるため、両枠組みは経済的にも整合しています。OEM各社もこれに対応しています。ダイキンは、2027年までにベルギーでの生産能力を3倍の年間150万台に拡大し、施策主導の需要が持続するという確信を強調しています。したがって、ヒートポンプの導入は、HVAC機器市場の成長展望に対して、単独で最大のプラス要因となっています。
北欧・FLAP-D地域におけるデータセンター建設の急増による精密冷却需要の拡大
クラウドハイパースケーラー各社は、北欧諸国にメガワット規模の施設を集中させ続けています。同地域の年間平均気温は5℃~12℃であり、エアサイドエコノマイザーにより冷却時間の最大70%を賄うことが可能で、電力使用効率(PUE)を1.2以下に抑えることができます。オーデンセにあるMetaの150MWキャンパスでは、海水冷却を活用することで、冬季の機械式冷凍を不要にし、年間1,200万米ドルのエネルギーコストを削減しています。Microsoftのストックホルム拡大プロジェクトでは、周囲温度から2°C以内の範囲で稼働する断熱タワーを採用しています。現在、ダイレクトトゥチップ(DTC)方式の液冷ソリューションは、熱がデータホールに流入する前にその80%を排出しており、これによりラックあたり30kWの密度を実現し、従来型空冷ユニットよりも高い価格プレミアムを獲得しています。したがって、精密冷却は高利益率のサブセグメントとなり、HVAC機器市場全体を押し上げています。
OEMにとっての低GWP冷媒への移行に伴う高い初期費用
EUのフロンガス割当量は、2030年までに2015年の基準値の2.4%まで引き下げられ、R410Aの段階的廃止が迫られています。これにより、軽度可燃性のA2L冷媒への切り替えに向けた設備更新として、製造拠点1か所あたり5,000万~1億米ドルの設備投資が必要となります。ダイキンは、1つの生産ラインを転換するのに1,800万米ドルかかると試算しています。ジョンソンコントロールズ社は、2027年までにグループ全体で2億5,000万米ドルの費用を見込んでおり、移行期間中は利益率が120ベーシスポイント圧縮されると予想しています。熱交換コイルの大型化、追加の漏洩センサ、新たな安全認証により、1台あたり300~500米ドルのコスト増が生じますが、価格に敏感なセグメントでは、このコストを価格に転嫁することは困難です。設備投資の償却が完了するまでは、収益性への悪影響がHVAC機器市場の拡大に若干のブレーキをかける要因となります。
セグメント分析
暖房機器市場は2031年までCAGR8.78%で拡大し、新規プロジェクトと改修工事の両方でヒートポンプが炉やボイラーに取って代わったことから、HVAC機器市場全体を上回る成長率を示しました。2025年までに、暖房セグメントの売上高において、ヒートポンプが58%を占める一方、ボイラーと炉は32%を維持しました。これは、東欧における地域暖房の改修において、大容量の業務用ボイラーが依然として経済的であるためです。このシフトは、EUの規制により独立型の化石燃料ボイラーが禁止されたことに加え、米国が連邦政府と電力会社のリベートを組み合わせることで、投資回収期間を10年から6年に短縮したことで、さらに拡大しました。
空調機器は、2025年の売上高で最大の27.89%を占めていますが、北米と西欧の家庭では導入率がほぼ飽和状態にあり、効率性を重視した更新に重点が置かれているため、成長ペースは緩やかでした。それにもかかわらず、空調カテゴリー内では、複合用途の高層ビルやデータセンターのラック密度の増加に後押しされ、VRFと液冷ソリューションが2桁の伸びを記録しました。換気製品は、ASHRAE 241によるMERV 13フィルターへのアップグレードが医療教育セグメントで進んだことを受け、2025年の売上高の22%を占めました。暖房セグメントの堅調な成長と冷房セグメントの着実な更新が相まって、HVAC機器市場の長期的な拡大を支えるバランスの取れた需要構成が確認されています。
2025年の売上高のうち、改修と交換が62.33%を占めました。これは、世界の建築ストックの老朽化と、固定速ユニットをインバータ駆動モデルに交換することがエネルギー節約の観点から有利であるという計算を反映したものです。20年使用したSEER値10のユニットを、SEER値16の2025年モデルに交換することで、大幅なエネルギー節約が期待できます。旧型ユニットは新型モデルに比べて60%多くの電力を消費するため、商業施設の所有者にとっては年間400~600米ドルの節約につながります。こうした節約効果は、運営コストの削減につながるだけでなく、旧式の機器を早期に交換する正当な理由ともなります。
一方、新築市場は、北欧やFLAP-D回廊地域のデータセンターキャンパス、初期の内装工事段階でVRFを指定するインド、ベトナム、フィリピンの住宅高層ビル、精密冷却を必要とする中東の工業プラントのおかげで、CAGR8.58%で拡大しています。開発業者は、高性能ビルの機械設備にプロジェクト予算の8%~12%を割り当てることが多く、これが初期段階での大幅な需要を牽引しています。改修技術、モジュラー式AHU、ダクトレス型ミニエアコン、屋上設置型包装ユニットの融合により、その境界線は曖昧になっていますが、当面の間、改修はHVAC機器市場規模における価値の基盤であり続けると考えられます。
地域別分析
アジア太平洋は2025年の売上高の38.56%を占め、その原動力となっているのは、中国のルームエアコン出荷台数8,500万台と、インドにおけるインバータ式エアコンの普及率が2023年の30%から2025年には60%へと急増していることです。東南アジアの高層ビルではVRFシステムの採用が拡大している一方、日本の一般家庭では老朽化したスプリット型エアコンを低GWPモデルに交換する動きが進んでいます。その結果、同地域は世界平均を上回る成長が見込まれており、CAGRは8.3%と予測されています。
北米は、2025年の売上高の26%を占め、CAGRは7.9%を記録しました。これは、「インフレ抑制法」による税額控除や、バージニア州、テキサス州、オレゴン州におけるデータセンターの建設が要因となっています。欧州は売上高の22%を占め、CAGRは8.6%で推移しています。これは、ボイラー使用禁止措置によりヒートポンプへの更新が進んでいることや、季節性能係数が4.5を超える地中熱利用がスカンジナビア諸国で主導されていることが背景にあります。中東は、サウジアラビアのNEOM都市やアラブ首長国連邦のデータハブといったメガプロジェクトを背景に、売上高の8%を占め、CAGRは8.8%を記録しました。これらの地域では、夏場の気温が45℃に達するため、システムの大型化と冗長化が求められています。
南米は、ブラジルの住宅市場の回復に支えられ、2025年の数量の6%を占め、CAGRは7.5%を記録しましたが、アルゼンチンの市場の変動によりその伸びは抑制されました。一方、アフリカは2025年の市場規模が40億米ドルからスタートし、鉱山キャンプでの太陽光ハイブリッド型包装ユニットの導入や、都市部における電気料金抑制用インバータの改修が進むことから、産業をリードする9.12%のCAGRで拡大すると予測されています。これらの動向が相まって、アジア太平洋はHVAC機器市場の収益の柱となり、アフリカは成長率の面で最先端の市場となる見込みです。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 欧州の厳格な建築物エネルギー基準によるヒートポンプ普及の加速
- 北欧・FLAP-D地域におけるデータセンター建設の急増による精密冷却需要の拡大
- アジアの高層住宅団地における可変冷媒流量(VRF)システムの急速な普及
- 「インフレ抑制法」の税額控除による暖房機器の早期更新サイクルの促進
- 東欧における地域暖房の拡大による大容量ボイラー改修の促進
- アフリカのオフグリッド鉱山キャンプにおける太陽光ハイブリッドHVACパッケージの普及
- 市場抑制要因
- OEMにとっての低GWP冷媒への移行に伴う高い初期費用
- 成熟市場における認定HVAC技術者の人材不足
- 半導体サプライチェーンの変動によるVRFインバータ供給の制約
- EUにおける厳格なFガス割当による輸入業者のコンプライアンス負担の増大
- 産業バリューチェーン分析
- 規制展望
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
- 主要業績評価指標
第5章 市場規模と成長予測
- 機器タイプ別
- 暖房機器
- ボイラー・炉
- ヒートポンプ
- 一体型ヒーター
- 換気機器
- 空調ユニット
- 加湿器・除湿器
- エアフィルター
- ファンコイルユニット
- 空調機器
- ユニット型エアコン
- ダクト式スプリット型
- ダクトレスミニスプリット
- パッケージ型ルーフトップエアコン
- 可変冷媒流量(VRF)システム
- ルームエアコン
- パッケージ型ターミナルエアコン
- チラー
- ユニット型エアコン
- 暖房機器
- 取り付けタイプ別
- 新築
- 改修設置・交換
- エンドユーザー別
- 住宅
- 商業
- 産業
- 商用建物タイプ別
- オフィスビル
- ヘルスケア施設
- ホスピタリティ・レジャー
- 小売店・ショッピングモール
- 教育機関
- データセンター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Daikin Industries Ltd.
- Carrier Global Corp.
- Trane Technologies PLC
- Johnson Controls International PLC
- Mitsubishi Electric Corp.
- Lennox International Inc.
- Rheem Manufacturing Co.
- Midea Group
- Gree Electric Appliances Inc.
- NIBE Group
- Panasonic Holdings Corporation
- Samsung Electronics Co., Ltd.
- LG Electronics Inc.
- Bosch Thermotechnology
- Vaillant Group
- Alfa Laval AB
- Stiebel Eltron GmbH and Co. KG
- Systemair AB
- Greenheck Fan Corporation
- FlaktGroup
- TROX GmbH
- Swegon Group AB
- Hitachi-Johnson Controls Air Conditioning
- Danfoss A/S
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 167 Pages
- 納期
- 2~3営業日


