


自動車用イーサネット:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive Ethernet - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124325
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、自動車用イーサネット市場の規模は2025年に35億米ドルと評価され、2026年の42億9,000万米ドルから2031年までに119億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは22.70%となる見込みです。
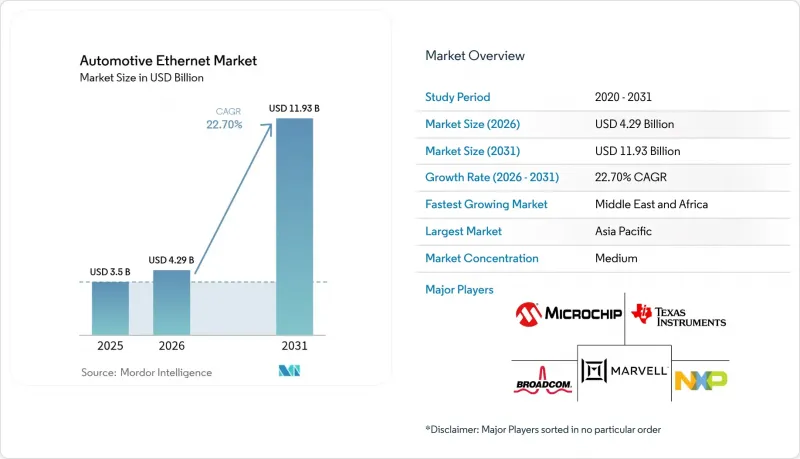
本レポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、帯域幅/動作速度(10 Mbps[10BASE-T1S]、100 Mbps[100BASE-T1]など)、用途(ADASおよび自律走行用センサー、インフォテインメントおよびテレマティクス、パワートレインなど)、車種(乗用車、小型商用車など)、および地域ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界の自動車用イーサネット市場の動向と洞察
インフォテインメントおよびADASにおける帯域幅需要の急増
高度なカメラ、レーダー、LiDARアレイは、最大40 Gbpsの生データをストリーミング可能であり、このデータは最小限の遅延で集中処理装置に到達する必要があります。そのため、100 Mbpsから10 Gbpsまで拡張可能なイーサネットバックボーンが、10 Mbpsが上限のレガシーバスに取って代わりつつあり、高解像度のマッピングや没入感のある車内体験を実現しています。高級車ブランドでは、すでにプレミアムモデルの約60%にイーサネットインフォテインメントリンクを搭載しており、この傾向は予測期間中に量産車セグメントにも波及すると見込まれています。また、安全アルゴリズムには決定論的なレイテンシ予算が求められるため、リアルタイムのマルチセンサーフュージョンもギガビットクラスのリンクへの移行を加速させています。これらの要因が相まって、ネットワークスループットは上昇傾向を維持し、チップセットの継続的な革新を支えています。
低コストなシングルペア・イーサネットの急速な普及
シングルペア・イーサネットは、2組の差動ペアを排除することで、ハーネスの重量を最大40%、配線コストを20%近く削減し、これらのメリットは電気自動車の航続距離の延長に直接つながります。10BASE-T1Sはマルチドロップトポロジーに対応しており、複雑なゲートウェイを必要とせずに、複数のエッジセンサーが1組のツイストペアを共有することが可能です。中国の大手OEMプログラムでは、ドア、シート、照明モジュールを接続するためにSPEを搭載した試作車がすでにリリースされており、アナログ・デバイセズなどのサプライヤーは、セキュリティコンプライアンスを簡素化するためにMACsecを統合したPHYを提供しています。初期導入事例からは、配線の簡素化がゾーン型アーキテクチャの展開を加速させ、コスト重視のプラットフォームの拡張を可能にすることが確認されています。
相互運用性とレガシーECUの互換性に関する課題
多くの量産プラットフォームでは依然としてCANやLINドメインに依存しており、これらは一朝一夕に消えるものではありません。ブリッジゲートウェイは、タイミング制約を守りつつプロトコルを変換する必要があり、部品表(BOM)コストやソフトウェアの複雑さを増大させてしまいます。2025年に21億米ドルの市場規模が見込まれる自動車用セントラルゲートウェイモジュール市場は、この過渡的なアーキテクチャの規模を如実に示しています。そのため、奇瑞(Chery)などの中国自動車メーカーは、計器盤のCANバスと共存できるように設計されたイーサネットゲートウェイを開発しており、移行戦略によって統合に伴う課題を軽減することはできても、完全に解消することはできないことを実証しています。今後2年間、車両が徐々に完全なイーサネットゾーンへと移行していく中で、これらのゲートウェイは引き続き不可欠な存在となるでしょう。
セグメント分析
ハードウェアセグメントは2025年の売上高の62.35%を占めており、車載ネットワークの基盤となるPHYトランシーバー、スイッチ、コントローラーが牽引しています。マイクロチップなどのベンダーによる複数世代にわたるロードマップにより、単一のダイ上で100 Mbpsから1 Gbpsの機能が追加され、コストパフォーマンスの向上が強調されています。サービスサブセグメントは、絶対的な売上高では小さいもの、OEM各社がコンプライアンス対応、TSNチューニング、ディープパケットインスペクションをますます外部委託しているため、CAGR26.95%という最も急速な伸びを示しています。キーサイトの自動コンプライアンススイートはIEEE準拠を加速させており、テストの専門知識がプレミアム料金をもたらすことを反映しています。全体として、この動向により、シリコンの出荷量が依然として売上の主軸であるにもかかわらず、サービスは戦略的な成長の原動力としての地位を確立しています。
並行して、ゾーン型アーキテクチャが成熟するにつれ、セキュアブート、ネットワークオーケストレーション、および無線(OTA)設定をサポートするソフトウェアスタックの重要性が高まっています。リアルタイムOSのサプライヤーは、導入を簡素化するためにISO 26262認証関連資料をバンドルしており、自動車用イーサネット市場では個別のコンポーネントよりもターンキーソリューションが評価されていることが証明されています。データ量が増加するにつれ、クラウド連携型の分析プラットフォームが隣接するサービス層として台頭し、自動車用イーサネット業界の収益源をさらに多様化させるでしょう。
100BASE-T1は2025年においても41.10%のシェアを維持し、100 Mbps未満が上限となるボディコントロールやインフォテインメントのニーズに対応します。その成熟したコスト曲線とOPEN Allianceの相互運用性プロファイルが魅力を支え、スループットと価格のバランスを保っています。2.5/5/10 Gbpsクラスは、2031年までのCAGRが36.60%と最も高い伸びを示しており、予測期間の終了までに、高速リンク向けの自動車用イーサネット市場規模を数十億米ドル規模へと押し上げる見込みです。スイッチ用シリコンに10GBASE-T1 PHYが統合されるにつれ、サプライチェーンの準備態勢は改善しており、単一パッケージによるゾーンバックボーンの実現が可能になっています。
10BASE-T1Sは、10 Mbpsのマルチドロップ機能を提供することでエッジセンサーの接続性を実現し、決定論的レイテンシがそれほど重要ではない場面ではゲートウェイのコストを削減します。一方、1000BASE-T1は、現在のニーズと将来のゾーン化への取り組みを橋渡しする中間的な役割を果たしています。全体として、ギガビットおよびマルチギガビット層への移行により、リアルタイムの物体分類や高精細な車内ストリーミングといった新たなソフトウェア定義機能が実現され、自動車用イーサネット市場の拡大が後押しされています。
地域別分析
アジア太平洋地域は、中国におけるコネクテッドカーおよび自動運転車への急速な移行を牽引役として、2025年の世界需要の47.60%を占めると見込まれています。GB/T 45503-2025などの国家規格によりECUの適合性試験方法が定義されることに伴い、中国の自動車用イーサネット市場規模は2025年に120億人民元(17億米ドル)を超えると予測されています。現地の半導体大手企業は設計サイクルを短縮しており、ゾーン別プロトタイプの迅速な反復開発を行う国内OEMに恩恵をもたらしています。日本と韓国は、垂直統合されたエレクトロニクスおよび自動車サプライチェーンを通じて地域での優位性を拡大し、2025年までにSPE生産ラインを導入する予定です。
北米は、自社のソフトウェア・エコシステムとベンチャーキャピタルのパイプラインを活用し、先進的なソフトウェア定義車両の試験運用を進めています。米国商務省がコネクテッドカーにおける疑わしい半導体部品の使用制限を検討する中、規制当局はサイバーセキュリティを重視しています。デトロイトやシリコンバレーのOEM各社はOTA(オーバー・ザ・エア)フレームワークの導入を加速させ、ギガビット・バックボーンへの需要を促進しています。中国との貿易摩擦は、PHYチップの物流をめぐるサプライチェーンリスクをもたらしており、プログラムのスケジュールを維持するためにニアショアリング戦略やデュアルソーシング契約が推進されています。
中東・アフリカ地域は市場規模は小さいもの、2031年までのCAGRが24.75%と、地域別で最も急速な成長を見せています。サウジアラビアやUAEの政府は、現地組立や電気自動車の普及を奨励しており、これにより世界のOEM各社がイーサネット対応のプレミアムモデルを輸入するよう促しています。スマートシティの展開は、高速車両ネットワークを補完し、信号優先制御やV2Xによる安全機能の発展を促進しています。欧州のプレミアムブランドは、自由貿易地域を活用して最新モデルを展開しており、これにより同地域全体でのイーサネットの普及がさらに加速しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- インフォテインメントおよびADASにおける帯域幅需要の急増
- 低コストのシングルペア・イーサネット(SPE)の急速な普及
- EVおよび自動運転プラットフォームにおけるゾーン型E/Eアーキテクチャへの移行
- OPEN AllianceおよびIEEE TSNプロファイルによるOEMの標準化
- OEM各社は、GbEバックボーンを必要とするエンドツーエンドのOTAソフトウェアパイプラインの導入を推進しています
- EUおよび中国における重量削減のインセンティブが、CAN-FDよりもイーサネットを優遇している
- 市場抑制要因
- 相互運用性とレガシーECUとの互換性に関する課題
- 車両レベルのサイバーセキュリティおよび機能安全の認証における課題
- 5 Gbpsを超えるマルチギガEMC/EMI準拠コスト
- 米国と中国の関税の変動によるPHYチップのサプライチェーンの混乱
- バリュー・サプライチェーン分析
- 規制情勢
- 技術動向(TSN、マルチギガ、PoDL、ゾーナル)
- ポーターのファイブフォース分析
- マクロ経済動向が市場に与える影響
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 帯域幅/動作速度別
- 10 Mbps(10BASE-T1S)
- 100 Mbps(100BASE-T1)
- 1 Gbps(1000BASE-T1)
- 2.5/5/10 Gbpsマルチギガ(2.5G/5G/10GBASE-T1)
- 用途別
- ADASおよび自動運転用センサー
- インフォテインメントおよびテレマティクス
- パワートレイン
- シャーシおよび安全装置
- ボディおよび快適性
- 診断およびOTAアップデート
- 車両タイプ別
- 乗用車
- 小型商用車
- 大型商用車/トラックおよびバス
- オフハイウェイおよび農業用
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- UAE
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Broadcom Inc.
- NXP Semiconductors N.V.
- Marvell Technology Group Ltd.
- Microchip Technology Inc.
- Texas Instruments Inc.
- Molex Incorporated
- TE Connectivity Ltd.
- Cadence Design Systems Inc.
- Keysight Technologies Inc.
- TTTech Auto AG
- AMD Xilinx
- Analog Devices Inc.
- Renesas Electronics Corp.
- Realtek Semiconductor Corp.
- Rohde and Schwarz GmbH
- Vector Informatik GmbH
- Aptiv PLC
- Infineon Technologies AG
- Continental AG
- HMS Networks AB
- Aeonsemi Corp.
- Aukua Systems Inc.
- Spirent Communications PLC
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日