


自動車テレマティクスシステム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive Telematics System - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113818
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
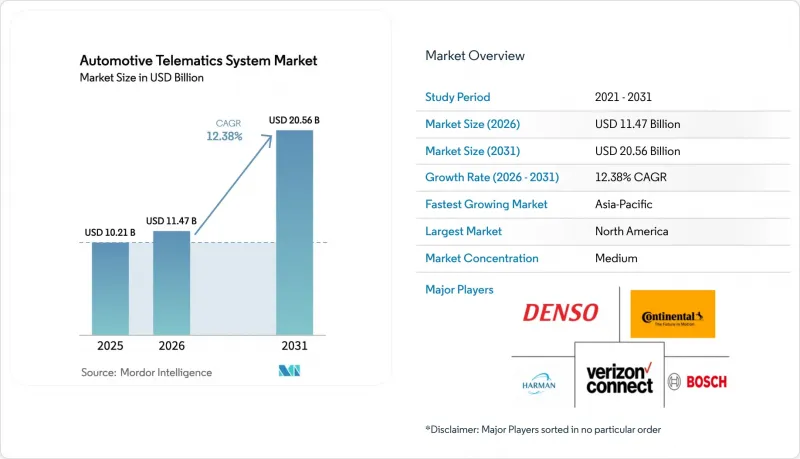
Mordor Intelligenceによると、2026年の自動車テレマティクスシステム市場規模は114億7,000万米ドルと推定されており、2025年の102億1,000万米ドルから成長し、2031年には205億6,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは12.38%となる見込みです。
本レポートは、サービス別(インフォテインメント・ナビゲーション、フリート管理など)、販売チャネル別(OEM純正装備、アフターマーケット)、接続ソリューション別(組み込み型、スマートフォン連携型など)、車種別(二輪車、乗用車など)、エンドユーザー別(個人消費者、フリート事業者など)、および地域別に分類されています。市場規模および予測は、金額(米ドル)ベースで提示されています。
世界の自動車テレマティクスシステム市場の動向と洞察
政府によるeCallおよび類似の規制が、基本接続機能を推進
EUのeCall規制や、ロシアおよびブラジルにおける同様の規則に基づく緊急通報システムの義務化により、携帯電話モジュールは新型乗用車の標準装備となり、有料付加サービスの基盤が築かれました。アジア太平洋地域の各国も同様の枠組みを策定しており、低価格セグメントにおいても自動車テレマティクス市場の最低限の普及率が確保されています。自動車メーカーは、この義務付けられたハードウェアを活用して、付加価値の高い遠隔診断や盗難車両の回収を行い、これにより1台あたりの平均収益を向上させています。ティア1サプライヤーは、事故通知と無線アップデート(OTA)の両方のニーズを満たす統合型5G TCUでこれに対応しています。その結果、導入台数の増加により規模の経済が促進され、単位コストが低下し、大衆市場でのより広範な展開が容易になっています。
燃料価格の変動を背景に、車両運用最適化への需要が高まっています
ディーゼルやガソリン価格の変動は、物流業の利益率に引き続き圧力をかけており、これによりフリート事業者は、アイドリング時間を削減し、危険運転を抑制するリアルタイムのテレマティクス導入を迫られています。調査によると、高度なルート案内やドライバー指導モジュールを有効にすると、燃料費が10~15%削減されることが示されています。米国および英国の車両フリートを対象とした保険会社の分析によると、テレマティクスデータをドライバー研修プログラムと融合させると、事故および保険金請求の発生頻度が70%以上減少することが判明しています。公益事業、建設会社、自治体サービスも現在、調達方針にテレマティクスを組み込んでおり、エンドユーザー層は長距離トラック輸送の枠を超えて拡大しています。メンテナンスを予測する人工知能(AI)のアドオン機能は稼働率をさらに向上させ、プラットフォームの投資回収を促進するとともに、多様な資産を保有する車両フリートにおける導入を加速させています。
端末およびデータプランの高コストがエントリーレベルの市場浸透を阻害
インド、ブラジル、東南アジアの低利益率の車両セグメントでは、消費者の価格への敏感さが、オプションのコネクティビティ機能の採用を圧迫しています。これらの市場では、データプラン料金が家計支出に占める割合が大きいため、契約の更新が特に課題となっています。現地の携帯電話事業者が地域横断的なM2M料金プランを提供することはほとんどなく、これが輸出を複雑にしています。ハードウェアメーカーは、部品原価を削減するためにチップセットやシステムオンモジュールの小型化を進めていますが、2025年のインフレによる逆風が、その効果の一部を相殺しています。柔軟な従量課金プランや、交通安全ソリューションに対する政府のインセンティブは、この障壁を緩和する可能性がありますが、その実施状況は地域によってばらつきがあります。
セグメント分析
2025年には、フリート管理サービスが自動車テレマティクス市場の25.05%を占め、最大の収益シェアを生み出しました。物流、公益事業、およびフィールドサービス用の車両群は、変動の激しいディーゼル価格の中でも利益率を維持するために、ルート最適化、燃料モニタリング、およびドライバー指導に依存しています。安全・セキュリティモジュールは依然として定番であり、予知保全ダッシュボードは、費用のかかる路傍での故障を未然に防ぐのに役立っています。エンタープライズ・リソース・プランニング(ERP)システムと統合する診断APIは、欧米のフリートではすでに標準となっており、東南アジアでも普及が進んでいます。V2XおよびOTAサービスの自動車テレマティクス市場規模は、継続的な機能展開を必要とするソフトウェア定義車両(SDV)アーキテクチャに後押しされ、CAGR31.02%で拡大すると予測されています。自動車メーカーは、デュアルラジオモジュールを採用して、セルラーV2Xと5.9 GHz ITS-G5の両方をサポートしており、これにより協調知覚、信号優先制御、および進化する安全基準への準拠を維持するための無線によるファームウェアアップグレードが可能になっています。
二次的な需要源としては、保険会社との提携が挙げられます。これにより、V2Xデータフィードに事故AI再構築機能が追加され、賠償責任の評価精度が向上します。また、インフォテインメントベンダーも、一方向のストリーミングから双方向のクラウドゲーミングへの移行が進んでおり、データプランの利用量が増加しています。米国運輸省(DOT)の「5Gロードマップ」などの政策イニシアチブは、交通インフラ所有者に対し、車線レベルの警告機能の実現を奨励しており、官民のデータセットが融合するエコシステムを促進しています。その結果、テレマティクスプラットフォームは、エッジコンピューティングリソースと仮想化ネットワーク機能を統合し、サービス階層ごとに異なる遅延や帯域幅の要件に対応しています。
自動車メーカーがデータの所有権を確保し、人間と機械のインターフェースのシームレスな統合を実現したことで、2025年の収益の66.45%を工場出荷時搭載のテレマティクスが占めました。欧州のeCall規制や、EVのリモート管理機能の普及は、組立ラインにおける組み込み型システムの採用をさらに後押ししています。一方、アフターマーケット向けデバイスの自動車テレマティクス市場シェアは、旧型車両や個人所有者が非コネクテッド車を後付けで改造する動きに伴い、CAGR19.2%で成長する見込みです。アフターマーケットのサプライヤーは、迅速な設置、デバイスに依存しないクラウドダッシュボード、および従量課金制の契約を通じて差別化を図っています。
ライドシェア事業者は、異なるメーカーの車両が混在する状況でもデータを標準化し、統一された車両分析を可能にするため、アフターマーケットのソリューションに依存しています。しかし、OEM各社は開発者を誘致するためにフリーミアムAPIを公開しており、これが中期的にはアフターマーケットのアドオン製品の市場を侵食する可能性があります。EUデータ法に基づくデータポータビリティに関する規制当局の監視は、交渉力をサードパーティのサービスプロバイダー側に傾かせ、チャネルの経済構造を再構築する可能性があります。
地域別分析
北米は、4G/5Gの密な通信網、成熟したフリート管理の導入、および利用量ベースの保険への早期移行に支えられ、2025年の売上高の26.90%を占め、引き続き主導的な地位を維持しました。連邦政府の事故データ基準は、保険会社や法執行機関によるアクセスを簡素化するオープンAPIを促進しており、一方、通信事業者による3Gネットワークの段階的廃止は、長距離運送業者や配送フリートを対象としたハードウェアのアップグレードの波をもたらしました。アフターマーケットでの高い普及率は、工場出荷時装備の成長を補完する要因となっています。これは、複数ブランドの車両を保有する企業向け車両群において、コンプライアンス報告のために統一されたダッシュボードが必要とされるためです。
アジア太平洋地域は、CAGR20.9%で最も急速に成長している地域です。これは、中国におけるコネクテッドカーの義務化や、インドの商用車デジタル化規制(AIS-140テレマティクスユニットの搭載を義務付けるもの)に後押しされています。現地の自動車メーカーは、中国工業情報化部(MIIT)のデータ共有要件に準拠するため、新エネルギー車に4Gモジュールを標準装備しており、これにより付加価値アプリ向けの巨大な組み込み基盤が形成されています。日本と韓国では、低遅延の安全メッセージを実証するV2X回廊のパイロット事業が実施されています。一方、東南アジアのライドシェア車両は、スマートフォン中心のソリューションに依存していますが、電気自動車の保証においてより詳細なバッテリー分析が求められるようになったことを受け、組み込み型ハードウェアへの移行が始まっています。地域の通信事業者は、データ通信コストを削減するために国境を越えたローミング提携を結んでおり、この動きにより2026年から2027年にかけて、小規模車両群での導入が拡大する見込みです。
欧州では、eCallの普遍的な準拠と、テレマティクスデータを活用して実環境での検証を行う新たなCO2排出量モニタリング制度に支えられ、着実な成長が見込まれます。GDPRや今後施行されるEUデータ法により、運用の複雑さは増すもの、プライバシー保護型分析ベンダーにとっては新たな市場機会も生まれています。中東およびアフリカ地域は、まだ発展途上ではありますが、湾岸地域のスマートシティ回廊や、走行距離に応じた保険料制度を試験導入している南アフリカの保険会社によって勢いを増しており、衛星IoTや低消費電力ネットワークによって、都市中心部以外の地域への展開も進んでいます。これらの地域全体で、統一されたUNECEサイバーセキュリティ規則が適用されており、準拠したハードウェアの調達を促進するとともに、プレミアム車およびエントリーレベル車の双方において、安全な無線アップデート機能が必須の機能となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 政府によるeCallおよび類似の規制措置
- 燃料価格の変動を背景とした車両運用最適化の需要
- 保険会社による走行距離連動型保険(UBI)の導入
- EV充電ネットワークとテレマティクスプラットフォームの統合
- OEM APIマーケットプレースを活用した車載データの収益化
- 今後導入されるUNECEのOTAサイバーセキュリティ規制(R155/R156)
- 市場抑制要因
- エントリーレベルの車両における端末およびデータプランのコストの高さ
- 世界の自動車用半導体の供給不足が継続しています
- 消費者のデータプライバシーおよび国境を越えたデータ主権に関する法律
- 国ごとのテレマティクスサービスの課税に関する複雑さ
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- サービス別
- インフォテインメントおよびナビゲーション
- フリートマネジメント
- 安全性・セキュリティ
- 診断および予知保全
- 保険テレマティクス
- V2XおよびOTAアップデート
- 販売チャネルの種類別
- OEM装着
- アフターマーケット
- コネクティビティ・ソリューション別
- 組み込み
- スマートフォン統合型
- 有線接続型/ ポータブル型
- 車両タイプ別
- 二輪車
- 乗用車
- ハッチバック
- セダン
- SUVおよびMPV
- 小型商用車
- 中型および大型商用車
- エンドユーザー別
- 一般消費者
- フリートオペレーター
- 保険・リース会社
- カーシェアリングおよびモビリティサービス事業者
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- エジプト
- トルコ
- サウジアラビア
- アラブ首長国連邦
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Continental AG
- Robert Bosch GmbH
- Denso Corporation
- Visteon Corporation
- Aptiv plc
- Harman International(Samsung)
- Panasonic Automotive
- Valeo SA
- Marelli SpA
- Mitsubishi Electric Corp.
- LG Electronics
- Verizon Connect
- Octo Telematics
- Geotab Inc.
- Trimble Transportation
- ACTIA Group
- Samsara Inc.
- HERE Technologies
- Teltonika IoT Group
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日


