


アジア太平洋のテレマティクス:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
APAC Telematics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124237
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、アジア太平洋のテレマティクス市場規模は2025年に187億米ドルと評価され、2026年の205億4,000万米ドルから2031年までに327億9,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは9.82%となる見込みです。
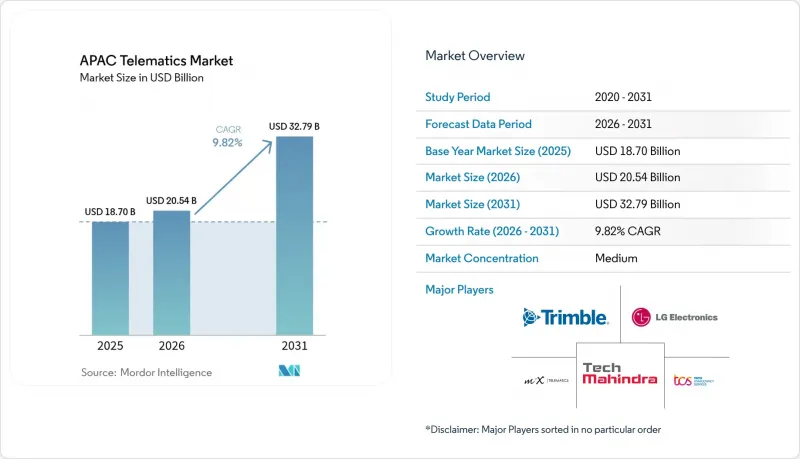
本レポートは、車種(小型商用車、中型・大型商用車)、チャネル(OEM組み込み型、アフターマーケット(有線)、アフターマーケット用OBD-IIドングル)、サービスタイプ(車両・資産追跡、ナビゲーションとインフォテインメント、その他)、通信技術(GNSS/GPS、セルラー通信、その他)、国別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
アジア太平洋のテレマティクス市場の動向と洞察
OEM搭載型接続性モジュールの普及
工場出荷時のテレマティクスユニットの搭載は、新規商用車においてますます標準化が進んでおり、2028年までに搭載率は94%に達する見込みです。中国のメーカーは国内のモバイルネットワーク事業者と提携して組み込みSIMを統合している一方、日本のOEM各社はAndroid Automotive OSを採用し、クラウドネイティブなサービスを提供しています。この変化により、規制順守が簡素化され、無線によるソフトウェア更新が可能となり、予期せぬダウンタイムを削減する予知保全がサポートされます。一方、アフターマーケットのベンダーは、組み込みハードウェアのみが実現できる車両バスとのより深い統合をフリート事業者が求めるようになったため、価格面での圧力に直面しています。
AIS-140とeCallに関する規制上の要件
インド運輸省は、AIS-140に基づき、すべての商用車にGPS追跡機能とパニックボタンの搭載を義務付けており、2026年4月からは、大型乗用車に対しても緊急ブレーキ機能や居眠り運転警告機能を適用対象に拡大する予定です。日本と韓国ではeCallが導入され、統一された緊急対応能力が推進されています。こうした動向により、プラットフォームベンダーは地域全体でコンプライアンスソリューションを拡大できるようになりますが、技術仕様の違いにより、依然としてモジュール式のソフトウェアアーキテクチャが求められています。
サイバーセキュリティとデータプライバシーに関する懸念
車両管理事業者は、遠隔からのハッキングや、位置情報・CANバスデータへの不正アクセスを懸念しています。アジア太平洋のいくつかの政府は、データローカリゼーションに関する厳格な規則を施行し、違反に対しては罰則を科しているため、コンプライアンス関連の予算が増加しています。ハードウェアベンダーは現在、ルートオブトラスト(RoT)チップを組み込み、通信キャリアと連携してエンドツーエンドの暗号化を導入しています。また、異常をモニタリングし、迅速なパッチ適用を調整するためのマネージドセキュリティオペレーションセンター(MSOC)サービスも登場しています。
セグメント分析
2031年までの年間平均成長率(CAGR)10.41%で、中型大型商用車(M/HCV)が最も急速な拡大を見せていますが、2025年時点では、アジア太平洋のテレマティクス市場シェアの53.58%を小型商用車(LCV)が占めていました。長距離トラックにおける1台あたりの平均収益が高い理由は、高度燃料分析、ブレーキ摩耗予測、コストのかかる路側検査を削減するコンプライアンスモジュールによるものです。一方、小型商用車の事業者は、荷物の安全確保や都市部での配送効率化を目的として、低コストのGPS追跡を優先しています。インドにおけるバスやトラック用のADAS(先進運転支援システム)規制の導入など、規制面の動きも、中型大型商用車(M/HCV)へのテレマティクス導入率をさらに押し上げています。Platform Scienceによる2025年のTrimbleのフリート事業部門買収に見られるようなプラットフォームの統合は、ELD(電子運転記録装置)コンプライアンスやバッテリー状態ダッシュボードを網羅した統合型ソリューションが、今後の成長を牽引することを示唆しています。
M/HCVの電動化プロジェクトでは、航続距離の延長や充電時間帯の最適化を図るため、テレマティクスの同時導入が不可欠です。EC(電子商取引)のサービスレベル契約(SLA)に追われるLCVのフリート管理者は、事故率を低減するためにカメラベース運転行動分析を導入しています。導入台数全体の大部分は依然としてLCVが占めていますが、サブスクリプション型分析プラットフォームとセットになった機能豊富なソリューションにより、売上高のシェアはM/HCV側に傾いています。したがって、こうしたセグメント間の相互作用が、ハードウェアOEMやプラットフォームプロバイダの差別化された市場参入戦略を形作っています。
2025年においても、OEM組み込み型ユニットは売上高シェアの41.89%を維持しましたが、アフターマーケット用OBD-IIドングルはCAGR10.02%のペースで成長しています。コスト意識の高いフリート事業者にとっては、自己設置の容易さや、保証を失うことなくベンダーを切り替えられる点が重視されています。対照的に、組み込み型モジュールは、車両バスとのより深い統合を実現し、無線によるファームウェアのダウンロードや工場出荷時の診断機能をサポートしています。OEM各社は、サードパーティのソフトウェアプラットフォーム用にAPIをますます開放しており、柔軟性における従来型格差を縮め、ハイブリッドな展開モデルを促進しています。
認定されたアフターマーケット製デバイスは、旧型車両の改造や、インドのAIS-140規格への対応において依然として極めて重要な役割を果たしています。有線接続のブラックボックスは、改ざん防止記録や衛星通信によるフェイルオーバーを必要とするフリートに利用されています。クラウドネイティブなテレマティクスベンダーは、組み込み型とアフターマーケットの両方のデータストリームを取り込む統合ダッシュボードを提供することで、チャネルの隔たりを解消しています。2026年以降、5Gモデムが標準化されるにつれ、ベンダーはハードウェアの更新サイクルが加速すると予想しており、設備投資を最小限に抑えたサブスクリプション型パッケージが、小規模事業者における導入を促進することになると見込まれています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- OEM搭載型接続性モジュールの普及
- AIS-140とeCallに関する規制上の要件
- 走行距離連動型保険(UBI)への需要の高まり
- eコマースのラストマイル配送車両の増加
- スマートシティのITS実証事業によるデータ連携の推進
- テレマティクスを組み合わせたOEM-フィンテックリースモデル
- 市場抑制要因
- サイバーセキュリティとデータプライバシーに関する懸念
- 初期のハードウェア通信コストが高め
- 断片化された相互運用性基準
- 2025年以降の半導体サプライチェーンの変動性
- バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が産業に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 車種別
- 小型商用車(LCV)
- 中型・大型商用車(M/HCV)
- チャネル別
- OEM組み込み型
- アフターマーケット(ハード有線)
- アフターマーケット用OBD-IIドングル
- サービスタイプ別
- 車両・資産追跡
- ナビゲーションとインフォテインメント
- 遠隔診断
- 安全セキュリティ(eCall、SVR)
- 保険テレマティクス(UBI/PAYD)
- 通信技術別
- GNSS/GPS
- セルラー通信(2G/3G/4G/5G)
- 衛星通信
- DSRC/C-V2X
- 国別
- 中国
- 日本
- 韓国
- インド
- オーストラリア・ニュージーランド
- 東南アジア(インドネシア、タイ、マレーシア、シンガポール、ベトナム、フィリピン)
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- LG Electronics Inc.
- Tata Consultancy Services Limited(TCS)
- MiX Telematics India Private Limited(Powerfleet)
- Trimble Inc.
- Tech Mahindra Limited
- Octo Telematics Ltd.
- Meitrack Group
- Concox(Shenzhen Jimi IoT Co., Ltd.)
- Arya Omnitalk Wireless Solutions Private Limited
- Asia Mobiliti Sdn. Bhd.
- Efkon India Private Limited
- Geotab Inc.
- CalAmp Corp.
- SinoTrack Group Limited
- Teltonika IoT Group
- Bosch Mobility Platform and Solutions India Private Limited
- Harman International Industries, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日


