


K-12教育:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
K-12 Education - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124290
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、K-12教育市場の規模は2026年に3兆5,400億米ドルに達し、2031年までに5兆8,300億米ドルに達すると予測されており、CAGRは10.51%で拡大すると見込まれています。
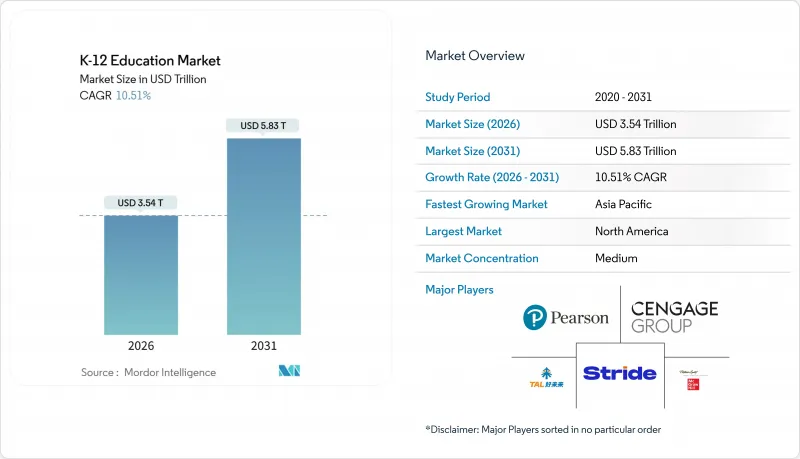
本レポートは、教育機関の種類(公立、私立)、学習モデル(従来の対面式、ハイブリッド式など)、テクノロジー(学習管理システム(LMS)、デジタルコンテンツおよび電子教科書など)、適用分野(就学前・小学校、中学校、高校)、および地域別に分類されています。市場規模および予測は、金額(米ドル)で示されています。
世界のK-12教育市場の動向と洞察
AIを活用した学習分析が生徒の学習成果を向上
予測ダッシュボードにより、習熟度のギャップがほぼリアルタイムで可視化されるようになり、タイムリーな介入が可能となり、四半期ごとの合格率が向上しています。早期警告モデルを導入している米国の学区では、2025年に78%の精度で学習困難な生徒を特定し、習熟度を12ポイント向上させました。中国もこれに追随し、同年に5万校の中学校で適応型評価の導入を義務付けました。インドはAIインフラに500億インドルピー(6億米ドル)を割り当て、カルナータカ州でのパイロット事業により、2025年末までに数学の成績が15%向上しました。自動化された授業計画に反映されるクローズドループ型システム診断を提供するベンダーは、複数年にわたる契約を獲得しており、静的な問題バンクに依存する出版社に圧力をかけています。研修が本格化し、データ標準が定着するにつれ、この要因が中期的な成長に最大の追い風となるでしょう。
教室のデジタル化に関する政府の義務付け
資金援助は、接続性の基準や端末普及率と結びつけられる傾向が強まっています。米国「インフラ投資・雇用法」では、学校のブロードバンド環境整備に72億米ドルが投入され、クラウドプラットフォームの導入が促進されました。欧州の「デジタル教育行動計画」では、インタラクティブディスプレイに100億ユーロ(113億米ドル)を拠出することを約束しており、2026年には欧州委員会による遵守状況の監査が実施される予定です。韓国やオーストラリアをはじめとする先行国では、デジタル教科書の導入期限を定め、数十億米ドル規模の調達ブームを引き起こしました。こうした支出は短期的な収益を押し上げますが、各学区はその成果を維持するために、ソフトウェアの定期的な更新費用を予算に組み込む必要があります。
農村部および低所得学区におけるデジタル格差
インフラの格差は、学力の不平等をさらに拡大させる恐れがあります。2024年、米国の970万人の生徒が、自宅での安定したブロードバンド接続を利用できていませんでした。その多くはアパラチア地方、先住民居留地、ミシシッピ・デルタ地域に集中しています。サハラ以南のアフリカでは、電化されている学校はわずか28%にとどまり、オンラインツールの活用は現実的ではありません。インドの農村部における端末保有率は2025年に40対1に達し、黒板による授業への回帰を余儀なくされています。ブラジル北東部の学区では、都市部との導入率の差が依然として50%にも及んでいます。補助金や端末寄贈制度が拡大するまでは、デジタルデバイドにより、短期的な成長率が1.3ポイント押し下げられることになります。
地域別分析
北米は2025年の収益の40.14%を占め、72億米ドルのE-Rate接続助成金と、デジタルコンテンツに関する各州の強力な義務化措置がこれを支えました。米国の学区は、クラウドサブスクリプション、分析ダッシュボード、端末の更新サイクルに多額の予算を割り当てており、これにより既存ベンダーの優位性が確固たるものとなっています。カナダは2025年、先住民コミュニティへのスマート教室へのアクセスを拡大するために12億カナダドル(8億8,000万米ドル)を投資しました。
アジア太平洋地域は、中国における全国的なAI学習支援サービスの展開や、インドの農村部向け光ファイバー整備プログラムに後押しされ、CAGR11.97%で最も急速に成長している地域です。現在の政策の勢いが続けば、アジア太平洋地域のK-12教育市場規模は2031年までに北米を上回ることになるでしょう。各国政府は、教員不足を緩和するため、ハードウェアへの補助金支給や適応型評価プラットフォームの導入義務化を継続しています。
欧州では、ローカルホスト型またはオープンソースのシステムを優先する厳格なデータ主権規制により、調達サイクルが長期化しているため、進展は緩やかです。ドイツの「DigitalPakt Schule」は2024年までに65億ユーロ(73億米ドル)を投入しましたが、各学区での導入は資金交付から依然として18ヶ月遅れています。英国では、18億ポンド(23億米ドル)の投資により、2025年までに低所得世帯の端末保有率が81%まで向上しました。
南米、中東・アフリカでは依然として状況がばらついています。ブラジルはラテンアメリカのEdTech支出の55%を占めていますが、北東部の農村部では依然としてインターネット接続環境の格差が残っています。中東およびアフリカでは、「ビジョン2030」の下、アラブ首長国連邦(UAE)やサウジアラビアでスマート教室のパイロット事業が盛んに行われている一方、南アフリカやナイジェリアではインフラの不足に苦慮しています。この地域での成長を目指すベンダーは、購買力のばらつきに合わせて価格設定を調整し、帯域幅が依然として不足している地域ではオフライン機能を提供する必要があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- デジタル機器およびブロードバンド接続の普及拡大
- AIを活用した学習分析が学生の学習成果を向上させる
- 教室のデジタル化に関する政府の義務付け
- パーソナライズ型および適応型学習プラットフォームへの需要の高まり
- キャリア準備のためのマイクロクレデンシャルの登場
- 学区レベルでのオープンソースカリキュラムに関する連携
- 市場抑制要因
- 農村部および低所得地域におけるデジタル・ディバイド
- 技術導入に対する教師の抵抗
- 学生データのプライバシーをめぐる訴訟が導入を制約しています
- 調達プロセスの細分化が販売サイクルの長期化を招いています
- 業界のサプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 機関の種類別
- パブリック
- プライベート
- 学習モデル別
- 従来の対面式
- ハイブリッド
- 完全オンライン/ バーチャルスクール
- 技術別
- 学習管理システム(LMS)
- デジタルコンテンツおよび電子教科書
- 評価・分析ツール
- コラボレーションおよびコミュニケーションプラットフォーム
- AR/VRおよびシミュレーションツール
- その他の技術
- 用途(学年)別
- 就学前および小学校(K-5)
- 中学校(6~8年生)
- 高等学校(9~12年生)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動きと提携
- 市場シェア分析
- 企業プロファイル
- McGraw-Hill Education
- Pearson plc
- Cengage Group
- Stride Inc.
- TAL Education Group
- Think and Learn Pvt Ltd(BYJU'S)
- Tata ClassEdge
- Next Education India Pvt Ltd
- Instructure Inc.
- Finalsite
- Google for Education(Alphabet)
- Microsoft Education
- Apple Education
- Kahoot ASA
- Blackboard Inc.(Anthology)
- DreamBox Learning
- ClassDojo
- Duolingo for Schools
- Seesaw Learning Inc.
- Desmos Studio PBC
- IXL Learning
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


