


東南アジアのゲーム市場:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Southeast Asia Gaming - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124254
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の東南アジアのゲーム市場規模は148億6,000万米ドルと推定されており、2025年の148億3,000万米ドルから成長し、2031年には150億米ドルに達すると予測されています。
2026~2031年にかけてのCAGRは0.19%となる見込みです。
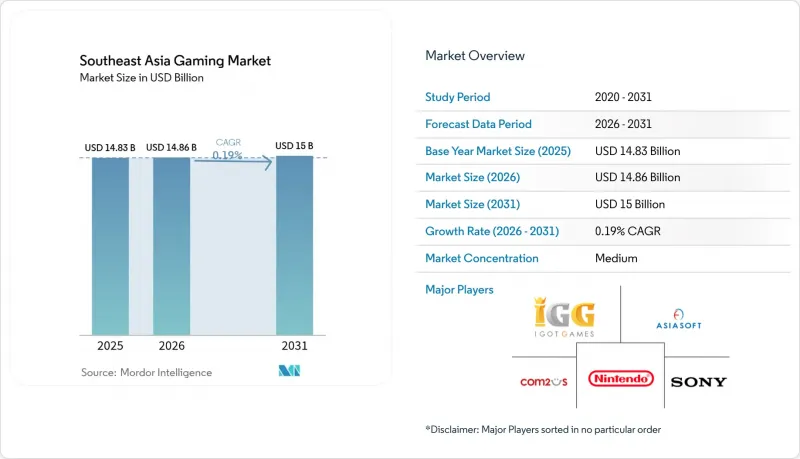
本レポートは、プラットフォーム(モバイル、PC、コンソール、クラウド/ゲームストリーミング)、収益モデル(フリートゥプレイ、プレミアム/ペイトゥプレイ、サブスクリプション、その他)、ゲームジャンル(MOBA/ストラテジー、シューティングとバトルロワイヤル、ロールプレイングゲーム、カジュアルとパズル、その他)、国別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
東南アジアのゲーム市場の動向と洞察
モバイルインターネットの普及率の上昇と手頃な価格のスマートフォンの登場
インドネシアでは2024年までに、インターネットユーザーの間でスマートフォンの普及率が99.4%に達し、プレイヤーの96%がモバイルゲームを好んでいます。150米ドル未満の低価格Android端末の登場により、ゲーマーの層が広がり、ベトナムのユーザーベースは5,400万人に達し、年率9%の成長を維持しています。パブリッシャーはこれに対応し、エントリーレベルのハードウェアに対応できるよう、アセットサイズ、フレームレート、バッテリー消費量を最適化しています。これにより、リーチを確保しつつ、高品質なグラフィックや収益化の深さを制限しています。軽量化されたビルドはデータ通信料を削減し、3Gへのフォールバック接続時でもプレイアビリティを向上させ、東南アジアのゲーム市場における「モバイルファースト」志向をさらに強めています。しかし、可処分所得の低い層ではアプリ内課金の頻度が抑えられており、ほとんどの市場でARPUは15米ドルを下回っています。ベンダーは通信事業者と提携し、ゲーム専用のデータプランを提供することで、ユーザーエンゲージメントの向上を図り、ユーザーをハイエンド端末へと誘導しようとしています。
5Gの展開による低遅延の競合型ゲームの実現
マレーシアの5Gネットワークは、2024年12月時点で人口の80.2%をカバーし、ダウンロード速度の中央値は前年同期の45.57Mbpsから105.36Mbpsへと向上しました。シンガポールはアジアでも最速クラスのモバイルスループットを誇り、タイの5Gカバー率は都市部の90%以上にとます。低遅延の接続により、ラグは30ミリ秒未満に短縮され、これはMOBAやバトルロイヤル系eスポーツにとって極めて重要な閾値です。TM Globalは、サーバーとの往復時間を短縮するためにエッジ施設を導入し、クラウドゲーミングのパイロットセッションにおいて、遅延を40%削減することに成功しました。通信各社は、5Gサービスの普及を図るため、データ通信料無料のゲームパスをバンドルしたり、トーナメントを共催したりしています。インドネシアでは、農村部での通信網の空白地帯や周波数オークションの遅れにより、均一な進展には歯止めがかかっていますが、政府のデジタルインクルージョンに関する方針により、2027年までに格差の解消を目指しています。
低スペックの端末基盤による高画質タイトル普及の制限
インドネシアとフィリピンでは、RAMが3GB以下のエントリーレベルのスマートフォンが、依然として端末全体の52%を占めています。開発者はプレイアビリティを維持するためにアセットストリーミングや適応型解像度技術に投資していますが、グラフィックの品質低下により、プレミアムコスチュームやシーズンパスのアップセルの可能性が薄れています。テスト対象機種は600機種以上にのぼり、品質保証(QA)予算を最大35%押し上げています。この制約により、カジュアルとハイパーカジュアルジャンルの優位性が維持され、平均セッション時間は30分未満にとどまり、広告閲覧単価(CPM)の押し下げ要因となっています。所得水準の上昇に伴いハードウェアのアップグレードは徐々に進む見込みですが、短期的な収益化の伸びには依然として上限があります。
セグメント分析
2025年の収益の70.78%をモバイルタイトルが占めており、東南アジアのゲーム市場が携帯端末に依存していることが確認されました。地方でのスマートフォンの普及が進むにつれ、このセグメントのユーザー数は依然として1桁台半ばの伸びを示していますが、収益化の強度は頭打ちとなっています。クラウドゲーミングは収益に占める割合がわずか1.8%にとどまるものの、5Gの展開やエッジコンピューティングに関する提携の恩恵を受け、0.95%という最も高いCAGRを記録しています。東南アジアのゲーム市場におけるクラウドサービスの市場規模は、2031年までに3億6,500万米ドルを超えると予測されており、これは総支出の2.43%に相当します。モバイルとクラウド間でセッションの引き継ぎを可能にするハイブリッドモデルは、ユーザー定着率の向上に寄与しています。PCカフェの売上高は電気料金の高騰により減少傾向にありますが、カフェはeスポーツアリーナとして再位置づけされ、周辺機器ブランドからのスポンサーシップを獲得しています。ハードウェア価格が400米ドル以上であること、公式の流通チャネルが限られていることから、ゲーム機の普及は遅れていますが、グレーマーケットからの輸入品がニッチな愛好家コミュニティを支えています。
通信事業者との契約に紐づいたハードウェアの補助金や、クラウド経由で配信されるコンソール用ゲームライブラリは、参入障壁の低減を図っています。コンテンツ戦略は、クロスプラットフォームでの進行を軸とする傾向が強まっており、プレイヤーはモバイルでプレイを進めつつ、ネットカフェや自宅で高品質なグラフィックを楽しむことができます。パブリッシャーは、クラウドレンダリングによるデモを活用して、今後リリース予定のモバイル版ゲームを宣伝しており、APKのダウンロードにおける障壁を低減するとともに、これまで低スペック端末の所有者には利用できなかった主力タイトル体験をアピールしています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- モバイルインターネットの普及率の上昇と手頃な価格のスマートフォンの登場
- 5Gの展開による低遅延の競合型ゲームの実現
- デジタルウォレットや通信事業者経由の決済の利用拡大
- eスポーツに対する政府の支援と税制上の優遇措置
- アプリ外における代替流通チャネルの台頭
- 東南アジアの地方都市で急増するクラウドゲーミングカフェ
- 市場抑制要因
- 低スペックの端末基盤による高画質タイトル普及の制限
- 厳しいコンテンツ規制と承認の遅れ
- 現地通貨の変動によるIAPの価格設定への悪影響
- デジタル決済における不正利用やチャージバックの増加
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済動向が市場に与える影響
第5章 市場規模と成長予測
- プラットフォーム別
- モバイル
- PC
- コンソール
- クラウド/ゲームストリーミング
- 収益モデル別
- フリートゥプレイ(F2P)
- プレミアム/ペイトゥプレイ
- サブスクリプション
- ゲーム内広告
- ハイブリッドとWeb3/プレートゥアーン
- ゲームジャンル別
- MOBA/ストラテジー
- シューティングゲームとバトルロワイヤル
- ロールプレイングゲーム(RPG)
- カジュアル・パズル
- シミュレーションスポーツ
- その他のゲームジャンル
- 国別
- インドネシア
- マレーシア
- フィリピン
- シンガポール
- タイ
- ベトナム
- その他の東南アジア
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Asiasoft Corporation Public Company Limited
- IGG Inc.
- Com2uS Holdings Corporation
- Netmarble Corporation
- Tencent Holdings Limited
- Bandai Namco Entertainment Asia Pte. Ltd.
- Sea Limited
- Nintendo Co., Ltd.
- Sony Group Corporation
- NetEase, Inc.
- VNG Corporation
- Garena Online Private Limited
- Gravity Co., Ltd.
- Sky Mavis Pte. Ltd.
- Shanghai Moonton Technology Co., Ltd.
- Electronic Arts Inc.
- Activision Blizzard, Inc.
- Ubisoft Entertainment SA
- Square Enix Holdings Co., Ltd.
- Supercell Oy
- Rovio Entertainment Corporation
- Roblox Corporation
- Epic Games, Inc.
- Valve Corporation
- RIoT Games, Inc.
- KRAFTON, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日