


貨物航空機:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Freighter Aircraft - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124202
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、貨物航空機市場の規模は、2025年の89億2,000万米ドルから2026年には94億米ドルへと拡大し、2026~2031年にかけてCAGR5.20%で推移し、2031年までに121億1,000万米ドルに達すると予測されています。
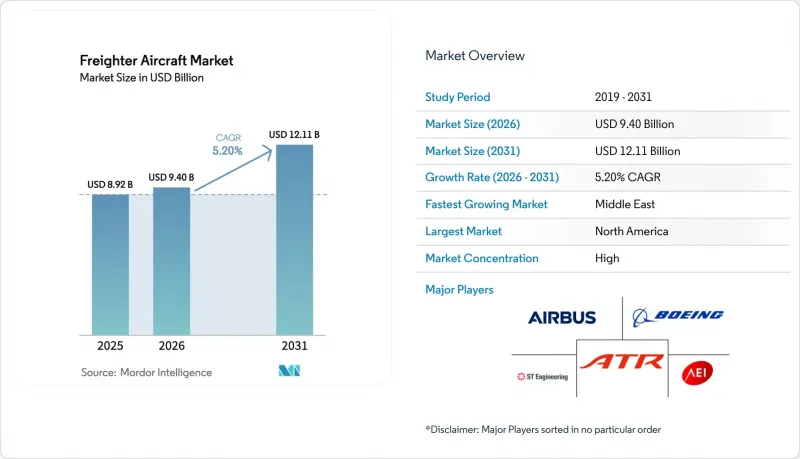
本レポートは、航空機タイプ(OEM、旅客機から貨物航空機への改造)、ペイロード容量(標準機体、中型ワイドボディ機、大型ワイドボディ機)、エンジンタイプ(ターボファン、ターボプロップ)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の貨物航空機市場の動向と洞察
eコマースと宅配便のブーム
国境を越える小包輸送量は、2028年まで年率12~15%のペースで増加すると予測されており、このペースに対応するため、物流統合事業者は3年前から貨物航空機への改造枠を確保する必要があります。Amazon Airの機体数は2025年に110機まで増加し、同社は米国の地方都市における2日配送を維持するため、767-300型機の改造機をさらに20機確保しました。Cainiao Logisticsは2024年、単身者の日(シングルズデー)の需要急増に備えるため、改造済み777Fを10機発注しました。同日の貨物量は通常の3倍に達する可能性があり、これは航空機の貨物室(ベリーホール)だけでは対応しきれない規模です。翌日配送を保証する便のプレミアム料金は現在、標準チャーター料金より15~20%高くなっており、リース料率が上昇している状況下でも、専用貨物航空機への積極的な資本投入を支えています。
ICAOのCO2・騒音規制に対応するための機材更新
ICAOのCO2設計基準は2027年から適用されますが、2024年に完全に施行された第14章の騒音規制により、旧式の747-400やMD-11貨物航空機はすでに欧州と日本の主要空港から排除されています。フェデックスは2024年初頭に最後のMD-11Fを退役させ、2028年までに24機の777Fの納入を確定させました。その最大の理由として、規制順守の確実性を挙げています。OEMの受注残が36ヶ月分に及ぶ中、2026年以降に決定を先送りできない航空会社は、改修の猶予期間が短縮されるという状況に直面しており、これが貨物航空機市場の後押しをさらに強めています。
燃料価格と炭素価格の変動性
2025年のジェット燃料価格は1ガロンあたり平均2.50~3.50米ドルでした。0.50米ドルの変動ごとに、777F 1機あたりの年間燃料費は約15万米ドル増加し、平均8~12%の利益率を圧迫することになります。2025年、EU排出量取引制度(EU-ETS)による炭素排出権は1トンあたり60~80ユーロ(69.8~93.07米ドル)で取引され、これは777Fによる大西洋横断便1区間あたり8,000~1万ユーロ(9,306.72~1万1,633.4米ドル)に相当します。小規模な貨物航空会社は、燃料費と排出権価格の両方のリスクをヘッジするための財務的余力が不足しており、価格が高騰した際には運航能力の淘汰が生じる可能性があります。
セグメント分析
旅客機から貨物航空機への改造は、2031年までCAGR5.95%で拡大すると予測されており、2025年の貨物航空機市場シェアの51.25%を工場製造の貨物航空機が占めるにもかかわらず、OEMによる新規製造を上回ると見込まれています。改造に魅力を感じる運航会社は、設備投資(CAPEX)の削減を理由に挙げています。例えば、導入から15年経過した767-300ERを2,200万米ドルで貨物航空機へ改造できるのに対し、777Fの定価は2億2,000万米ドルであり、これにより20年にわたる債務負担を負うことなく輸送能力の増強が可能となります。イスラエル・エアロスペースインダストリーズは2024年に「777-300ERスペシャル・フレイター」を発売し、2025年半ばまでに23機の受注を獲得しました。同社は、767Fや工場製造の777Fではカバーされていない80~90トンの市場を対象としています。2024年に認証を取得したSTエンジニアリングのA321P2Fは、28トンの積載能力とコンテナ対応のメインデッキを備えており、短距離エクスプレス路線網にワイドボディ機並みの積載効率をもたらします。
OEM製貨物航空機には依然として構造上の利点があります。新型の777-8Fは、改造された777-300ERに比べてトンキロ当たり15%少ない燃料を消費し、2027年のICAO基準に即座に準拠しています。Airbusは2025年に8機のA350Fを引き渡し、残存価値と空港への制限のないアクセスを優先するルフトハンザ・カーゴやシンガポール航空などがローンチカスタマーとなりました。しかし、リードタイムのリスクがあるため、eコマースの急増に18~24ヶ月以内に対応しなければならない運航会社にとっては、改造機が依然として魅力的な選択肢となっています。これにより、中古市場はOEM機との競合から守られ、貨物航空機市場におけるその役割が確固たるものとなっています。
地域別分析
2026年、北米の貨物航空機市場規模は44億米ドルで、世界全体の46.81%を占めました。これは、2031年までに電子商取引の浸透率が米国の小売売上高の30%に達すると予想されているためです。フェデックスのメンフィス・スーパーハブでは、ピーク時に1時間あたり50万個の荷物を処理しており、UPSのルイビルコンプレックスでは40万個を超えています。こうした取扱量は、ワイドボディ機による輸送能力に対する持続的な需要を支えています。カナダのカーゴジェット社は2025年に767-300Fを3機追加導入し、アマゾン・カナダとの長期輸送能力購入契約を更新しました。これは、国内の翌日配達小包需要が引き続き堅調であることを反映しています。
中東はCAGR6.23%を記録し、最も急速に成長している地域です。エミレーツ・スカイカーゴは、2027年までに777Fをさらに5機導入することを決定しており、これにより総機数は16機となり、アジアと欧州を結ぶ「第6の自由」の架け橋としてのドバイの役割がさらに強化される見込みです。カタール航空カーゴは28機の貨物航空機を運航しており、その中には油田設備などの特大貨物の輸送に特化した2機の747-8Fが含まれています。これらは、混雑の少ないドーハの夜間スロットを活用しています。エティハドカーゴは依然として小規模な参入企業ですが、医薬品輸送を対象にA350Fにアクティブ冷却装置を後付けしており、地域市場における競合情勢を広げています。
サプライチェーンのシフトや、48時間配送を約束する域内eコマースに牽引され、アジア太平洋の需要は加速しています。SFエクスプレスは、2025年末までに機材数を92機まで拡大する計画であり、2026~2027年にかけて737-800BCFの追加スロットを15枠確保しています。A350Fの早期導入事業者であるシンガポール航空カーゴは、777Fをオーストラリアとインド路線へ再配置し、路線の密度に合わせて機体のサイズを最適化しています。香港や上海の空港における制約により、増便分は深センやプノンペンといった二次ハブ空港へと振り用られており、それによって輸送能力の分布が多様化しています。
欧州では、ルフトハンザ・カーゴのライプツィヒとフランクフルトでの運航、ならびにDHLの汎欧州ネットワークに支えられ、輸送量は安定しています。フランクフルトでのスロット不足により、さらなる便数の増加は制限されていますが、燃費効率に優れたA350Fにより、ルフトハンザは現地の騒音規制枠を超えずに機材の大型化を図ることができています。ラテンアメリカとアフリカは依然としてニッチ市場ですが、LATAMカーゴとエチオピア・カーゴは2025年にそれぞれワイドボディ機を2機追加しました。両社は、農産物の輸出や鉱業用部品を、メインデッキ専用便の導入の契機として挙げています。両社の合計市場シェアは5%未満にとどまっていますが、これらの地域は収益性の高いバックホール便の機会を提供しており、グローバルネットワークのバランスを改善しています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- eコマースと宅配便のブーム
- ICAOのCO2・騒音規制に対応するための機材更新
- 旅客機による貨物輸送能力の縮小
- アジア域内と環太平洋の貿易ルートの拡大
- 温度管理が必要なメインデッキスペースに対する特殊貨物の需要
- 2027年以降の極域ETOPS路線の開設
- 市場抑制要因
- 燃料価格と炭素価格の変動性
- 環境規制遵守コストの増大(EU-ETS、CORSIA)
- P2Fスロット用の改造用旅客機の供給不足
- 貨物メガハブにおけるスロットと滑走路の混雑
- バリューチェーン分析
- 規制と技術の展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 航空機タイプ別
- OEM
- 旅客機から貨物航空機への改造
- ペイロード容量別
- 標準機体(45トン未満)
- 中型ワイドボディ機(40~80トン)
- 大型ワイドボディ機(80トン超)
- エンジンタイプ別
- ターボファン
- ターボプロップ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- The Boeing Company
- Airbus SE
- Avions de Transport Regional(ATR)
- Textron Inc.
- KF Aerospace
- Singapore Technologies Engineering Ltd
- Aeronautical Engineers Inc.
- Precision Aircraft Solutions
- Israel Aerospace Industries Ltd
- Embraer S.A.
- Silk Way West Airlines
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日