


自動車用ホワイトボディ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive Body-in-White - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124162
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の自動車用ホワイトボディの市場規模は1,469億2,000万米ドルと推定されており、2025年の1,419億2,000万米ドルから拡大し、2031年には1,746億7,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは3.52%となる見込みです。
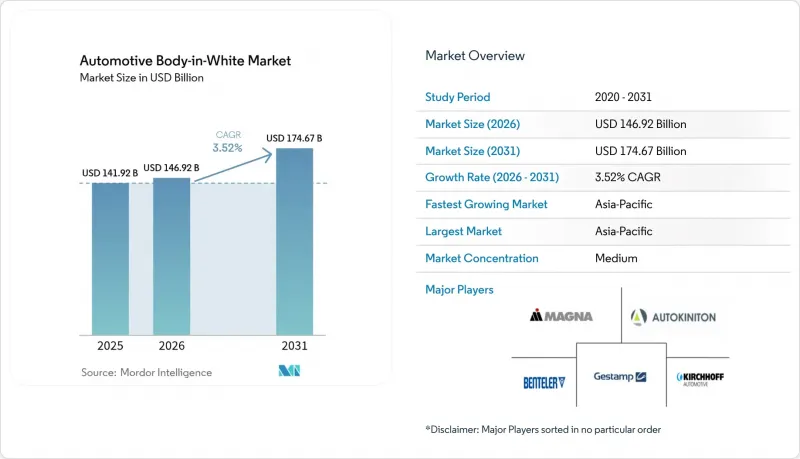
本レポートは、車種別(乗用車および商用車)、推進方式別(内燃機関車および電気自動車)、材質別(アルミニウム、鋼、複合材料、マグネシウム)、材料接合技術別(溶接、リベット接合、クリンチ接合、接着接合)、および地域別に分類されています。市場予測は金額(米ドル)で示されています。
世界の自動車用ホワイトボディ市場の動向と洞察
軽量車両への需要の高まり
世界各国で規制基準が厳格化される中、自動車業界では軽量化への取り組みがますます進んでいます。自動車メーカー各社は、安全性や性能基準を維持しつつ、車両重量を削減するために、先進的な素材や革新的な設計戦略を採用しています。次世代高張力鋼が最前線に立ち、構造的完全性や衝突安全性を損なうことなく、著しい軽量化を実現しています。同時に、電気自動車の普及が急拡大する中、より軽量な車体構造への注目が高まっています。わずかな軽量化でも、航続距離の大幅な向上につながるからです。
アルミニウム製のスペースフレームは高級車セグメントで普及が進んでいますが、その高い製造コストが、大衆市場でのさらなる普及を妨げています。そのため、メーカー各社は材料選定において、性能、コスト、製造性を綿密に検討しています。
EV生産プラットフォームの急速な拡大
EV専用プラットフォームは部品点数を大幅に削減し、荷重経路を兼ねる構造型バッテリーパックの採用を可能にします。テスラのオースティン工場では、フロントおよびリアのギガキャスティングを一体化させたことで、部品点数が30~40%削減されたと報告されています。BYDやNIOは、セル・トゥ・パック(Cell-to-Pack)アーキテクチャを採用しており、これには新たな接合技術や熱遮断ソリューションが求められます。高級電気自動車が高電圧アーキテクチャを採用するにつれ、電気的絶縁性の向上に対する需要が急増しており、構造部品における複合材インサートへの依存度が高まっています。大型バッテリーパックの重量増により、超高強度材料と洗練された構造設計の必要性がさらに高まっています。これに対応するため、自動車メーカーは先進的な鋼材を採用し、トポロジー最適化を活用して、次世代車両プラットフォームにおける安全性、性能、効率の調和を図っています。
先進的なBIW材料の高コスト
軽量素材は自動車のイノベーションにおいて極めて重要ですが、その採用はコスト、インフラ、サプライチェーンの力学が複雑に絡み合う状況に左右されます。軽量化という利点で高く評価されているアルミニウムは、従来の鋼材に比べて著しく高価です。この価格差により、アルミニウムは高級車セグメントに適している一方で、大衆市場向けの用途からは外れてしまっています。一方、炭素繊維強化プラスチック(CFRP)は卓越した強度対重量比を誇りますが、材料費や加工コストが高いため、その使用は主に超高級車に限定されています。
さらに、金属は確立されたリサイクルインフラの恩恵を受けているのに対し、複合材料は大幅に遅れており、所有コストを押し上げ、循環型経済の可能性を制限しています。アルミニウムはその代表的な例です。原材料価格の予測不可能性は調達戦略をさらに複雑にし、メーカーの長期的な計画に課題をもたらしています。
セグメント分析
2025年時点で、乗用車は自動車用ホワイトボディ市場規模の67.60%を占めていましたが、商用車は2031年まで年平均4.43%の成長率で拡大すると予測されています。フリート運営事業者は、ライフサイクルを通じた運用コストの削減を優先しており、軽量化と電気自動車の航続距離の延長につながるアルミニウム製スペースフレームの材料コストの高さを容認しています。100 kWhのバッテリーパックを搭載する電気バンには、20~30%の追加補強が必要となり、これにより超高張力鋼製のクロスメンバーに対する需要が生まれています。予測期間中、モジュラー式ラダーフレームのコンセプトにより、トラックOEM各社は1つのシャーシ上で荷台、キャビン、燃料電池マウントを組み合わせることが可能となり、標準化された接合フランジを設計するBIWサプライヤーに恩恵をもたらすでしょう。
商用プラットフォームにおける製品サイクルの長期化(最長10年)は、資本集約的なホットスタンピング生産ラインに安定した生産量を確保します。運転支援センサーの搭載を義務付けるEUの「一般安全規制」などの規制により、BIW設計には保護された電子機器用キャビティの組み込みが求められています。2027年に施行される米国大型トラック向け温室効果ガス規制(フェーズ2)は、軽量ビームやクロスメンバーへの需要をさらに拡大させ、自動車用ホワイトボディ市場の着実な成長を支えることになります。
2025年の自動車用ホワイトボディ市場において、内燃機関は62.70%のシェアを占めています。電気自動車および電気トラックは急速に台頭しており、2031年までのCAGRは10.84%に達すると見込まれています。構造用バッテリーパックの採用により、独立したフロアパンが不要となり、ねじり剛性が15~20%向上するため、自動車メーカーはクロスレールを省略し、衝突荷重経路を簡素化できるようになります。800V電気自動車への移行に伴い、絶縁要件が強化され、エンジニアは複合材料やコーティングを施したアルミニウム製筐体への採用を迫られています。内燃機関モデルは依然として生産台数で圧倒的なシェアを占めており、衝突エネルギー吸収に最適化されたハイドロフォーム加工鋼製サイドシルに対するベースライン需要は維持されています。2026年から2031年にかけて、デュアルボディアーキテクチャが共存することになり、サプライヤーは自動車用ホワイトボディ市場において、溶接と接着の両方の技術を並行して維持することが求められます。
航続距離への不安も軽量化予算を支える要因となっています。これは、車体から1キログラム軽量化されるごとに、走行距離が2~3キロメートル伸びるためです。最後に、EUのバッテリー規制では「分解を考慮した設計」が求められているため、OEM各社は、構造的な損傷を与えることなくバッテリーパックの取り外しを可能にする、ボルト固定式またはリベット式のシステムに、溶接式ブラケットを置き換えています。
地域別分析
アジア太平洋地域は2025年に自動車用ホワイトボディ市場の45.60%のシェアを占め、2031年までCAGR4.69%で推移する見込みです。中国は新エネルギー車(NEV)の割当制度を通じて販売台数を牽引しており、BYDやNIOは荷重経路の設計を一新する構造型バッテリーパックを主導しています。日本の鉄鋼メーカーは1,500 MPaのAHSS(高張力鋼板)の開発を進め、国内およびASEAN地域の工場に供給しています。韓国では、ボディ・イン・ホワイト(BIW)、バッテリー、モジュールのサプライヤーが集中しており、垂直統合が加速しています。
欧州は、多材料接合および脱炭素化生産において技術的リーダーシップを維持しています。ドイツの金型メーカーは、現地化された焼入れゾーンを備えたホットスタンピングラインを出荷しています。北欧のアルミニウム生産者は現在、カーボンフットプリントを大幅に削減した原料を供給しており、自動車製造分野において従来の石炭を燃料とする製錬所を上回っています。高排出量の輸入品に課税する炭素国境調整メカニズム(CBAM)の導入に伴い、これらの北欧生産者の優位性はますます鮮明になってきています。自動車メーカー各社は、低炭素素材への転換やホワイトボディの最適化に注力しており、これに加え、コンプライアンスコストの高騰により、車両プログラム予算の相当な割合を占めるケースが頻繁に見られます。これらの戦略は規制要件に沿ったものであり、潜在的な罰則を回避するための慎重な措置となっています。
北米では、USMCA(米国・メキシコ・カナダ協定)の地域内調達ルールやEVへの投資により、着実な成長が見られます。米国の工場ではアルミニウム対応プレス機への再投資が進む一方、メキシコの工場は地域内調達基準の範囲内で、コスト競争力のあるプレス部品を供給しています。カナダの製錬所は水力発電を活用し、低炭素アルミニウムを求めるOEMメーカーを惹きつけています。アジアとの人件費格差は依然として逆風となっていますが、オンショアリングの優遇措置や物流面の強靭性により、自動車用ホワイトボディ市場向けの生産能力拡大は順調に進んでいます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 軽量車両への需要の高まり
- 世界のCO2排出規制および燃費規制の厳格化
- EV生産プラットフォームの急速な拡大
- 高張力鋼およびアルミニウム合金の進展
- 中国のEVメーカーによるギガキャスト構造の採用
- ASEAN地域の新規EV工場が、現地のボディ・イン・ホワイト(BIW)生産能力を拡大しています
- 市場抑制要因
- 先進的なBIW材料の高コスト
- 多材料構造物の複雑な接合および補修
- 低炭素鋼・アルミニウムの供給不足
- ギガキャスト製ボディにおける保険および修理費用のリスク
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 車両タイプ別
- 乗用車
- 商用車
- 推進タイプ別
- 内燃機関
- 電気自動車
- 素材のタイプ別
- アルミニウム
- 鋼(軟鋼、HSS、AHSS、UHSS)
- 複合材料(CFRP、GFRP、SMC)
- マグネシウムおよびその他の金属
- 材料接合技術別
- 溶接(RSW、レーザー、FSW)
- セルフピアシングおよびプラズマアシストリベット留め
- クリンチ接合および機械的締結
- 接着およびハイブリッド接合
- 地域
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Magna International Inc.
- Norsk Hydro ASA
- Gestamp Automocion SA
- Aisin Seiki Co. Ltd.
- thyssenkrupp AG
- Tata Steel Ltd.
- Autokiniton US Holdings, Inc(Tower International)
- CIE Automotive
- Benteler International AG
- AUTOCOMP CORPORATION PANSE PVT. LTD.
- SM Auto Engineering Pvt. Ltd.
- ArcelorMittal SA
- KIRCHHOFF Automotive GmbH
- WEISS GmbH
- KUKA AG
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日