


中国建設:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
China Construction - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124093
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、中国の建設市場規模は、2025年の4兆8,500億米ドルから2026年には5兆300億米ドルへと拡大し、2026年から2031年にかけてCAGR3.65%で推移し、2031年には6兆100億米ドルに達すると予測されています。
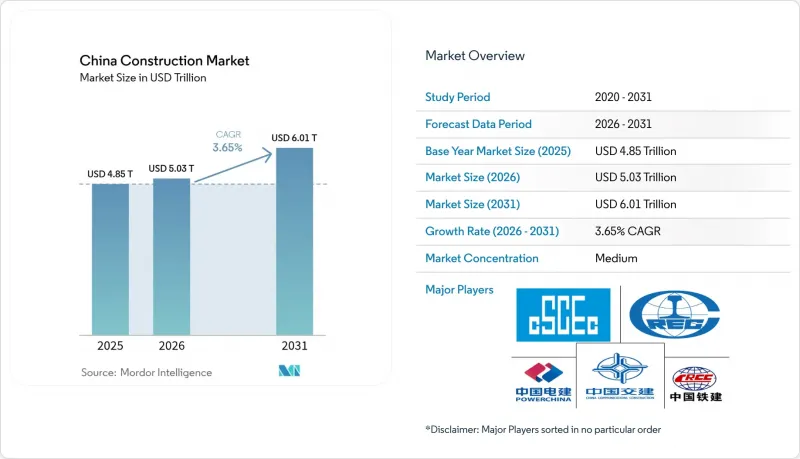
本レポートは、セクター別(住宅、商業、インフラ)、建設タイプ別(新築、改修)、建設工法別(従来の現場施工、現代的な建設工法)、資金源別(公的、民間)、および地域別(江蘇省、広東省、浙江省、北京市、上海市、中国その他の地域)に分類されています。市場予測は金額(米ドル)で示されています。
中国の建設市場の動向と洞察
政府によるインフラ刺激策
中国は、地下パイプライン、ガス網、暖房ネットワークなどの「隠れたインフラ」に5,714億米ドルを投入しています。このプログラムは、防災対策の強化とスマートシティ技術に重点を置いており、その結果、高度なエンジニアリング、BIM、IoTの能力を持つ建設業者が有利な立場に立っています。固定資産データによると、2025年初頭におけるインフラ支出は前年比5.6%増となり、水利投資は39.1%も急増しており、短期的な勢いの強さが浮き彫りになっています。地方自治体はグリーンビルディング基準を満たす必要があり、景気刺激資金がエネルギー効率指標と連動することで、高性能建材への需要が高まっています。
都市化に牽引される住宅需要
中国の五カ年計画は、都市化率70%を目標としており、戸籍制度の改革を通じて約3億人の出稼ぎ労働者に都市サービスへのアクセスを提供します。この変化により、手頃な価格の住宅に加え、病院、学校、交通機関といった付帯施設に対する安定した需要が生まれています。現在、中部および西部の省では沿岸部よりも急速な都市化が進んでおり、需要の地理的広がりが拡大しています。政策指針では、包摂的で手頃な価格の住宅が優先されており、標準化された低コスト設計に長けた建設業者にとって、予測可能な業務フローが生まれています。
地方自治体の土地売却収入の減少
土地売却収入は市予算の最大30%を占めていますが、中小都市における住宅需要の低迷により、競売収入が減少しており、新規プロジェクトに充てられる資金が抑制されています。地方自治体はこれに対応し、公共事業の計画を延期したり規模を縮小したりしているため、自治体の発注に依存する建設業者にとって、短期的な受注機会が減少しています。現在検討されている財政改革により、収入源の多様化が図られる可能性がありますが、その実施時期は依然として不透明であり、入札案件のパイプラインにリスクをもたらしています。
セグメント分析
インフラ分野はCAGR5.41%の見通しを示しており、国が交通網、水利、公益事業の近代化を優先していることから、他のすべてのセクターを上回っています。中国の建設市場において、住宅分野は2025年に35.10%のシェアを維持しており、これは出稼ぎ労働者に優しい住宅補助金が後押ししています。産業・物流施設は、電子商取引やサプライチェーンの現地化を背景に急増している一方、リモートワークの普及に伴い、従来のオフィスビルの建設は鈍化しています。
全長158kmの完全自動運転高速道路および5,714億米ドル規模の「隠れたインフラ」プログラムへの政府支出は、強靭なネットワーク構築への取り組みを裏付けています。再生可能エネルギー対応の送電網プロジェクトや平魯運河は、今後数年にわたり需要を押し上げるでしょう。集合住宅は依然として中核をなしていますが、通勤者がより広い居住空間を求めるにつれ、第2級都市の郊外にある低密度の別荘が勢いを増しています。厳格なグリーンビルディング規制により、公共・住宅の両セグメントで高スペックの断熱材への移行が進み、省エネ資材の需要が押し上げられています。
2025年の中国建設市場における支出のうち、新築工事が77.05%を占めましたが、都市再生キャンペーンが活発化するにつれ、改修工事は2031年まで年率5.22%の伸びが見込まれています。集合住宅の改修は、エネルギー性能と耐震性を向上させ、グリーンボンドの適格要件や特別目的債の発行要件にも合致しています。
都心部の優良な土地は限られており、解体には社会的コストが伴うため、所有者は改修を好む傾向にあります。老朽化したショッピングモールを複合用途のコミュニティハブへ転換したり、オフィスをアパートへ再構成したりすることは、収益性の高い改修の例です。財政面では、改修工事は土地取得コストが低く、承認手続きも迅速であるため、居住環境下での工事に精通した専門請負業者にとって、より高い利益率につながります。そのため、中国の建設市場において、大規模改修の市場規模は、成熟した大都市圏における新築プロジェクトよりもさらに急速に拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 政府によるインフラ整備のための景気刺激策
- 都市化に伴う住宅需要
- デジタルプロジェクト承認プラットフォーム(BIMを活用した)
- 国内の「一帯一路」回廊関連の波及効果をもたらすプロジェクト
- 一線都市におけるプレハブ住宅の義務的割当
- 市場抑制要因
- 地方都市における住宅供給過剰の長期化
- 熟練労働者の人件費の高騰
- ESG連動型融資による炭素集約型建設への上限設定
- 地方自治体の土地売却収入の減少
- バリュー・サプライチェーン分析
- 概要
- 不動産開発業者および建設業者-主要な定量的・定性的分析結果
- 建築・エンジニアリング企業-主要な定量的および定性的洞察
- 建材・設備メーカー-主要な定量的・定性的洞察
- 政府の取り組みとビジョン
- 規制情勢
- 技術展望
- 業界の魅力度-ファイブフォース分析分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係
- 価格設定(建設資材)および建設コスト(資材、人件費、設備)の分析
- 中国と他国の主要な業界指標の比較
- 今後の主要プロジェクト/進行中のプロジェクト(メガプロジェクトに焦点を当てて)
第5章 市場規模と成長予測
- セクター別
- 住宅
- アパート/分譲マンション
- ヴィラ/一戸建て住宅
- 商業
- オフィス
- 小売
- 産業・物流
- その他
- インフラ
- 交通インフラ(道路、鉄道、航空、その他)
- エネルギー・ユーティリティ
- その他
- 住宅
- 建設タイプ別
- 新築
- 改修
- 構築方法別
- 従来のオンサイト方式
- 現代的な建設手法(プレハブ、モジュラーなど)
- 投資情報源別
- パブリック
- プライベート
- 地域別
- 江蘇省
- 広東省
- 浙江省
- 北京
- 上海
- 中国その他の地域
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- China State Construction Engineering(CSCEC)
- China Railway Group(CREC)
- China Railway Construction(CRCC)
- China Communications Construction(CCCC)
- Power Construction Corporation(PowerChina)
- China Metallurgical Group(MCC)
- China Energy Engineering Corporation(CEEC)
- Shanghai Construction Group
- China National Chemical Engineering(CNCEC)
- China Petroleum Engineering(CPEC)
- Beijing Construction Engineering Group
- Sinohydro
- CRRC Urban Construction
- Beijing Urban Construction Group
- Jiangsu Nantong No.2 Construction
- Huashi Group
- Zhejiang Construction Investment Group
- China Harbour Engineering
- Longfor Construction
- Country Garden Construction
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日

