


欧州の消費者向け包装:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe Consumer Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 131 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124084
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、欧州の消費者向け包装市場の規模は2025年に1,757億1,000万米ドルと評価され、2026年の1,827億9,000万米ドルから2031年までに2,226億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.03%となる見込みです。
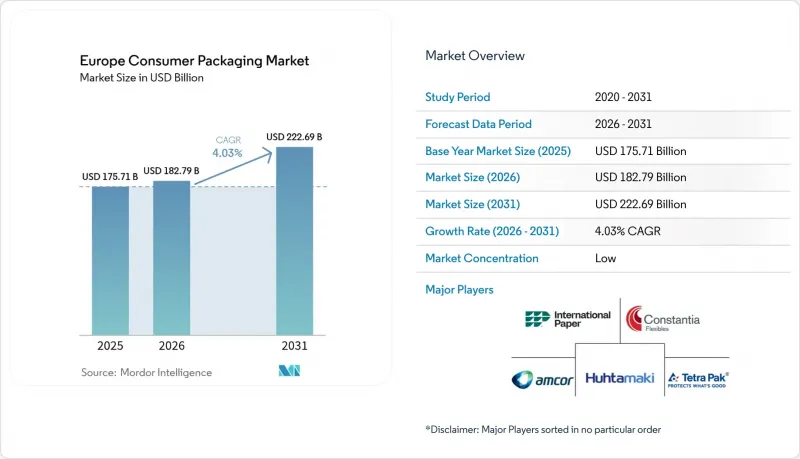
本レポートは、素材(プラスチック(PE、PP、PETなど)、紙・板紙(段ボール、成形繊維など)、ガラス、金属(缶、キャップ・クロージャ、チューブなど))、包装形態(硬質、軟質、半硬質)、エンドユーザー産業(食品、飲料、製薬・ヘルスケアなど)、および国ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
欧州の消費者向け包装市場の動向と洞察
利便性を重視したフレキシブルプラスチック包装への需要
都市部での外出先での消費が回復する中、フレキシブル包装はガラスや金属からのシェアを奪い続けています。開封しやすく再封可能な機能を備えた分量調整済みのパウチは、携帯性と鮮度を重視する25歳から45歳層のモバイルなライフスタイルに合致しています。価格の変動は依然として小幅にとどまっています。2024年後半には7ミクロンのアルミ箔が4%値上がりしましたが、コンバーター各社は、かさばることなく保存期間を延長するバリアコーティングを施した軽量フィルムを採用することで、コスト上昇分を相殺しました。現在では、パッケージ形態へのこだわりよりも機能性が重視されるようになり、ソースやベビーフードなどの液体製品は、重量のある硬質パッケージから、注ぎ口付きのパウチへと移行しています。その結果、食品およびパーソナルケアの両分野において、フレキシブルパッケージのシェアが持続的に拡大しています。
Eコマースの急成長がラストマイル包装のニーズを生み出しています
消費者への直接配送では、コンベアからの落下、温度変化、そして玄関先での入念な点検に耐えなければならない包装が、複数の接触点を経ることになります。PPWR(プラスチック廃棄物削減規則)は、2030年までに輸送用および販売用包装の40%を再利用可能とすることを義務付けており、小売業者に対し、自動化と持続可能性の調和を図るよう圧力をかけています。緩衝性と寸法効率のバランスに優れた成形繊維製インサートや、精密に設計された段ボール箱への需要が急増しています。ポーランドとスペインではEコマースの普及率が最も急激に上昇しており、欧州の消費者向け包装市場における地域間の成長格差が拡大しています。また、ブランドオーナー各社はデジタル印刷を活用して、各小包をマーケティングのキャンバスへと変え、開梱体験を単なるコストセンターではなく、収益の源泉へと昇華させています。
変動の激しいポリマーおよび紙パルプ価格
原料価格の変動は、加工業者の利益率を圧迫し、四半期ごとの指数に基づいて設定された価格契約を混乱させています。2024年初頭、下流需要の低迷を背景にポリエチレン価格は軟化しましたが、アジアの供給網が混乱した際にはPET価格が逼迫し、原材料価格の推移を予測することの難しさが浮き彫りになりました。繊維分野では、製紙工場のメンテナンスによる操業停止や物流のボトルネックを要因として、2024年第2四半期にコート紙価格が10%近く急騰した後、落ち着きを見せました。リサイクル事業やパルプ資産への垂直統合が支持を集めていますが、これにより、イノベーションや地理的拡大に充てられるはずの資本が拘束されてしまいます。
セグメント分析
紙・板紙部門は、EC事業者や外食産業向け使い捨て製品を牽引役として、2025年の売上高の35.22%を占めました。欧州の消費者向け包装市場において、紙製ソリューションの市場規模は、規制当局の好意的な姿勢と消費者の意識が引き続き追い風となることから、緩やかに拡大すると予測されています。しかし、PETのCAGR5.74%は、デポジット・リターン制度の経済性と、食品グレードのリサイクル素材使用を約束するブランドの取り組みによって、決定的な勢いの転換が起こっていることを浮き彫りにしています。欧州の消費者向け包装市場におけるシェアの拡大は、2024年に平均24%のリサイクル樹脂を使用していた単一素材PET製飲料ボトルによるものであり、クローズドループ方式の実現可能性を裏付けています。対照的に、PEおよびPPは、新たな禁止措置により使い捨てキャップ、カトラリー、薄手の食料品用袋が市場から姿を消すという逆風に直面しています。
PETの優位性は、最適化されたプラントで75%に達する機械的リサイクル収率によってさらに裏付けられており、繊維系カートンとの炭素排出量の差が縮小しています。一方、ガラス業界団体は200億ユーロ規模の溶融炉の電化を推進していますが、電気料金の高騰が競合力を曇らせています。アルミニウムは依然として循環型経済における強力なストーリーを維持していますが、使用済み缶シートの流動性は、地域ごとの回収率によって変動します。特殊ポリマーは、医薬品のブリスターパックやパーソナルケア製品のポンプ部品といった分野で成長の余地があり、これらの分野では、均一なリサイクル可能性の要件よりも性能が優先されます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 利便性を重視した柔軟なプラスチック包装への需要
- Eコマースの急成長がラストマイルの梱包ニーズを生み出しています
- 軽量化および開封しやすい形状への移行
- EUの使い捨てプラスチック指令が、単一素材の研究開発を後押ししています;
- デポジット・リターン制度がrPETの需要を拡大させている
- SKUの増加と小ロット生産を可能にするデジタル印刷
- 市場抑制要因
- 高騰するポリマーおよび紙パルプ価格
- リサイクルが困難な形態に対するEUの規制拡大
- 多層フレキシブル包装のリサイクルにおける課題
- エネルギー価格の急騰がガラスや金属のコストを押し上げている
- 業界のサプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 素材別
- プラスチック
- PE(ポリエチレン)
- PP(ポリプロピレン)
- PET(ポリエチレンテレフタレート)
- PVC(ポリ塩化ビニル)
- その他のプラスチック
- 紙・板紙
- 段ボール
- 段ボール原紙およびライナーボード
- 成形繊維
- ガラス
- 金属
- 缶
- キャップおよびクロージャ
- チューブ
- その他の金属
- プラスチック
- 包装形態別
- リジッド
- フレキシブル
- 半硬質
- エンドユーザー産業別
- 食品
- 飲料
- 医薬品・医療
- 化粧品、パーソナルケア、ホームケア
- その他のエンドユーザー産業
- 国別
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ポーランド
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amcor PLC
- Huhtamaki Oyj
- Mondi PLC
- International Paper Company
- Tetra Pak International SA
- Ardagh Group S.A.
- Crown Holdings, Inc.
- Constantia Flexibles Holding GmbH
- Sealed Air Corporation
- Sonoco Products Company
- Stora Enso Oyj
- Smurfit Kappa Group Limited
- Ball Corporation
- Berry Global, Inc.
- Greiner Packaging International GmbH
- Albea Group S.A.S.
- Gerresheimer AG
- Vetropack Holding AG
- Massilly Holding
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 131 Pages
- 納期
- 2~3営業日


