


FMCGパッケージング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
FMCG Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121510
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
FMCG(日用消費財)パッケージング市場の規模は2025年に4億2,712万トンと評価され、2026年の4億4,071万トンから2031年までに5億1,538万トンに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは3.18%となる見込みです。
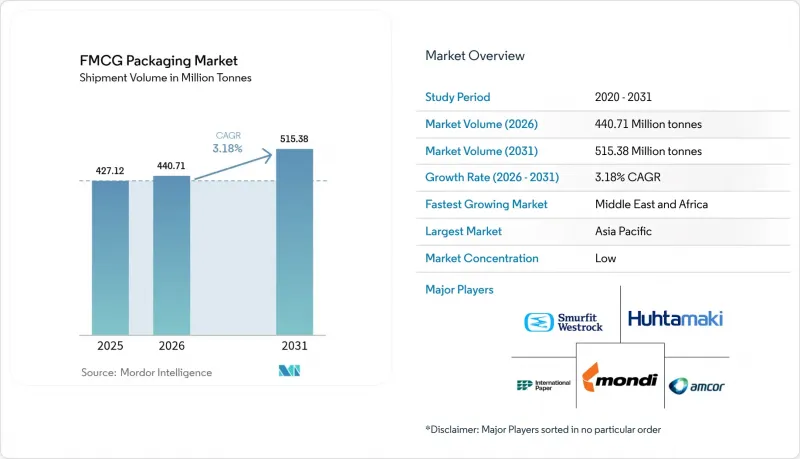
本レポートは、素材の種類(紙・板紙、プラスチック、金属、ガラス、バイオベースおよび堆肥化可能な素材)、包装の種類(フレキシブル包装、リジッド包装)、最終用途産業(食品、飲料、パーソナルケア・化粧品など)、流通チャネル(直接販売、間接販売)、および地域別に分類されています。市場予測は、数量(トン)ベースで示されています。
世界のFMCGパッケージング市場の動向と洞察
保護機能と軽量性を兼ね備えたパッケージを必要とするEコマースの急速な成長
現在、オンライン小売業界では、小包の耐久性、容積重量制限、およびスムーズな返品プロセスを軸にデザイン要件が策定されています。ブランドオーナーは、クッション入り郵送用封筒、エアコラム入りパウチ、および空きスペースと輸送コストを大幅に削減するサイズに合わせた段ボール箱を指定しています。包装工場ではデジタル印刷ラインを導入しており、各梱包にスキャン可能なコードを付与することで、真正性の確認や補充サービスのトリガーとして活用されています。衝撃や温度管理の不備を検知するスマートインジケーターは、プレミアム商品カテゴリーにおいて標準装備になりつつあり、この動向は、追跡可能な梱包に対して保険料を割引する小包保険会社によって後押しされています。こうしたニーズにより、フレキシブルフィルムや段ボールの需要は高止まりしており、樹脂サプライヤーは、機械的特性を維持したドロップイン型再生グレードの開発を加速させています。
アジアにおける都市部の「1人分」消費ブームが、利便性の高いパッケージ形態を後押し
中国、インド、東南アジアにおける単身世帯の増加や通勤時の混雑を背景に、1回分の分量が調整されたパウチ、カップ、小袋の普及が進んでいます。メーカー各社は、大容量パックと競合できる価格帯を実現しつつ、一部しか使用されない大型パッケージによる食品廃棄物を削減するため、高速充填・シールラインの自動化を進めています。小売業者は、再封可能なスナックパックや1人分の即食mealsにプレミアムな棚スペースを割り当てており、これによりコンバーター各社は、最後の1食まで中身を新鮮に保つバリア層の強化を迫られています。この成長はホームケアやパーソナルケア用品にも波及しており、リフィル用ポッドや旅行に便利なミニサイズ製品が、多忙な都市生活者に適しています。簡単に開けられる開封口と耐落下性を兼ね備えたラミネート材への需要が、アジアにおける生産能力の増強の顕著な部分を支えています。
樹脂価格の変動が計画の不確実性を招く
原油やナフサのベンチマーク価格の変動は、四半期ごとの契約交渉に混乱をもたらしており、コンバーター各社は原料のヘッジを行うか、リサイクルグレードやバイオベースグレードへの切り替えを加速させざるを得なくなっています。規模の小さい企業は価格急騰を吸収するのに苦戦しており、その結果、利益率が圧迫され、設備投資のペースが鈍化しています。地政学的出来事と関連することが多い特殊添加剤の突発的な不足は、その場しのぎの配合変更を余儀なくさせ、生産停止や顧客からの違約金支払いのリスクをもたらします。これに対し、多国籍企業は調達先を多様化し、複数年にわたる供給契約を締結する一方、財務部門は業界指数に連動したコスト転嫁条項を導入しています。このような変動は、樹脂資産を統合し、強固な運転資本基盤を持つ生産者に有利に働きます。
セグメント分析
2025年、プラスチックはFMCG(日用消費財)包装市場において61.98%のシェアを維持しました。これは、比類のない強度対重量比と幅広い加工性を反映したものです。バイオベースおよび堆肥化可能なグレードは、依然としてニッチな存在ではありますが、コンバーター各社が酸素・水分バリア性を高めたPLAおよびPHAブレンドの商品化を進めるにつれ、CAGR 6.73%で拡大しています。硬質金属は、無限にリサイクル可能な点からプレミアム飲料ラインで支持を集めており、板紙は、乾燥食品やパーソナルケア製品の形態において繊維ベースの壁面が許容される分野でシェアを拡大しています。FMCGパッケージング市場では、コスト効率の高さから、フレキシブルラミネートにおいてポリエチレンとポリプロピレンが引き続き主流ですが、現在北米や欧州で拡大している化学的リサイクルは、高品質な使用済み樹脂の供給を約束しており、これによりバージン樹脂の需要を緩和するものと見込まれます。反応性コーティング技術の革新により、紙コップはプラスチックライナーなしで酸性のジュースを保持できるようになり、プラスチックの代替に向けた新たな道が開かれています。
プラスチックサプライヤーは、熱分解油由来の認証済み循環型PEおよびPPグレードを発売することで、持続可能性に関する圧力に対抗しており、これによりブランドオーナーは、既存の加工ラインを維持しつつ、排出量を削減するための「ドロップイン」方式を採用できるようになります。政府によるグリーン調達規則が定着するにつれ、FMCGパッケージング市場におけるバイオベース樹脂の市場規模は、2031年までに823万トンを超えると予測されています。一方、エアゾール缶やペットフード用トレイにおけるアルミニウムの軽量という利点は、複数回の使用に耐える頑丈な形状が求められるリフィルステーションのニーズと合致しています。ガラスは、味のニュートラルさが重視される場面では依然として重要な役割を果たしていますが、重量や破損のリスクが市場シェアの拡大を制限しています。全体として、素材の選択は現在、単価のみではなく、機能的な性能、規制への準拠、および総炭素影響のバランスを考慮して行われています。
2025年には54.12%のシェアを占める柔軟な形態の包装が、FMCG(日用消費財)包装市場を独占しており、2031年までCAGR6.22%で推移すると見込まれています。ブランドオーナーは、材料対製品比率の低さ、高いグラフィック表現の可能性、そしてパレットあたりの積載数量を増やすことのできる梱包効率を重視しています。Eコマースへの移行に伴い、郵送に適したピローパックや、余分な緩衝材なしで自動仕分けに耐えられる多層小袋への需要が高まっています。連続式水平成形・充填・密封(HFFS)ラインは、スナックや菓子カテゴリー向けに毎分1,500パックを超える速度で供給を行っており、反復的なフォーマット最適化がもたらす業務効率の向上が際立っています。
構造や再封可能性が重要な分野では、依然として硬質容器がニッチ市場を独占しています。炭酸飲料分野ではPETボトルが主導的な地位を維持している一方、グルメソース分野ではガラス瓶がプレミアム感を演出しています。成形キャップを備えたハイブリッドな「硬質・柔軟複合」パウチデザインは、両方の長所を兼ね備えており、同サイズのガラス容器と比較して重量を最大70%削減します。FMCG(日用消費財)市場における硬質パッケージの市場規模は、成熟したカテゴリーでの飽和状態を反映しつつも、詰め替え可能なパーソナルケア用ディスペンサー分野での新たな機会を背景に、1桁台前半の成長が見込まれています。現在、設備メーカー各社は、1つのラインでパウチ、ジャー、ボトルといった様々な形状の容器に対応できるモジュール式の充填ブロックを提供しており、これによりコンバーター各社は、フォーマットごとの需要変動に対するリスクヘッジが可能となっています。
地域別分析
アジア太平洋地域は2025年の出荷量の45.21%を占め、同地域はFMCGパッケージング市場の中心的な位置づけとなっています。中国とインドは、統合された樹脂クラッカー、フィルム押出機、加工工場のクラスターを活用し、巨大な国内需要を満たすとともに、輸出の流れを支えています。都市部のマイクロキッチンや外出先での食事習慣が、1回分用パウチの普及を後押しする一方で、各国におけるプラスチック削減の義務化により、紙を基材としたフレキシブル包装の試用が加速しています。可処分所得の増加により、プレミアムなパーソナルケア製品への買い替えが進み、一人当たりの包装使用量が増加しています。インドや東南アジアにおける政府主導のコールドチェーン回廊の整備により、断熱配送容器や改ざん防止シールに対する需要がさらに高まっています。
北米は、eコマースの広範な普及と高度な段ボール生産能力に支えられ、安定したシェアを維持しています。200億米ドル規模のスマーフィット・ウェストロック合併は、固定費を分散させ、循環型経済の研究開発に資金を充てるための規模拡大への取り組みを象徴しています。グリーンベイ・パッケージング社がアーカンソー州に建設した10億米ドル規模のクラフトライナーボード工場への投資などは、国内の供給安定性を強化し、軽量ライナー製品の品揃えを拡大しています。飲料容器のリサイクル素材含有率に関する米国の州規制は、PET回収プロジェクトを促進し、地元の加工業者にrPET原料の確保を迫っています。カナダとメキシコは、消費財の充填ラインを主要な需要地に近い場所へ移転させる「ニアショアリング」の恩恵を受けています。
欧州の成熟した市場では、「包装および包装廃棄物規則」に基づく厳しいリサイクル可能性目標を達成するため、イノベーションが活用されています。ドイツとフランスでは、リサイクル素材含有率の最低基準を満たすため、MRF(分別回収施設)や化学リサイクルのパイロット事業を拡充している一方、ブランドオーナー各社は「分別可能性」テストに合格するよう個包装のデザインを見直しています。高級菓子メーカーはバイオバリア機能を備えた繊維系包装材を採用しており、英国のスーパーマーケットでは、返却可能なパウチの消費者受容度を検証する詰め替えサービスの試験導入が進められています。こうした取り組みにより、総取扱量は安定していますが、付加価値はより高スペックの素材や関連するデジタルサービスへとシフトしています。
中東およびアフリカ地域は、ベースは低いもの、組織化された小売業の拡大と人口増加が包装済み生活必需品の需要を牽引し、6.48%という最も高いCAGRを記録しています。湾岸諸国は、国内のファストフードチェーンと輸出注文の両方に供給する最先端のフレキシブル包装工場に投資しています。南アフリカとケニアでは、冷蔵設備が不足している地域において、牛乳やジュースの紙パックの保存期間を延長する移動式充填ユニットが導入されています。欧州やアジアの企業グループからの直接投資により、多層押出技術が導入され、現地の生産能力が向上しています。
南米では、ブラジルやコロンビアにおける経済改革が個人消費を活性化させ、着実な成長が見込まれています。地域内の繊維資源の供給がコスト競争力のある段ボール生産を支えており、ブラジルにおけるサトウキビ由来のバイオPE生産能力は、グローバルブランドに再生可能原料を前面に打ち出す機会を提供しています。関税構造は依然として工場立地決定に影響を与えており、加工業者はメルコスールと太平洋同盟のブロックにまたがる多国籍的な事業展開を採用するよう促されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 保護機能と軽量性を兼ね備えたパッケージを必要とするEコマースの急速な成長
- アジアにおける都市部の1人分消費ブームが、コンビニエンスストア形式を後押ししています
- RTD飲料の急増が、高バリアパウチの採用を後押ししています
- パーソナルケア分野におけるプレミアム化が、スマートパッケージや装飾性パッケージの普及を後押ししています
- 新興市場におけるコールドチェーンの拡大が、多層フィルムの使用量を増加させている
- 市場抑制要因
- 樹脂価格の変動が計画の不確実性を招いています
- 発展途上国におけるリサイクルインフラの不足
- 使い捨てプラスチック製品の使用禁止措置が、従来のフレキシブル包装市場に影を落としています
- サプライチェーン分析
- 規制展望
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 素材のタイプ別
- 紙・板紙
- プラスチック
- ポリエチレン(LDPE/HDPE)
- ポリプロピレン(PP)
- ポリエチレンテレフタレート(PET)
- その他のプラスチック(PVC、PSなど)
- 金属
- ガラス
- バイオ由来および堆肥化可能な素材
- 包装タイプ別
- 軟包装
- パウチおよびバッグ
- フィルムおよびラップ
- その他のフレキシブル包装
- 硬包装
- ボトルおよびジャー
- カン
- トレイおよび容器
- その他の硬質包装
- 軟包装
- 最終用途産業別
- 食品
- 飲料
- パーソナルケア・コスメ
- 家庭用ケア製品
- 医薬品・医療
- その他の最終用途産業
- 流通チャネル別
- 直接販売
- 間接販売
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amcor plc
- Ball Corporation
- Mondi Group
- International Paper Co.
- Sealed Air Corporation
- Constantia Flexibles
- Smurfit Westrock Plc
- Crown Holdings Inc.
- Coveris Holdings S.A.
- Graphic Packaging International LLC
- Tetra Pak International
- Stora Enso Oyj
- Sonoco Products Co.
- Huhtamaki Oyj
- Toyo Seikan Group HD
- Nampak Ltd
- Mpact Pty Ltd
- Albea S.A.
- Owens-Illinois(O-I)
- Verallia SA
- Napco National
- 3P Gulf Group
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日