


ホームケア包装:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Home Care Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121279
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のホームケア用パッケージング市場の規模は391億8,000万米ドルと推定されており、2025年の373億米ドルから拡大し、2031年には500億7,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR5.03%で成長すると見込まれています。
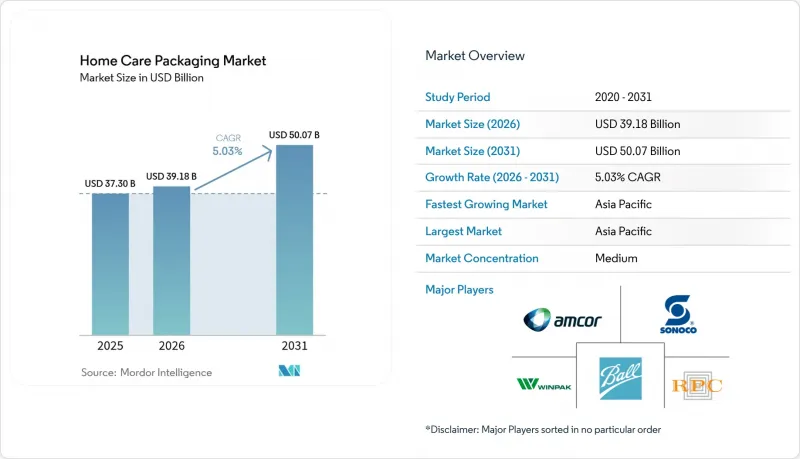
本レポートでは、業界を素材(プラスチック、紙など)、包装タイプ(ボトルおよび硬質容器、パウチおよび袋など)、製品カテゴリー(食器用洗剤、殺虫剤など)、形態(液体、粉末など)、および地域別に分類しています。市場予測は金額(米ドル)ベースで提示されています。
世界のホームケア包装市場の動向と洞察
プレミアム化の進展とブランド主導によるSKUの増加
高級なクリーニング製品への需要が、単なる機能的な収納を超えたパッケージの革新を推進しています。各ブランドは、より高い価格設定を正当化するために、高度なバリア機能、スマートな開閉機構、そして際立ったデザインを採用しています。2024年に発売された「Tide evoファイバータイル」は、プラスチックの代わりに溶解可能な6層構造のファイバーを採用し、プレミアム層の消費者をターゲットとしています。2027年までに470億米ドルに達すると見込まれる中東の美容関連支出は、ホームケア用パッケージについても同様の期待を後押ししています。ディスペンサーや特殊キャップのメーカーは恩恵を受けており、シルガン社の2024年第4四半期の売上高が6億3,940万米ドルに急増したことがその証拠です。プレミアム化は、小型でデザイン性に富んだフォーマットを促進すると同時に、樹脂コストの変動に対する利益率の回復力を高めています。この動向は先進国市場と新興市場の両方に共通しており、ホームケア包装市場における棚上の競争構造を再構築しています。
リサイクル可能な単一素材パッケージに対する循環型経済の規制
規制当局は、生産者に対し、リサイクルが容易な設計を採用するよう促しています。EUのPPWR(プラスチック包装・容器規制)では、2030年までに100%のリサイクル可能性と、使い捨てプラスチック飲料ボトルにおける30%の再生材含有率が規定されており、単一素材構造への移行が迫られています。ユニリーバの紙製洗剤ボトルは、企業の研究開発が差し迫った割当基準とどのように整合しているかを如実に示しています。現在、63カ国が正式な拡大生産者責任(EPR)制度を運用しており、廃棄コストが自治体から製造業者へと移行するとともに、リサイクルを前提とした設計アプローチが奨励されています。単一素材フィルムの分野に位置づけられたコンバーターは価格決定力を獲得する一方、多層バリア材のサプライヤーは設備の刷新を迫られ、さもなければ受注の減少に直面することになります。長期的には、規制遵守のための投資が安定化し、家庭用ケア製品パッケージ市場全体の成長軌道を支えると予想されます。
石油化学樹脂価格の変動
ポリエチレン(PE)およびポリプロピレン(PP)価格の変動は、コンバーターの利益率を圧迫し、価格戦略を複雑にしています。PEは、操業停止や原料価格の高騰により、2024年から2025年にかけて数回にわたり5セント/ポンドの値上げを記録しました。PETは、熱帯暴風雨アルベルトによる供給混乱を受けて、1.1%の価格上昇が見られました。小規模なコンバーターはヘッジ手段を欠いており、ホームケア包装市場においてコスト転嫁を余儀なくされたり、利益率の低下を招いたりしています。価格変動により、軽量化や代替基材への関心が高まっています。バイオベースや再生素材への切り替えを迅速に行えるコンバーターは、化石燃料価格の変動による影響を緩和することができます。
セグメント分析
2025年、プラスチックは家庭用ケア製品パッケージ市場シェアの62.35%を占め、コスト効率に優れ、高いバリア性を要する用途における確固たる地位を裏付けています。このセグメントは、成熟したサプライチェーンと汎用性の高い加工技術を今後も活用し続けるでしょう。しかし、CAGR11.55%で成長するバイオプラスチックは、規制当局やブランドが再生可能原料を優先する中、デザインに関する議論においてますます重要な位置を占めるようになっています。
紙および板紙は、高いリサイクル率と低いカーボンフットプリントによって再び注目を集めていますが、重量や湿気への脆弱性から、一般的な液体洗剤用途には採用されにくい状況です。金属は加圧エアゾール製品においてニッチな重要性を維持しており、ガラスはEコマースにおける破損リスクのため、使用はごく限定的です。バイオプラスチックの勢いはPLAおよびPHA樹脂への投資を後押ししており、加工業者は酸素バリア性の要件を満たしつつある単一素材フィルムの試験を行っています。再生素材含有率に関する規制が厳格化する中、PCR(消費後リサイクル材)とバイオベース原料の相溶化ブレンドは、ホームケア包装市場における供給の安定性とコスト競争力を高めることができます。
2025年、ボトルおよび硬質容器はホームケア包装市場規模の46.40%を占め、これは従来の生産ラインや、消費者が従来の形状に慣れ親しんでいることを反映しています。軽量なHDPEおよびPETボトルは、優れた落下衝撃耐性とブランド広告としての機能性により、依然として主流です。しかし、CAGR9.42%で拡大しているリフィル用パウチやディスペンサーシステムは、材料の節約と循環型ループによる利便性を通じて、価値提案を再定義しつつあります。アプター社のダーモコスメティック向けリサイクル可能なエアレスボトルや、B-CAP社のエコディスペンサーキャップは、確立された形状であってもイノベーションによっていかに近代化されるかを示しています。
パウチは物流効率を高め、貨物の重量と体積を削減します。これは、Eコマースの収益性にとって極めて重要です。再利用可能なディスペンサーと軽量の詰め替え用小袋を組み合わせることで、ライフサイクルにおける排出量を削減でき、EPR(拡大生産者責任)の料金体系とも合致しています。一方、金属缶やスティックパックは、特定の供給形態を必要とする特殊な洗浄剤において、依然として重要な役割を果たしています。あらゆるタイプにおいて、コンバーター各社はリサイクル手順を記載したQRコードを組み込んでおり、消費者の循環型システムへの参加を容易にし、ホームケア包装市場の将来の成長を支えるコンプライアンス指標の向上を目指しています。
地域別分析
2025年には、アジア太平洋地域が家庭用ケア製品パッケージ市場シェアの38.45%を占め、市場をリードしました。これは、中国、インド、東南アジアにおける急速な都市化、Eコマースの成長、および中産階級の拡大を反映したものです。中国でまもなく施行される食品接触用再生プラスチックに関する規制は、地域全体において新たなコンプライアンス基準を確立することになるでしょう。日本の高齢化社会は、少人数世帯に適したイージーオープンパックや1回分サイズの洗剤への需要を牽引しています。地域における包装機械への投資額は、2024年までに180億米ドルを超えると予測されており、これはコンバーターの事業拡大を支えるものとなるでしょう。
中東は最も急成長している地域であり、2031年までのCAGRは7.41%と見込まれており、これは湾岸協力会議(GCC)市場におけるプレミアム化に支えられています。この地域の美容・パーソナルケア分野への支出は、2027年までに470億米ドルに達すると見込まれており、そこから高級ホームケア用パッケージへの波及需要が生まれています。高温多湿の気候により、バリア性能の向上や紫外線安定性のある顔料が不可欠となっており、これがサプライヤーの仕様を形作っています。GCC(湾岸協力理事会)の医薬品売上高に占めるサウジアラビアのシェアが34.6%に達していることは、衛生的な一次包装における並行したビジネスチャンスを浮き彫りにしています。
北米と欧州は依然として極めて重要ですが、規制の網が厳しくなるという課題に直面しています。EUのPPWR(包装廃棄物規制)だけでも、グローバルブランドオーナーのパッケージ再設計予算を押し上げています。一方、オレゴン州とコロラド州では2025年7月までにEPR(生産者責任回収)制度が導入され、生産者負担によるリサイクルモデルが拡大します。ラテンアメリカでは新たな可能性が見え始めています。2025年には原材料コストの上昇により紙製パッケージの価格が上昇し、市場の成熟を示唆しています(fastmarkets.com)。総じて、地域ごとの規制や消費者の行動により、ホームケア包装市場全体で微妙なニュアンスを持った成長経路が維持されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- プレミアム化の進展とブランド主導によるSKUの増加
- リサイクル可能な単一素材パッケージに対する循環型経済の要件
- Eコマースの急成長により、破損防止仕様の需要が加速しています
- アジアの都市部の世帯は、1回分入りの便利なパッケージを好んでいます
- IoT対応のスマートディスペンサーとリフィルエコシステム
- 市場抑制要因
- 石油化学樹脂価格の変動
- 欧州における拡大生産者責任(EPR)手数料
- ブランド公約に向けた食品用PCR樹脂の供給不足
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 素材別
- プラスチック
- 紙・板紙
- 金属
- ガラス
- バイオプラスチック
- 包装タイプ別
- ボトルおよび硬質容器
- パウチおよびバッグ
- 段ボール箱および段ボール容器
- 金属缶およびエアゾール
- 詰め替え用パウチおよびディスペンシングシステム
- スティックパックおよびサシェ
- 製品カテゴリー別
- ランドリーケア
- 食器洗い
- 表面用・トイレ用洗剤
- エアケア
- 殺虫剤
- 研磨剤および特殊洗浄剤
- フォームファクター別
- 液体
- パウダー
- カプセル/錠剤
- ジェル
- スプレー/フォーム
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amcor plc
- Ball Corporation
- RPC Group(Berry Global)
- Winpak Ltd
- Aptar Group Inc.
- Sonoco Products Company
- Silgan Holdings
- Constantia Flexibles GmbH
- DS Smith plc
- Can-Pack SA
- ProAmpac LLC
- Berry Global Group
- Mondi plc
- Huhtamaki Oyj
- Smurfit Kappa Group
- Sealed Air Corp.
- WestRock Company
- Albea Group
- Gerresheimer AG
- Tetra Pak
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


