


パラセタモール:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Paracetamol - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123780
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
パラセタモール市場の規模は2025年に115億9,000万米ドルと評価され、2026年の120億5,000万米ドルから2031年までに149億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.38%となる見込みです。
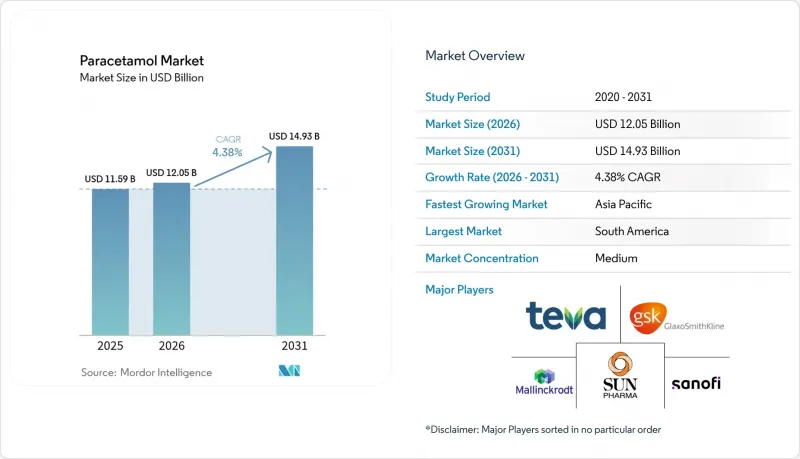
本レポートは、剤形(錠剤、カプセル、液状懸濁液、粉末および顆粒)、用途(疼痛管理、解熱など)、投与経路(経口、直腸、静脈内)、流通チャネル(小売薬局など)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のパラセタモール市場の動向と洞察
疼痛および発熱に関連する疾患の有病率の上昇
更新されたCDCのガイドラインでは、NSAIDsやオピオイドよりも先にアセトアミノフェンが明示的に挙げられており、パラセタモール市場の臨床的意義がさらに強まっています。小児向け予防接種プログラムは、接種後の症状に対する推奨解熱剤としてアセトアミノフェンが依然として位置づけられているため、断続的な需要を生み出しています。世界の平均寿命が延びるにつれ、変形性関節症、がん性疼痛、術後の回復が、持続的なベースライン販売量を牽引しています。販売数量は増加しているもの、利益の確保には、プライベートブランドとの競合や、低コストのジェネリック医薬品を優先する保険会社の段階的治療方針への対応が鍵となります。
OTCによるセルフメディケーションのブームと小売チャネルの拡大
2024年に開始されたイングランドの「Pharmacy First」プログラムなど、薬剤師が治療を開始できるようにする規制上の動きにより、数百万件の保険適用対象となる相談が生み出され、その多くで市販薬が推奨されています。同時に、2024年に全面的に施行されたドイツの全国的な電子処方箋システムにより、オンライン薬局の潜在顧客層が拡大し、家庭用OTC常備品の購入額が増加しています。米国の小売業者は、ロイヤリティデータを活用してターゲットを絞ったデジタルオファーを展開し、買い物客を自社ブランドのアセトアミノフェン製品群へと誘導しています。こうした動向により、従来のドラッグストアが来店客数の減少に直面しているにもかかわらず、パラセタモール市場の非処方薬分野は拡大しています。
肝毒性・過剰摂取に対する安全規制の強化
オーストラリアでは、年間平均225件の入院と50件の過剰摂取による死亡が発生したことを受け、2025年2月に一般用医薬品の包装サイズに制限を設けました。これは、以前英国で実施された規制を反映したものです。米国FDAが2024年6月に提案した一般用鎮痛剤に関する命令案では、小児用投与量および生命を脅かす皮膚反応が取り上げられており、最終規則は2025年末までに公布される見込みです。この規制の実施に伴い、ラベルの再表示が義務付けられ、高濃度製剤の販売が抑制される可能性があります。妊娠中の神経発達への影響に関する訴訟は、主要ブランドにとってさらなる評判リスクとなっています。
セグメント分析
2025年、パラセタモール市場における錠剤のシェアは46.83%を占めました。これは、消費者の慣れ親しんだ製品であること、機械的に安定した保存期間、および低い単価を反映したものです。一方、液剤は2031年までの予測CAGRが4.86%と最も高く、小児用投与量のニーズや、現在99%の封入効率を達成している先進的な味マスキング技術に後押しされています。即放性製品に比べて中央値で45%高い価格設定がなされている徐放性二層錠は、成熟した欧米市場において小売業者の利益率を守っていますが、新興経済国におけるコストへの敏感さから、依然として通常のジェネリック医薬品が好まれています。
溶媒を使用しないボールミルアセチル化などのグリーンケミストリー製造法は、最大96%の変換率を実現するとともに、スコープ3排出量を削減しており、この特徴は欧州の入札においてますます重視されています。小売業者がプライベートブランド商品の品揃えを拡大する中、汎用錠剤と付加価値のある液剤の両方を供給できる製剤メーカーは、販売量と収益性のバランスを最適に取ることができる立場にあります。プレミアムなチュアブル錠や速溶性製剤も、利便性を求める成人消費者を惹きつけており、パラセタモール市場をさらに拡大させています。
疼痛管理分野は、2025年の市場価値の39.27%を占めており、その背景には、米国における5,000万人の慢性疼痛患者と、欧州や日本における同様の有病率パターンがあります。解熱療法は規模は小さいもの、ワクチン関連の予防措置や薬局での予防接種の増加に支えられ、年率6.63%の成長が見込まれています。風邪・インフルエンザ用複合製品は、アセトアミノフェンと充血除去剤や抗ヒスタミン剤を組み合わせたもので、冬季にシェアを徐々に拡大し、買い物かごのアップセルを促進しています。
地域薬局でのポイント・オブ・ケア検査の頻度が高まることで、症状のある患者が直接OTC製品の購入経路へと導かれています。しかし、パッケージサイズの上限設定や安全に関する表示の拡大により、発熱関連製品の販売数量の伸びが鈍化する可能性があります。これは、パラセタモール業界が生産能力を計画する際に注視すべき要因です。
地域別分析
北米は2025年の売上高の34.12%を占めており、これは確立されたOTCインフラと、静脈内投与用アセトアミノフェンを含む広範な病院処方集に支えられています。FDAによる今後の薬典改正により、表示コストは上昇する見込みですが、販売数量に実質的な支障をきたすことはないと予想されます。キンバリー・クラーク社がケンビュー社を487億米ドルで買収する動きなど、業界再編が進んでおり、訴訟問題の騒ぎにもかかわらず、老舗ブランドの戦略的価値が示されています。原薬(API)の自給率は依然として低く、この地域は関税の変動や中国の生産量の変動の影響を受けやすい状況にあります。
欧州では、堅固な規制監督体制と、急速に拡大するオンライン調剤チャネルが特徴です。ドイツでは2024年に電子処方箋が全面導入され、直ちに電子薬局の売上高が押し上げられ、デジタルの利便性に対する潜在的な需要が浮き彫りになりました。2025年末までに本格稼働が予定されているフランスのセケン(Seqens)社による年産1万トンの工場は、EUがAPIの輸入依存度を低減しようとしている姿勢を如実に示しています。環境基準は厳格化が進んでおり、ECHA(欧州化学品庁)の2025年優先リストは、パラセタモール廃棄物流に対する排出制限法の制定の可能性を示唆しています。
アジア太平洋地域は、7.76%のCAGRで最も急速に成長している地域であり、その原動力となっているのは、膨大な人口、保険適用範囲の拡大、および政府によるジェネリック医薬品政策です。インドだけでも、全国で低価格のパラセタモールを小売販売する「ジャナウシャディ」店舗が8,787店舗運営されています。2025年7月に発効したインド・英国自由貿易協定により、医薬品輸出の99%に対する関税が撤廃され、インドのメーカーにとって欧州の高付加価値市場への扉が開かれました。中国は依然としてAPI(有効成分)の主要な輸出国であり、国内消費は「健康中国2030」における予防医療の優先施策の恩恵を受けています。
中東およびアフリカでは、異なる傾向が見られます。GCC諸国では、強制保険の拡大に伴い医薬品の製造を現地化している一方、サハラ以南のアフリカ諸国はドナー資金による調達に依存しています。南米は通貨の変動に苦しんでいますが、ブラジルの公的プログラムにより、必須の鎮痛剤の供給基盤が確保されています。全体として、新興市場は価格面での制約があるにもかかわらず、パラセタモール市場に二桁の成長余地をもたらしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 痛みや発熱に関連する疾患の有病率の増加
- OTCセルフメディケーションのブームと小売チャネルの拡大
- APIおよび製剤工場の生産能力拡大
- 徐放・速放型製剤におけるイノベーション
- オピオイド使用を抑制する外科手術プロトコルが、静脈内パラセタモールの採用を促進しています
- グリーンケミストリーの奨励措置/現地でのAPI生産の国内回帰
- 市場抑制要因
- 肝毒性/過剰摂取時の安全性に関する世界の規制の強化
- ジェネリック医薬品の激しい競合が利益率を圧迫しています
- APIサプライチェーンの集中化と関税/貿易リスクへの曝露
- パッケージサイズ/ 一人当たりの消費を抑制する購入制限
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 剤形別
- タブレット
- カプセル
- 液状懸濁剤
- 粉末・顆粒
- 用途別
- 疼痛管理
- 解熱
- 風邪・インフルエンザ
- その他(歯科、術後など)
- 投与経路別
- 経口
- 直腸
- 静脈内
- 流通チャネル別
- 小売薬局
- 病院薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Anqiu Lu'an Pharmaceutical
- Bayer AG
- Dr. Reddy's Laboratories
- GlaxoSmithKline plc
- Granules India Ltd.
- Hebei Jiheng Pharmaceutical
- Johnson & Johnson
- Mallinckrodt Pharmaceuticals
- Novartis AG
- Perrigo Company
- Sanofi SA
- Seqens SAS
- Shanghai Laser & Optics Century(SLOC)
- Sun Pharmaceutical Industries Ltd.
- Teva Pharmaceuticals, Inc.
- Viatris Inc.
- Zhejiang Kangle Pharmaceutical
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日