


含浸樹脂:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Impregnating Resins - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123773
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
含浸樹脂の市場規模は、2025年の18億6,000万米ドルから2026年には19億5,000万米ドルへと拡大し、2031年までに25億米ドルに達すると予測されており、2026年から2031年にかけてCAGR5.04%で成長すると見込まれています。
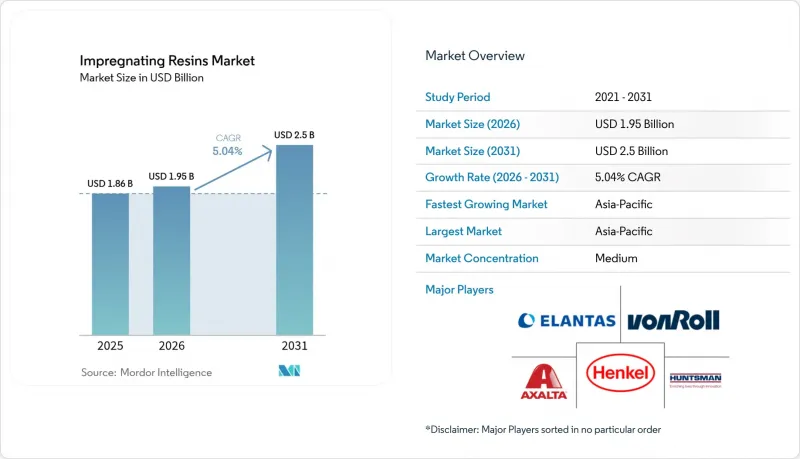
本レポートは、技術別(無溶剤樹脂および溶剤系樹脂)、樹脂の種類別(エポキシ、ポリエステル、ポリエステルイミド、その他の樹脂)、用途別(モーターおよび発電機、家電製品、変圧器など)、地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の含浸樹脂市場の動向と洞察
高効率電気モーターへの需要の急増
最低エネルギー性能基準の引き上げにより、許容されるモーターの損失が縮小しており、OEM各社は部分放電の原因となる空隙を排除するためにVPI(バインダー充填)技術の採用を余儀なくされています。欧州のエコデザイン指令では、0.75 kW以上のモーターに対しIE3効率が要求されており、一方、中国のGB 18613-2020はIEC 60034-30-1の効率クラスに準拠しています。70%を超えるスロット充填率や、集中した永久磁石のホットスポットにより、樹脂の性能は180°Cのガラス転移温度へと押し上げられています。IEC 60034-18-41の部分放電試験への準拠にはVPIが前提条件として組み込まれており、世界中のモーターがIE4およびIE5へと移行するにつれ、樹脂の長期的な需要が確固たるものとなっています。
OEMによる無溶剤含浸プロセスへの移行
米国の新規塗装施設における金属HAPの上限値(乾燥標準立方フィートあたり0.0079グレイン)により、熱酸化装置と併用しない限り、溶剤系ワニスは経済的に不適格となります。欧州の産業排出指令や中国の「青空行動計画」も、これらの上限値を反映しています。新しい無溶剤系化学製品により、自動トリクル含浸ラインにおける硬化サイクルが6時間から90分未満に短縮されます。Wacker Chemie社のSILRES H62 Cは、室温で24時間以内に硬化し、焼成後のオーブンを不要にし、工場のエネルギー使用量を約40%削減します。
VOCおよびHAPS規制の強化
更新された米国環境保護庁(EPA)およびEUの排出基準への準拠により、既存の工場は1基あたり0.8~150万米ドルの費用がかかる酸化装置の設置を余儀なくされており、これが利益率を圧迫し、拡張計画を遅らせています。社内に配合技術の専門知識を持たない小規模なモーターメーカーは、無溶剤システムへの切り替えに多額の検証コストを要するため、多くの場合、単位コストを押し上げる外部への含浸委託に頼らざるを得ません。中国産エポキシ樹脂の輸入に対して欧州が最大40.8%の反ダンピング関税を課していることも、原材料価格をさらに押し上げ、地域のOEMメーカーにとって状況をさらに複雑にしています。
セグメント分析
2025年、無溶剤樹脂は含浸樹脂市場の64.23%のシェアを占め、2031年まで年平均5.15%の成長が見込まれています。その発熱性硬化特性により、溶剤の蒸発が排除され、サイクルタイムが短縮されるほか、40 CFR Part 63、Subpart HHHHHで義務付けられている数百万米ドル規模の熱酸化装置の設置を回避できます。従来の焼成・硬化ラインと比較して最大40%の省エネ効果が得られるため、電気料金が比較的安い地域においても、無溶剤システムは魅力的な選択肢となっています。無溶剤化学技術と自動巻線処理を組み合わせたトリクル含浸機は、大手モーターOEMから受託製造業者へと普及が進んでおり、タクトタイムを90分未満に短縮しています。
溶剤系ワニスは、排出規制の施行が不十分な改修ラインや新興市場では依然として使用されています。多くの場合、すでに数年前に償却済みの旧式タンクやオーブンが導入済みであるため、運営予算の負担が軽減されています。しかし、輸入される代替溶剤に対する税関検査の厳格化や税負担の増加に伴い、コンバーター各社は、計画されているモーターモデルの変更に合わせて、2027年から2029年の期間に無溶剤化へのアップグレードに向けた設備投資予算を計上しています。
地域別分析
アジア太平洋地域は2025年に含浸樹脂市場シェアの41.24%を占めており、2031年までCAGR5.14%で成長する見込みです。中国の「デュアルクレジット」政策により、2024年には1,020万台の新エネルギー車(NEV)が生産され、2035年までにNEVの販売構成比を50%にすることを目標としており、これが大規模なトラクションモーター需要の基盤となっています。インドの生産連動型インセンティブ制度では、エレクトロニクス分野に23億米ドル、半導体ファブに100億米ドルが割り当てられており、ポリエステルイミドおよびエポキシグレードの国内消費を促進しています。日本の補助金プログラムは、ファブ建設費用の最大50%を補助しており、先進パッケージングに対応した低塩化物エポキシアンダーフィル向けの国内サプライチェーンを構築しています。韓国の半導体メーカーは、システム・イン・パッケージ(SiP)モジュール向けに速硬化型エポキシの標準化を進めており、一方、タイとベトナムは、契約含浸業者を誘致するための複数年にわたる免税措置を提供し、地域間の生産能力のバランスを図っています。
北米では、「インフレ抑制法」に基づき、3,690億米ドル規模のクリーンエネルギー奨励策が活用されており、この法律では、消費者向け税額控除が国内調達比率の基準と結び付けられています。自動車メーカー各社は、ミシガン州、ケンタッキー州、テネシー州におけるトラクションモーター組立ライン向けに、数百億規模の設備投資を発表しており、いずれも米国環境保護庁(EPA)の有害大気汚染物質(HAP)上限基準を満たす無溶剤エポキシ樹脂の配合を指定しています。カナダの「戦略的イノベーション基金」とメキシコへのニアショアリングによる資金流入により、USMCA(米国・メキシコ・カナダ協定)の地域付加価値率75%ルールに基づき、樹脂の調達を地域内で行う体制が整っています。
欧州では、「グリーン・ディール」の2035年ゼロエミッション目標とユーロ7基準が指針となっており、ドイツ、フランス、イタリアにおいてクラスHのトラクションモーター用絶縁材の導入が加速しています。北海およびバルト海における洋上風力発電所の建設拡大により、15MWの発電機向けクラスCエポキシ樹脂の採用が進んでいます。アジア産エポキシ樹脂の輸入に対するアンチダンピング関税により、国内の配合メーカーに市場シェアの機会が生まれています。ただし、最近の工場閉鎖により、短期的には無溶剤樹脂の供給が制約されています。東欧およびロシアでは、地政学的な逆風があるにもかかわらず、鉄道用および油田用モーター向けのポリエステル樹脂の需要が維持されています。
南米の成長の中心は、フレックス燃料ハイブリッド車への転換が進むブラジルの自動車生産台数230万台です。チリの電化が進む銅鉱山やコロンビアの再生可能エネルギー入札により、大型発電機向けのクラスH要件が導入されています。中東およびアフリカでは、サウジアラビアのNEOMや南アフリカの送電網近代化といったメガプロジェクトを通じて需要が徐々に増加していますが、為替相場の変動が特殊樹脂の輸入採算性に影響を与えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高効率電気モーターへの需要の急増
- OEMによる無溶剤含浸プロセスへの移行
- グリッド規模の風力タービンの設置台数の増加
- EV用トラクションモーターの生産加速
- 民生用電子機器の小型化
- 市場抑制要因
- VOCおよびHAPSに関する規制の強化
- ビスフェノールAおよびスチレン原料の価格変動
- 資本集約型の真空・加圧装置
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 技術別
- 無溶剤樹脂
- 溶剤系樹脂
- 樹脂タイプ別
- エポキシ
- ポリエステル
- ポリエステルイミド
- その他の樹脂タイプ(ポリウレタン、シリコーンなど)
- 用途別
- モーターおよび発電機
- 家電機器
- トランスフォーマー
- 電気・電子部品
- 自動車部品
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- AEV Group
- Axalta Coating Systems, LLC
- BASF
- Borger GmbH
- Chetak Manufacturing Company
- ALTANA(ELANTAS)
- Henkel AG and Co. KGaA
- Huntsman International LLC
- Momentive
- NIPPON RIKA INDUSTRIES CORPORATION
- Resonac Holdings Corporation
- Von Roll
- Wacker Chemie AG
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日