


ライスシロップ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Rice Syrup - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123723
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
ライスシロップの市場規模は、2025年の20億3,000万米ドルから2026年には21億6,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.29%で推移し、2031年までに29億3,000万米ドルに達すると予測されています。
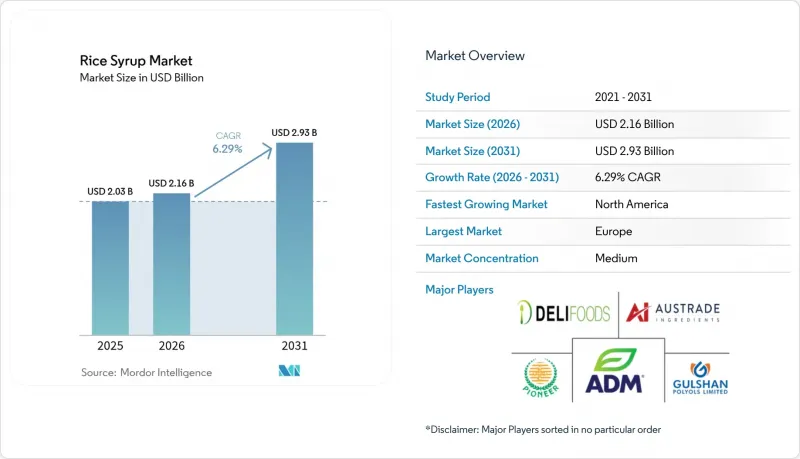
本レポートは、米の種別(玄米、白米、その他)、カテゴリー(有機、従来型)、風味(オリジナル/無香料、付加価値のある風味付きシロップ)、用途(ベーカリー・菓子類、飲料、乳製品・デザート、その他)、地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のライスシロップ市場の動向と洞察
飲料の配合における天然甘味料への需要の高まり
ブランドオーナー各社は、2025年に予定されている米国食品医薬品局(FDA)による「健康」表示の改定(添加糖の基準値引き下げ)に先立ち、即飲用ティー、フレーバーウォーター、機能性飲料の配合を見直しており、これにより高果糖コーンシロップの代わりに酵素法で製造されたライスシロップへの代替が進んでいます。CBI(開発途上国からの輸入促進センター)によると、ドイツ、フランス、英国の3カ国におけるHSコード1702.30に分類される米由来甘味料の輸入額は、2022年の6億3,100万米ドルから2023年には6億7,700万米ドルへと増加しており、クラフト飲料チャネルにおける勢いを裏付けています。カーギル社の「SimPure」可溶性米粉は、2023年のエジソン賞を受賞しており、原料サプライヤーが「クリーンラベル」のイメージを備えた、マルトデキストリンの1対1の代替品を提供していることを示しています。ライスシロップのニュートラルな風味により、処方開発者は植物由来の風味を損なうことなく一貫した甘さを実現でき、その比較的高いデキストロース相当値の範囲は、低アルコール飲料における迅速な発酵性を支えています。天然およびクリーンラベルの原料に対する消費者の嗜好が高まる中、ライスシロップは飲料の配合において好まれる代替原料としての地位を確立しています。さらに、スポーツドリンクからコンブチャに至るまで、さまざまな用途で活用できるライスシロップの汎用性により、異なる飲料カテゴリーにわたってその市場の可能性が広がっています。
世界のオーガニックベビーフード製品での使用拡大
原材料の産地追跡を重視する保護者の間では、米国農務省(USDA)の有機基準および欧州連合規則2023/476に準拠し、ライスシロップで甘味付けされたベビーピューレや乳児用シリアルへの関心が集まっています。2024年3月に導入された電子NOP輸入証明書により、合成甘味料や原産地が不明確な甘味料の参入障壁が高まり、透明性の高い生産履歴文書を保有する認定ライスシロップサプライヤーへのシェアが集中しています。21 CFR 106に基づく米国食品医薬品局(FDA)の規則では、粉ミルクメーカーに対し、炭水化物の品質およびアレルゲン管理の検証が義務付けられており、ライスシロップは単一作物由来であるため、コンプライアンス監査が簡素化されます。文化的に適切な農産物や柔軟な甘味料源を重視するWIC(女性・乳児・児童栄養支援プログラム)の栄養パッケージ改定は、幼児向け商品における有機・低アレルゲン性の糖類への需要をさらに後押ししています。こうした厳格な規制の実施により、特に先進国市場において、乳児用調製粉乳の製造におけるライスシロップの採用が増加しています。さらに、クリーンラベル製品に対する消費者の嗜好の高まりにより、飲食品業界において、ライスシロップは天然の甘味料代替品としての地位を強めています。
他の天然甘味料との激しい競合
製造業者やエンドユーザーが消費者の嗜好に沿った手頃な価格の原料を求める中、ライスシロップ市場は様々な天然甘味料との競合により、ますます厳しい制約に直面しています。テイト・アンド・ライル社は2024年6月、CPケルコ社を18億米ドルで買収を完了し、ステビア、アルロース、ペクチンの供給能力を強化したことで、ライスシロップソリューションに対するコストパフォーマンス面での圧力がさらに高まっています。一方、アグラナ(AGRANA)は欧州でイソグルコースの生産能力を拡大し、ライスシロップの機能的な貢献度が限定的である分野において、顧客がより低コストのグルコースシロップへ切り替えることを可能にしました。こうした動きにより、多角化した甘味料サプライヤーが持つ包括的な原料ポートフォリオに対抗できない小規模なライスシロップ専門メーカーの交渉力は弱まっています。業界再編の動向はライスシロップセグメントにおける競合を激化させており、特に製品ポートフォリオが限られている地域メーカーに大きな影響を与えています。市場参入企業は、競争優位性を維持するために、特殊なライスシロップの配合開発にますます注力しています。こうした環境の変化を受け、ライスシロップメーカーは市場での地位を維持するため、戦略的提携や付加価値の高い製品開発を模索しています。代替甘味料の台頭やエンドユーザーの間での価格感度の向上により、ライスシロップメーカーの市場シェアはさらに厳しい状況に直面しています。中小規模のライスシロップメーカーは、独自の配合や用途を通じて自社製品を差別化するというプレッシャーをますます強く受けています。地域メーカーは、現地市場における世界の甘味料メーカーの進出拡大により、利益率の圧縮に直面しています。
セグメント分析
玄ライスシロップは、製パン業者や乳幼児用食品メーカーが、そのふすま層に含まれる微量栄養素をそのまま保持している点を評価したことから、2025年の販売量の61.72%を占めました。その高い栄養価と天然由来の成分構成は、クリーンラベルの代替品を求める健康志向の消費者にとって特に魅力的です。この画期的な進展により、生産者は風味の中立性を維持しつつ、保存期間を延長し、白ライスシロップとのコストパリティの実現に向けて前進することが可能になりました。白ライスシロップは、成熟したサプライチェーンと低い単位コストにより、従来の菓子類ラインでは依然として主力製品ですが、マーケティング部門が玄ライスシロップの「全粒穀物」という訴求を優先しているため、成長面では遅れをとっています。確立された加工インフラと規模の経済により、白ライスシロップは従来の用途において依然として経済的に実行可能な選択肢となっています。黒米や赤米などの特殊な着色品種は、スポーツ用ジェルや抗酸化物質が豊富なスプレッドといった超ニッチ市場での新製品投入のきっかけとなり始めていますが、2025年時点でのライスシロップ市場におけるそれらの累積シェアは2%未満にとどまります。これらの特殊品種は、供給量が限られており、特殊な加工要件があるため、プレミアム価格が設定されています。
将来展望において、玄ライスシロップのCAGRは8.45%と予測されており、これは先進国市場における「ウェルネス」志向との整合性、およびクリーンラベルの生地改良剤を採用するASEAN新興国のベーカリーにおける長期保存性への需要拡大を反映しています。天然原料に対する消費者の嗜好の高まりにより、プレミアム食品用途における玄ライスシロップの採用が加速しています。生産者は、機械化された収穫により異物混入率や水分含有量のばらつきが低減されているベトナムやタイへ、原材料の調達先を拡大しています。先進的な収穫技術の導入により、品質の安定性が大幅に向上し、加工コストが削減されました。この多様化により、従来はスポット価格の急騰を引き起こしていた日本や韓国の作付けサイクルへの過度な依存が軽減されています。調達ネットワークの拡大により、サプライチェーンの回復力が強化され、年間を通じて価格が安定しています。
従来の供給ルートは2025年の世界総量の56.58%を占めていましたが、米国農務省(USDA)が2024年3月に発表したデジタルトレーサビリティ指令によりラベルの信頼性が強化されたことを受け、CAGR7.08%と予測される有機認証シロップにシェアを譲りつつあります。有機認証への移行は、特に規制順守が厳しい先進地域において、市場力学を一新しました。食品の安全性やクリーンラベル製品に対する消費者の意識の高まりが、この移行をさらに加速させています。有機製品へのアップグレード傾向は、ベビーフードやプレミアムグラノーラクラスターにおいて特に顕著であり、消費者は「農薬不使用」という表示に対して20~30ベーシスポイントの価格上昇を容認しています。メーカー各社が健康とウェルネスを前面に打ち出す中、これらのプレミアムセグメントにおけるオーガニック製品の需要は引き続き拡大しています。オーガニック米は、従来栽培の籾に比べて1トンあたり110~135米ドルのプレミアム価格で販売されていますが、下流の加工業者は、レシピの最適化を通じて利益率を回復しています。具体的には、オーガニック製品の酵素プロファイルに典型的なマルトース比率の高さを活かし、100gあたり2~3gの添加量を削減しています。
世界中の加工業者は、タイの北東回廊地域において、米と緑豆の二毛作が可能な垂直統合型の有機農園に投資しています。これにより、1ヘクタールあたりの固定間接費が分散され、1トンあたりの炭素強度が低減されます。こうした投資は、持続可能な農業とサプライチェーンの最適化に対する業界の取り組みを示しています。二毛作システムの導入は、コスト管理と環境的持続可能性のための重要な戦略として台頭しています。また、ライスシロップ業界では、水稲ロットIDと完成品のバッチを結びつけるブロックチェーンベースの監査証跡の試験運用も行われており、森林破壊のないサプライチェーンに関するEU規則(EU)2023/1542を満たすデジタル産地履歴記録が作成されています。ブロックチェーン技術の導入により、サプライチェーン全体における透明性とトレーサビリティが向上しました。このデジタルトランスフォーメーションにより、市場における消費者の信頼と規制順守が強化されています。
地域別分析
欧州は、添加物に対する保守的な承認基準と、同地域における540億米ドル規模のオーガニック加工食品市場を背景に、2025年においても売上高で34.12%のリードを維持し、植物由来甘味料の忠実な顧客基盤を確立しました。欧州食品安全機関(EFSA)の多層的なリスク評価プロセスは、多くの場合6年間に及ぶため、ライスシロップなどの既存の天然甘味料は、合成甘味料の競合他社が審査結果を待つ間、競争上の優位性を享受しています。ドイツ、フランス、英国は2024年、HSコード1702.30に該当する米由来のブドウ糖を合わせて14万9,000メートルトン輸入しており、これはハンブルク、パリ、マンチェスター周辺に集積する製パン産業の拠点における堅調な需要を反映しています。欧州の中堅プライベートブランドチョコレートメーカー各社は、ライスシロップに最適化された真空調理ラインを導入しています。これは、同じブリックス値においてコーンシロップと比較して水分含有量を3ポイント低減できるため、より滑らかなテンパリング曲線を実現できるからです。
北米では最も急速な拡大が見られ、ライスシロップ市場は2031年までCAGR8.21%を記録すると予想されています。米国食品医薬品局(FDA)は2026年までに石油由来の人工着色料を段階的に廃止する計画であり、同局による「一般に安全と認められる(GRAS)」自己確認基準の見直しにより、製品開発担当者は実績のある植物由来の甘味料へと移行しつつあります。2025年、米国の米輸入量は過去最高の4,700万ハンディウェイトに達し、高級シロップの製造に好まれるジャスミン米やバスマティ米の利用が拡大していることを示しています。ADMやカーギルといった大手原材料メーカーは、中西部にあるトウモロコシの湿式製粉用タンクを米の基質酵素分解用に転用しており、これによりトラック輸送距離を短縮し、CO2排出量を削減しています。
アジア太平洋地域は、豊富な籾の供給量を背景に潜在的な成長余地を秘めていますが、品質保証体制が不均一であるため、依然として世界全体の売上高の18%未満にとどまっています。タイ農業経済局は、エルニーニョ現象の収束に伴い、2025/26年度の籾生産量が5%回復すると予測しており、加工業者にとっては、収穫後の乾燥インフラに投資することを条件に、競争力のある価格の原料を確保する機会が生まれています。ブラジルを筆頭とする南米のベーカリー各社は、卵価格の変動を回避するため、卵を使用しないスポンジケーキの保湿剤としてライスシロップの活用を模索しています。一方、中東およびアフリカでの需要は、トラベルリテールを供給するドバイを拠点とする製菓業者に集中しています。新興地域全体において、この技術の普及は、中小規模の食品工場が、既存のポンプを詰まらせることなく高粘度のシロップの流れを管理できるよう支援する技術的サポートにかかっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 飲料の配合における天然甘味料への需要の高まり
- 世界のオーガニックベビーフード製品における使用の増加
- アレルゲンフリー甘味料への需要拡大
- ライスシロップを使用した植物由来の乳製品代替品の成長
- クリーンラベルの焼き菓子やスナック菓子への幅広い活用
- 非遺伝子組み換え甘味料としての菓子類分野での利用拡大
- 市場抑制要因
- 他の天然甘味料からの激しい競合
- 合成甘味料に比べて生産コストが高め
- 世界市場における米価変動に対する脆弱性
- 高果糖コーンシロップに比べて甘みが弱い
- サプライチェーン分析
- 規制情勢
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 米の種類別
- 玄米
- 白米
- その他
- カテゴリー別
- 従来型
- オーガニック
- フレーバー別
- オリジナル/無香料
- 付加価値型フレーバーシロップ
- 用途別
- ベーカリー・菓子
- 飲料
- 乳製品およびデザート製品
- 乳児用調製粉乳およびベビーフード
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- フランス
- 英国
- スペイン
- オランダ
- イタリア
- スウェーデン
- ポーランド
- ベルギー
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- インドネシア
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- ペルー
- その他の南米諸国
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- サウジアラビア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Archer-Daniels-Midland Company
- Austrade Inc.
- Wuhu Deli Foods Co., Ltd.
- Gulshan Polyols Ltd.
- Pioneer Industries Private Limited
- GehlFoods, LLC.
- Bharat Glucose Pvt. Ltd
- Ciranda, Inc.
- Shafi Group of Industries(Shafi Gluco Chem)
- ASR Group(Domino Foods, Inc.)
- Sudzucker Group(BENEO)
- Malt Products Corporation
- Sweet Additions
- Qureshi Business Group(Glucorp)
- LT Foods Ltd(Nature Bio-Foods Ltd.)
- MATCO FOODS LIMITED
- Habib Rice Products Ltd.
- ACT Polyols
- Master Sweetener
- Meurens Natural