


治療薬モニタリング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Therapeutic Drug Monitoring - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123648
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、治療薬モニタリング市場の規模は2025年に13億6,000万米ドルと評価され、2026年の14億8,000万米ドルから2031年までに22億9,000万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは9.03%となる見込みです。
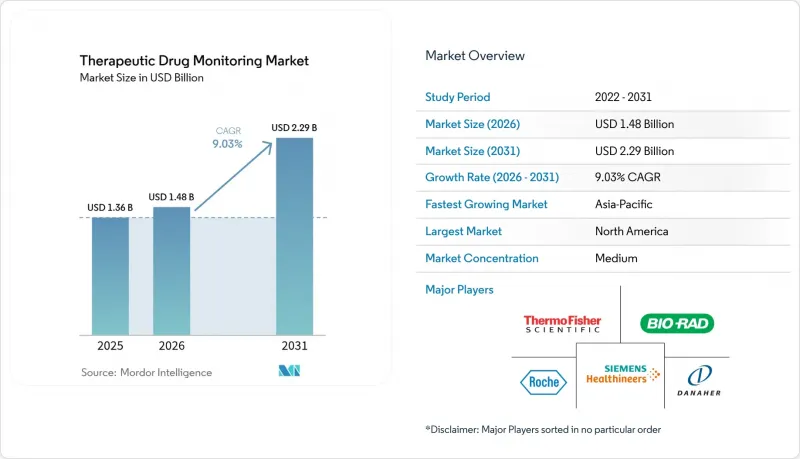
本レポートは、技術別(免疫測定法、プロテオミクスなど)、薬剤クラス別(抗不整脈薬、免疫抑制剤など)、エンドユーザー別(病院検査室、独立・参照検査機関など)、および地域別に分類されています。市場規模および予測は、金額(米ドル)で示されています。
世界の治療薬モニタリング市場の動向と洞察
がん、HIV、自己免疫疾患、心臓疾患の罹患率の増加
がん治療プロトコルでは、低分子キナーゼ阻害剤とモノクローナル抗体の併用がますます増えており、治療幅が狭まっているため、腫瘍抑制の不十分さや用量制限毒性を回避するためには、血清濃度の精密な管理が不可欠となっています。HIV治療における長時間作用型のカボテグラビル・リルピビリン併用療法は、モニタリングの範囲を毎日の経口投与を超えて拡大させ、月次または隔月ごとの間隔で持続的なトラフ濃度の確認を必要としています。自己免疫疾患の治療では、現在、生物学的疾患修飾薬が日常的に使用されていますが、これらの薬剤のクリアランス率は抗薬物抗体の形成によって変動します。治療薬モニタリングは、原発性無効と免疫原性による有効性の喪失を区別するための、エビデンスに基づいた手段を提供します。高齢化に伴う心血管疾患の増加により、医原性毒性を回避するためのジゴキシンおよび抗不整脈薬の血中濃度検査の需要が拡大しています。これらの疾患負担が相まって、市場には安定した患者コホートがもたらされ、検査件数の予測可能な増加を支えています。
臨床試験の拡大とコンパニオン診断の義務化
規制当局は現在、主要臨床試験において、多様な遺伝子型や併存疾患のプロファイルにわたる投与量最適化のエビデンスを求めており、治療薬モニタリングが試験プロトコルに確固として組み込まれています。そのため、スポンサーは、LC-MS/MS分析と薬理ゲノミクスアルゴリズムを統合した「検体から知見へ」のワークフローを導入し、適応型投与群の実施を可能にするとともに、後期段階での脱落率を低減しています。分散型臨床試験モデルにより、郵送式の乾燥血液スポットキットの導入が加速しており、データの信頼性を維持しつつ、施設への訪問を最小限に抑えています。臨床試験での良好な実績は、その後、血清レベルに関する指針を明記した市販後適応症拡大に反映され、ひいては日常的な臨床需要の拡大につながります。このフィードバックループにより、臨床開発費は、市場全体の検査キットメーカーやサービスラボにとって持続的な収益源へと転換されます。
LC-MS/MSプラットフォームの資本コストおよびサービス契約コスト
エントリーレベルのトリプル四重極システムの定価は30万~50万米ドルで、年間保守契約費としてさらに5万米ドルが加わるため、低・中所得国の二次医療機関や民間検査機関の予算を圧迫しています。先進国市場であっても、財務管理委員会は購入を承認する前に、確固たる利用予測を求めています。導入コストの高さが外部委託検査の継続を招き、結果として検査結果の返却までの時間が長引き、臨床的価値が即座に発揮されにくくなるため、ルーチン検査への導入が遅れています。共同購入コンソーシアムや試薬レンタルモデルにより、キャッシュフローの制約は部分的に緩和されていますが、依然として多くの施設が特異性の低い免疫測定法に依存しており、治療薬モニタリング市場全体において、キナーゼ阻害剤や免疫療法など、交差反応に敏感な用途が制限されています。
セグメント分析
免疫測定法は、治療薬モニタリング市場規模において最大の収益シェアを占め、2025年には58.74%のシェアを維持する見込みです。既存の化学分析ラインへの統合、一貫した保険償還コード、および技術者の慣れが、この優位性を支えています。しかし、バイオセンサーおよびウェアラブルプラットフォームは、間質液からの薬物濃度のその場測定を可能にする電気化学的変換技術の進歩に支えられ、9.74%のCAGRを記録しています。質量分析法と免疫化学法を組み合わせたハイブリッド技術は、低分子抗がん剤まで検査項目を拡大しており、既存の技術の重要性をさらに高めています。
タンパク質結合による干渉、フック効果、および交差反応性の制約により、三次医療機関では複雑な投与レジメンに対してクロマトグラフィーおよびLC-MS/MSソリューションへの移行が進んでおり、これにより複数ベンダー間の競合が激化しています。一方、連続測定型ウェアラブルデバイスのプロトタイプ開発は、1分未満のサンプリング間隔を実現する見込みであり、治療薬モニタリング市場のパラダイムを、断続的な採血から動的な薬物動態プロファイリングへと再定義しつつあります。ベンチャーキャピタルの支援を受けるスタートアップ企業は、製薬企業と提携し、デバイスを長時間作用型注射剤と組み合わせることで、臨床検証を加速させています。規制の道筋が明確になるにつれ、競争の行方は、分析感度のみではなく、使いやすさ、データセキュリティのアーキテクチャ、およびアルゴリズムに基づく投与ガイダンスにますます左右されるようになるでしょう。
地域別分析
2025年の治療薬モニタリング市場規模に北米が占める41.80%の割合は、定着した保険償還制度、広範な移植プログラム、および薬理ゲノム学におけるリーダーシップに起因しています。欧州も同様の成熟度を示していますが、統合調達や成果連動型価格設定を優先する費用抑制の圧力に直面しています。アジア太平洋地域は2031年までCAGR10.27%を示しており、これは病院建設のブーム、臨床試験の流入、および各国の精密医療イニシアチブを反映しています。中国は、公共部門によるインフラ資金と、国内でのLC-MS/MS製造を促進する厳格な規制改革を組み合わせることで、同地域の検査件数の増加を牽引しています。日本では、超高齢化社会により一人当たりの検査実施率が高水準で維持されており、一方、インドでは健康保険の適用範囲が拡大していることで、患者が必須のモニタリング検査パネルを利用できる機会が広がっています。中東および南米では、検査室の自動化ベンダーが政府機関と提携して診断能力の近代化を進めていることから、導入は初期段階ながら加速しており、この取り組みが治療薬モニタリング市場を徐々に拡大させています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- がん、HIV、自己免疫疾患、および心臓疾患の罹患率の上昇
- 臨床試験の拡大およびコンパニオン診断の義務化
- コアラボにおける自動化およびハイスループット免疫測定法の導入
- 遠隔TDMを可能にする、低コストの乾燥血液スポットサンプリング
- ファーマコゲノミクスデータとTDMアルゴリズムの統合
- 薬物濃度のリアルタイム追跡のためのウェアラブル微小流体バイオセンサー
- 市場抑制要因
- LC-MS/MSプラットフォームの設備投資およびサービス契約費用
- 新興国における熟練した臨床毒物学者の不足
- TDMパネルに対する償還コードの分散化
- LISと意思決定支援ソフトウェア間のデータ交換におけるギャップ
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 技術別
- イムノアッセイ
- ELISA
- 化学発光免疫測定法(CLIA)
- 蛍光法およびその他の免疫アッセイ形式
- プロテオミクス/LC-MS/MS
- クロマトグラフィー(GC、HPLC)
- バイオセンサーベースおよびウェアラブル
- その他の技術
- イムノアッセイ
- 薬剤クラス別
- 抗不整脈薬
- 抗てんかん薬
- 免疫抑制剤
- 抗生物質(例:バンコマイシン、アミノグリコシド系)
- 抗精神病薬および気分安定薬
- オンコロジーおよび標的療法
- その他の薬剤分類
- エンドユーザー別
- 病院ラボ
- 独立系/ 検査機関
- 学術研究機関
- ポイント・オブ・ケア/患者自身による検査
- 委託研究およびCRO研究所
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- GCC
- 南アフリカ
- その他の中東諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Thermo Fisher Scientific
- F. Hoffmann-La Roche Ltd(Roche Diagnostics)
- Siemens Healthineers
- Danaher Corp(Beckman Coulter)
- Bio-Rad Laboratories
- Chromsystems Instruments & Chemicals
- Randox Laboratories
- Alpco Diagnostics
- ARK Diagnostics
- DiaSorin S.p.A.
- bioMerieux SA
- Tecan Group
- Waters Corporation
- Agilent Technologies
- Hitachi High-Tech Corp.
- Bruker Corp.
- JEOL Ltd.
- Quotient Ltd.
- LabCorp(Covance Labs)
第7章 市場機会と将来の展望



