


フライトマネジメントシステム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Flight Management Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117408
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、フライトマネジメントシステム(FMS)市場の規模は2025年に44億4,000万米ドルと評価され、2026年の47億米ドルから2031年までに62億7,000万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは5.93%となる見込みです。
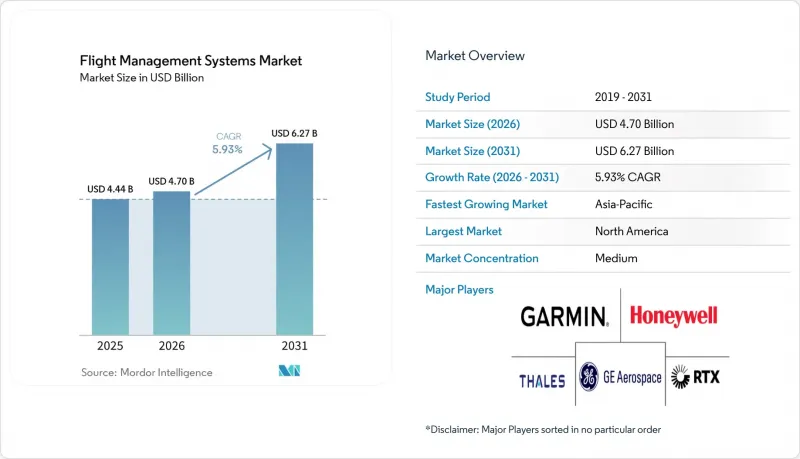
本レポートは、構成要素(ハードウェアおよびソフトウェア)、航空機タイプ(民間、軍用、一般航空、無人航空機システム、都市航空モビリティ)、搭載形態(ラインフィットおよびレトロフィット)、設置タイプ(シングルFMSおよびデュアル/トリプル冗長FMS)、地域(北米、欧州、アジア太平洋、その他)ごとにセグメント化されています。市場予測は金額(米ドル)ベースで提示されています。
世界のフライトマネジメントシステム市場の動向とインサイト
ナローボディ機の生産が、受注残を認証済みFMSの需要へと転換
民間航空機の生産台数は、フライトマネジメントシステム市場における需要の直接的な源泉であり続けています。エアバスは2025年に793機の民間航空機を納入し、2026年には870機の納入を目標としています。A320ファミリーは、同社の2025年の納入台数の約3分の2を占めており、ナローボディ機プログラムは引き続きアビオニクス調達の中核を成しています。納入される各航空機には、コックピット構成の一部として認証済みのフライトマネジメントシステムが必要です。アビオニクス部品や認証プロセスには長いリードタイムを要するため、サプライヤーは予定された航空機納入のかなり前に生産能力を確保しておく必要があります。したがって、ラインフィット(製造ラインでの標準装備)として選定されることは、納入時のハードウェア出荷だけでなく、航空機の運用期間全体にわたるサービス収益の確保にもつながります。
航空機メーカーが生産を拡大すると、同じ認証済みシステムを大規模な航空機ファミリー全体で選定できるため、フライトマネジメントシステム市場は恩恵を受けます。エアバスは、2027年にA320ファミリーの生産台数を月産75機に引き上げる意向を表明しています。こうした計画により、フライトマネジメントコンピュータ、ディスプレイ、および航法ソフトウェアのサプライヤーにとって、供給体制の整備が重要となります。認証済みプラットフォームは、一度導入されると強固な地位を確立します。これは、アビオニクスシステムの変更には、設計、試験、および承認にかかるコストが伴うためです。この傾向は、航空機プログラムの初期段階で地位を確立した企業にとって有利に働きます。また、これにより、航空機の生産スケジュールは、短期的なフライトマネジメントシステム市場の需要を示す重要な指標となります。
燃料効率の最適化がソフトウェアアップグレードの需要を後押し
航空会社は、効率的な航路の計画、航空機の性能管理、変化する運航状況への対応のために、フライトマネジメント機能を活用しています。したがって、フライトマネジメントシステム市場は、燃料消費量と運航コストの削減を目指す航空会社の取り組みと密接に関連しています。エアバス社は、GEESE共同プロジェクトにおいて、航空機間の間隔調整を通じて後流エネルギー回収を支援できる「到着所要時間(RTO)」機能を試験したと報告しました。このような機能には、機載フライトマネジメントシステムと航空交通管理プロセスとの緊密な連携が必要です。また、これらの機能は、リアルタイムの性能データ、航法データベース、およびソフトウェア機能の重要性をさらに高めています。
航空各社が、フライトマネジメントコンピュータの初期購入だけにとどまらず、その先を見据えるにつれて、ビジネスモデルも変化しつつあります。ソフトウェアのアップデートにより、ハードウェアを交換することなく、航法手順の追加、性能の向上、航空交通システムとの互換性の確保が可能になります。エアバスは2026年6月、デジタル手法を通じてアプリケーション、性能データベース、コンプライアンス更新の導入を支援する「ソフトウェア定義型航空機」アプローチについて説明しました。このモデルは、航空機が就航した後の収益サイクルを延長することができます。また、燃料、航路、運航要件が変化する中で、運航事業者がソフトウェアを最新の状態に保つ理由ともなります。こうした状況が、フライトマネジメントシステム市場のソフトウェア分野を支えています。
航空機の納入遅延がラインフィット収益を遅らせる
航空機の納入遅延は、ラインフィット・システムの搭載および収益計上を遅らせる可能性があります。フライトマネジメントシステムは通常、航空機の引き渡しマイルストーンに合わせてスケジュールされるため、生産の遅延により、関連する設置作業が後期の時期へとずれ込むことになります。この影響は、大規模な受注残によりナローボディ機の引き渡しスケジュールが長期化している場合に最も顕著です。認定済みのアビオニクスは、容易に交換できない特殊な部品に依存しているため、部品の入手可能性が問題を複雑化させる可能性があります。特定用途向け集積回路(ASIC)は、安全上重要な用途での使用に際して認定を受ける必要があり、これにより許容される代替サプライヤーの数が制限されます。
また、サプライヤーが部品の再認定を行ったり、認証済みの構成を変更したりする必要がある場合、フライトマネジメントシステム市場ではリードタイムが長期化する傾向にあります。こうした制約は、ほとんどの航空電子機器が利用可能であっても、航空機全体の引き渡しスケジュールに影響を及ぼす可能性があります。その結果、航空会社は計画より遅れて航空機を受け取ることになり、関連するサービスやソフトウェアの収益の発生時期が先送りされることになります。受注残は、フライトマネジメントシステムの将来的な必要性をなくすものではありませんが、予測期間間の需要のシフトを引き起こす可能性があります。この圧力は、すでに運用中の航空機への搭載を進めることができるレトロフィット事業者よりも、ラインフィット(新規搭載)サプライヤーにとってより差し迫ったものとなります。
セグメント分析
2025年のコンポーネント売上高のうち、ハードウェアが65.78%を占めました。フライトマネジメントコンピュータ、制御表示装置、および視覚表示装置は、設置における認証済みの物理的な中核を構成しています。その価値は、安全性、信頼性、および環境要件を満たすために必要なエンジニアリングを反映しています。ハネウェル社は、2025年9月、次世代FMS向けにTTTech Aerospace社の「TTEthernet End System」を採用しました。このネットワークは決定論的なデータ交換をサポートしており、最高レベルの設計保証レベルで認証可能なシステムを想定しています。このアプローチは、ソフトウェアの機能が拡大する中でも、ハードウェアが依然として重要である理由を示しています。
ソフトウェアは最も急速に成長しているコンポーネントであり、フライトマネジメントシステム(FMS)市場におけるソフトウェアの市場規模は、2031年までCAGR7.41%で拡大すると予測されています。ソフトウェアは、航法データベース、飛行計画ロジック、航空機の性能計算をサポートし、他の航空機システムとのインターフェースを担っています。エアバスの「ソフトウェア定義型航空機」の取り組みは、コアとなるハードウェアを変更することなく、アプリケーションやデータの更新を提供できることを示しています。この機能により、システムの導入後もサプライヤーには継続的な業務が生まれる可能性があります。また、運航事業者が変化する性能ベースの航法要件に対応する上でも役立ちます。ソフトウェアサービスを提供するハードウェアサプライヤーは、航空機運航事業者との長期的な関係をより強固に築ける可能性があります。
2025年には、民間航空が市場収益の74.89%を占めました。大規模な航空会社の機隊には、共通の航法機能、標準化された訓練、および継続的なデータベースサポートが求められます。ナローボディ機は、世界の民間航空機納入台数の大きな割合を占めているため、特に重要です。エアバス社は、2044年までにアジア太平洋地域が世界の新型民間航空機需要のうち19,560機を占めると予測しています。この需要基盤は、新しいシステムの導入だけでなく、長期にわたるサポート活動も支えています。
軍用航空分野では、ミッションコンピュータやコックピットのアップグレードプログラムを通じて、独自の近代化の道筋が示されています。カーティス・ライト社は、米国空軍のC-17近代化プログラム向けにミッションコンピュータを供給する企業として選定され、その推定生涯価値は4億米ドルを超えると見込まれています。一般航空および無人航空機は、レトロフィットや特殊な航法システムに対する需要を生み出しています。UAM(都市航空モビリティ)は、2031年までのCAGRが10.84%と、最も急速に成長している航空機カテゴリーです。2026年7月、サフラン社は、Eve Air Mobility社のeVTOL航空機向けに、デュアル「SkyNaute」ハイブリッド慣性航法システムを供給する企業として選定されました。この選定は、UAMシステムが、GNSSの受信状態が悪化する都市環境において、高度な航法性能を必要としていることを示しています。
地域別分析
2025年の地域別売上高のうち、北米が33.16%を占めました。この地域には、大規模な航空機製造活動、主要なアビオニクスサプライヤー、そしてFAAのNextGen近代化プログラムが集中しています。FAAのNextGen事業は、全米空域システム全体における航法、通信、情報共有のアップグレードを支援しています。このような環境は、航空機のアップグレードや関連する飛行管理ソフトウェアの活動を後押ししています。
欧州は、フライトマネジメントシステム市場において2番目に大きな地域でした。トゥールーズ、ハンブルク、セビリアにあるエアバス社の生産拠点は、同地域の航空機製造基盤を支えています。また、欧州の空域規制では、対象となる運航において性能ベースの航法能力が義務付けられています。規則2025/520により、RNP 4の要件が特定の海洋および遠隔大陸部での運航にも適用されるようになりました。これらの規制は、改造やソフトウェア更新に対する需要を後押しする可能性があります。
アジア太平洋地域は、2031年までCAGR8.82%を記録すると予測されており、これは飛行管理システム市場において最も高い地域別成長率となります。エアバスは、2044年まで同地域の旅客輸送量が年率4.4%成長すると予測しています。インド、中国、東南アジアは、商用機隊と航空輸送ネットワークを拡大していることから重要な地域です。また、インドは、大規模なA320ファミリー機隊を対象とした主要なアビオニクス・サービス契約を獲得しています。中国は国内の民間航空用飛行計画システムを開発しており、これは同国において長期的には異なる技術的道筋をたどることを示唆しています。
南米では、2025年時点で、規模は小さいもの明確なフライトマネジメントシステム市場の需要基盤が見られました。ブラジルは、軍用航空関連の事業やUAMプラットフォームの開発を通じて、地域での活動を支えています。中東およびアフリカでは、ワイドボディ機の需要、インフラ開発、および運用中の航空機の機齢構成が需要を左右しています。同地域の一部では、PBNの導入率が依然として世界平均を下回っており、空域および空港への投資が進むにつれて、長期的なコンプライアンス対応の機会が生まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 単通路型民間航空機の生産台数の増加
- 航空各社が燃料効率の向上と運営コストの削減にますます注力している
- 先進的な航行性能基準の遵守義務
- コネクテッド航空機の普及拡大とリアルタイム分析
- AIを活用したコックピット意思決定支援システムの進展
- FMSと次世代航空交通管理プラットフォームとの統合
- 市場抑制要因
- 航空機の納入遅延が長期化しており、新システムの導入に影響を及ぼしています
- サイバーセキュリティ対策が施された航空電子機器アーキテクチャの認証遅延
- 航空電子機器システム向け特定用途向け集積回路(ASIC)の供給不足
- 改修費用の高さが、旧式の航空機フリートにおける導入を制限しています
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- フライト・マネジメント・コンピューター(FMC)
- コントロール・ディスプレイ・ユニット(CDU)
- ビジュアル・ディスプレイ・ユニット(VDU)
- ソフトウェア
- ハードウェア
- 航空機タイプ別
- 商用機
- ナローボディ機
- ワイドボディ機
- リージョナルジェット
- 軍用機
- 戦闘機
- 輸送機
- 特殊任務
- ヘリコプター
- 一般航空
- ビジネスジェット
- ピストン機およびターボプロップ機
- 商用ヘリコプター
- 無人航空機システム(UAS)
- 民間および商用
- 防衛・政府
- アーバン・エア・モビリティ(UAM)
- 商用機
- Fit別
- ラインフィット
- レトロフィット
- 設置タイプ別
- シングルFMS
- デュアル/トリプル冗長型FMS
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Honeywell International Inc.
- Thales Group
- RTX Corporation
- Garmin Ltd.
- GE Aerospace(General Electric Company)
- Safran S.A.
- Universal Avionics Systems Corporation(Elbit Systems Ltd.)
- Lufthansa Systems GmbH(Deutsche Lufthansa AG)
- CMC Electronics Inc.
- Leonardo S.p.A.
- Curtiss-Wright Corporation
- BAE Systems plc
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日


