


装甲車両のアップグレードおよびレトロフィット:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Armored Vehicle Upgrade and Retrofit - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2100558
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
装甲車両のアップグレードおよびレトロフィット市場の規模は、2025年の79億米ドルから2026年には86億5,000万米ドルへと拡大し、2026年から2031年にかけてCAGR9.51%で推移し、2031年には136億3,000万米ドルに達すると予測されています。
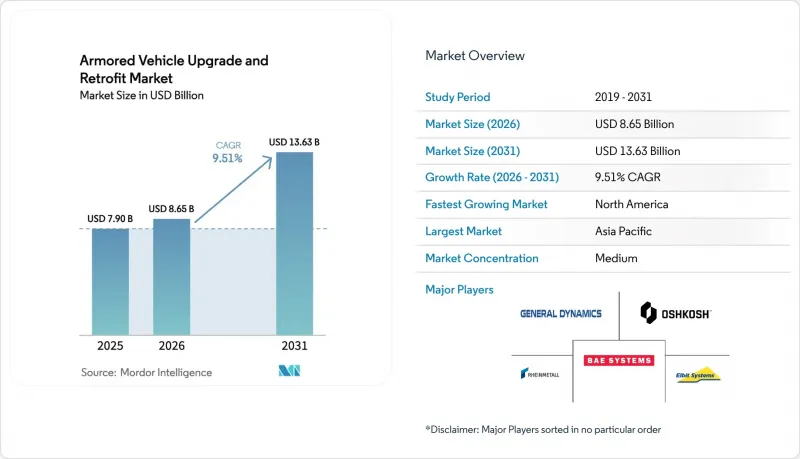
本レポートは、車両タイプ(装甲人員輸送車など)、アップグレードタイプ(装甲・生存性キット、兵器および遠隔操縦兵器ステーション、機動性など)、エンドユーザー(陸軍、海軍、空軍、国土安全保障および準軍事組織)、および地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の装甲車両のアップグレードおよびレトロフィット市場の動向と洞察
老朽化した装甲車両の近代化
NATOの主力戦車(MBT)の平均使用年数は2025年に28年に達し、現在、耐用年数を40~45年に延長するためには、全面的な更新ではなく、パワートレイン、装甲、電子機器のオーバーホールに依存しています。ポーランドの250両規模の「レオパード2PL」プログラムは、段階的なアップグレードが相互運用性を維持しつつ、砲兵や防空の優先事項に向けた予算を確保する方法を示しています。米国は、一から設計するアブラムス戦車の新型開発から12億米ドルを振り向け、イスラエル製「トロフィー」能動防御システムや次世代赤外線センサーを追加するSEPv4アップグレードに充てました。同様の論理に基づき、日本も3億4,000万米ドルを投じて90式戦車の改修を行っており、これにはネットワーク無線機や対ドローン電子戦(EW)モジュールが組み込まれています。これらの事例は、改修戦略が生産ラインを維持し、リスクを長期にわたり分散させることを示しています。
防衛予算の増加と地政学的緊張
2025年の世界の防衛費は6.8%増加し、2兆2,400億米ドルに達しました。ドイツの「ツァイテンヴェンデ(Zeitenwende)」構想では、31億ユーロ(36億1,000万米ドル)が「レオパード」および「プーマ」の改修に投入され、緊縮財政から脱却し、予算の優先順位に持続的な転換がもたらされたことを示しています。韓国は、ハードキル防御機能やレーザー警告受信機を組み込んだK2およびK21の性能向上に8億9,000万米ドルを投じました。インド太平洋地域における改修支出の割合は、インドの42億米ドル規模のBMP-2プログラムやオーストラリアの「ランド400フェーズ3」イニシアチブに牽引され、2023年の38%から2025年には43.78%へと上昇しました。予算の持続的な勢いは、複数年契約を裏付け、サプライヤーの投資リスクを軽減します。
プログラムおよび部品のコストの高さ
能動防御キットは1両あたり30万~50万米ドルの追加費用がかかり、完全なC4ISRスイートを導入すると追加コストが120万米ドルを超える可能性があり、サブシステムの60%以上を交換する必要がある場合、改修の経済的合理性が損なわれます。ブラッドリーM2A4E1のアップグレード費用は現在、1両あたり430万米ドルとなっており、新規設計の同等車両に比べてわずか28%安いに過ぎません。希土類磁石の価格は依然として変動が激しく、一部のプログラムではフェライト代替品を使用することで、トルク密度を15~20%低下させることを余儀なくされています。これに対し、南米やアフリカの顧客は、部分的なアップグレードパッケージを購入することで対応しており、これにより発注数量が細分化され、規模の経済効果が損なわれています。
セグメント分析
歩兵戦闘車(IFV)は、2025年の装甲車両アップグレードおよび改修市場シェアの37.89%を占め、統合兵科機動におけるその中心的な役割を浮き彫りにしています。支援車両向けの装甲車両アップグレードおよび改修市場規模は、より急速な成長が見込まれており、兵站輸送車、指揮所、工兵用バリエーションは、2031年までCAGR11.56%を記録すると予測されています。IFVプログラムは、火力と生存性が同クラスの主力戦車(MBT)に匹敵しなければならないため、予算の過半数を占めています。米国のブラッドリーM2A4は、「アイアン・フィスト・ライト・デカップルド」アクティブ保護システムと第3世代赤外線センサーを統合しており、IFVの更新サイクルにおけるコストの大きさを示しています。対反乱作戦地域向けには地雷耐性車両への受注が堅調に推移している一方、APC(装甲兵員輸送車)は、カナダの「ライト・アーマード・ビークル6.0」シリーズのような相互運用性の要件を通じて勢いを増しています。
基本性能が比較的低いことから、支援型車両は小規模なアップグレードによって飛躍的な効果を実現でき、各軍は現在、後方部隊の防護を作戦上の必須要件として位置づけています。「トロフィー」および「リンク16」を組み込んだM88A3回収車の改修は、整備・兵站資産の生存性を高めるという動向を象徴しています。新興市場が災害救援車両としても機能する多目的資産を求める中、水陸両用および中量級のプラットフォームも開発計画に組み込まれています。これらの要因が相まって、装甲車両のアップグレードおよびレトロフィット市場は、戦闘用および支援用の車両群が順次ではなく並行して近代化される軌道に乗っています。
地域別分析
アジア太平洋地域は、2025年の装甲車両のアップグレードおよびレトロフィット市場の売上高の43.78%を占めており、このリードは、インドの42億米ドル規模のBMP-2プログラムおよび韓国のK2/K21改修事業によって支えられています。日本の3億4,000万米ドル規模の90式戦車改修に加え、東南アジアの購入者からの関心の高まりが、同地域の勢いを支えています。また、公開されている画像からは、中国が2025年末までに約400両の96式・99式戦車に能動防御システムを統合していることが示されていますが、中国政府はこのプログラムに関する詳細をほとんど公表していません。
北米では、米国が装甲多目的車両(AMPV)の生産を拡大すると同時に、旧式の戦闘車両の更新を並行して進めることから、2026年から2031年にかけてCAGRが12.21%と最も高い伸びを記録すると予想されています。カナダのLAV 6.0は2025年に本格生産に入り、メキシコは国内の治安作戦を強化するため、対ドローンキットを装備した地雷耐性車両に2億1,000万米ドルを投資しました。安定した予算配分と、段階的な能力向上を重視する姿勢が、同地域の成長を支えています。
欧州は売上高においてアジア太平洋地域に後れを取っていますが、ドイツの「ツァイテンヴェンデ」計画、フランスの「ルクレールXLR」プログラム、ポーランドの「レオパード2PL」改修計画の恩恵を受けています。英国の「チャレンジャー3」生産ラインは2025年に稼働を開始し、NATO同盟国との弾薬の共通性を制限していたライフル砲のギャップを解消しました。中東は依然として極めて重要な戦域であり、サウジアラビアの18億米ドル規模の「エイブラムス」計画や、UAEの国産化への取り組みが、現地の産業基盤を形成しています。南米およびアフリカでは、財政的な逆風により限定的な更新作業にとどまっていますが、ブラジルや南アフリカにおける主要プロジェクトは、長期的な可能性を示唆しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 老朽化した装甲車両の近代化
- 防衛予算の増加と地政学的緊張
- IEDやドローンに対する生存性の向上への需要
- デジタル化およびネットワーク中心型戦争への対応強化
- 現場で展開可能な積層造形による改造キット
- 静粛なモビリティのためのハイブリッド/電気駆動システムへの改造
- 市場抑制要因
- プログラムおよびコンポーネントのコストの高さ
- レガシープラットフォームとの統合の複雑さ
- 予算の変動性と調達サイクル
- デジタル化改修に伴う新たなサイバーセキュリティリスク
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 車両タイプ別
- 装甲人員輸送車(APC)
- 歩兵戦闘車(IFV)
- 地雷・待ち伏せ攻撃対策車両(MRAP)
- 主力戦車(MBT)
- その他の車種
- アップグレードの種類別
- 装甲・生存性キット
- 兵器および遠隔兵器ステーション
- モビリティ(エンジン、トランスミッション、サスペンション)
- 電子機器・センサー/C4ISR
- パワートレインの電動化とエネルギーシステム
- その他のアップグレード(タイヤ、ソフトウェアなど)
- エンドユーザー別
- 陸軍
- 海軍
- 空軍
- 国土安全保障および準軍事組織
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- General Dynamics Corporation
- Rheinmetall AG
- BAE Systems plc
- Textron Inc.
- Elbit Systems Ltd.
- Oshkosh Corporation
- KNDS N.V.
- FNSS Savunma Sistemleri A.S.
- Thales Group
- RUAG International Holding AG
- Patria Plc
- Bharat Electronics Limited
- AM General LLC
- Otokar Otomotiv ve Savunma Sanayi A.S.
- Singapore Technologies Engineering Ltd.