


肺炎球菌ワクチン:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Pneumococcal Vaccines - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123597
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、肺炎球菌ワクチンの市場規模は、2025年の92億3,000万米ドルから2026年には96億9,000万米ドルへと拡大し、2026~2031年にかけてCAGR4.95%で推移し、2031年には123億3,000万米ドルに達すると予測されています。
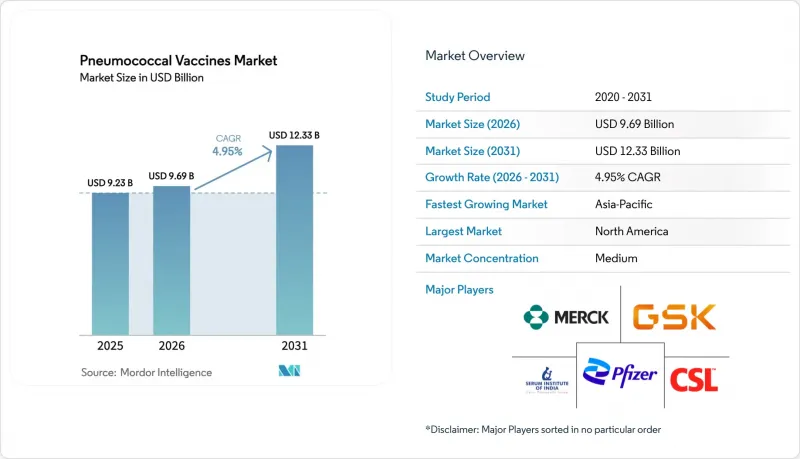
本レポートは、ワクチンタイプ(肺炎球菌結合型ワクチン(PCV)と肺炎球菌多糖体ワクチン(PPV))、製品タイプ(プレブナー13、シンフロリックス、その他)、流通チャネル(政府機関、民間・小売薬局、その他)、年齢層(成人、高齢者、その他)、地域(北米、その他)ごとに分類されています。市場規模と予測は、金額(米ドル)ベースで提示されています。
世界の肺炎球菌ワクチン市場の動向と洞察
1回あたり2.75米ドルの入札価格設定を受け、低所得国におけるGAVI資金によるワクチン接種率が上昇
GAVIが2024年に「事前市場コミットメント(AMC)」を更新し、肺炎球菌結合型ワクチンの調達価格を1回あたり2.75米ドルに固定しました。これにより、57カ国の低所得国における定期予防接種が維持され、予測可能な供給量が確保されたことで、予測CAGRが1.2ポイント上昇しました。2024年にSKバイオサイエンス社のGBP301がWHOの事前認証を取得したことで、供給源が多様化し、単一供給源によるリスクが軽減されました。長期的な影響は、GAVIの卒業スケジュールが進むにつれて各国政府がワクチン接種費用を共同負担するかどうかによって左右されますが、この移行により、脆弱な保健予算に不足が生じる可能性があります。一方、メーカー各社は利益率よりも数量を優先しており、新たな収益モデルが確立されるまで、ドナー市場における超高価数ワクチンの発売を延期しています。
肺炎球菌感染症の有病率の上昇
CDCの監視によると、PCV13の接種率にもかかわらず、米国の65歳以上の成人における侵襲性肺炎球菌感染症の発生率は2024年を通じてパンデミック前の基準値を上回り続けており、依然としてアンメットニーズが浮き彫りになっています。同様の傾向は、高齢化が進む一方で成人のワクチン接種率が歴史的に低いアジア太平洋、中東・アフリカのでも続いています。この要因はCAGRに0.8%ポイントを上乗せするものであり、成人の予防接種インフラや償還チャネルの構築は、時間がかかり、施策面での負担が大きいプロセスであるため、長期的な要因となります。PCV13ではカバーされていない新たな血清型は、臨床的な緊急性をさらに高め、高価数ワクチンのパイプライン戦略の妥当性を裏付けています。
結合型ワクチンの高い製造コスト
結合化学は依然として資本集約的であり、2024年の米国における推定では、ワクチン1タイプあたりの資本化された開発総コストは8億8,680万米ドルとされており、これがCAGRを0.7ポイント押し下げています。規模の経済は既存メーカーに有利に働きますが、ドナー市場では3米ドル以下の価格が求められており、これが利益率を圧迫し、高価数ワクチンの普及を遅らせています。無細胞合成のような革新的なプラットフォームには可能性がありますが、2028年までは大規模な実用化には至らないと考えられます。
セグメント分析
2025年時点で、肺炎球菌結合型ワクチンは肺炎球菌ワクチン市場シェアの77.56%を占めており、この地位は、乳児における集団免疫を維持するT細胞依存性免疫によって支えられています。2031年のCAGR8.25%は、小児と新たに接種対象となった成人層の両方における高い普及率を反映しています。肺炎球菌多糖体ワクチンは、記憶免疫反応を欠いており、特にACIPが2024年にPPSV23よりもPCV20またはPCV15を推奨したことを受け、結合型ワクチンの代替品が成人適応を取得するにつれて、その有用性が低下しているため、後れを取っています。新興市場の支払機関は、予算抑制のために依然として多糖体ワクチンを採用していますが、WHOの事前認証の動向やコスト削減技術により、最終的にはその代替が加速する可能性があります。
結合型ワクチンの製造コストは依然として高いものの、高所得市場の支払機関は、ブースター接種回数の減少が長期的な費用を相殺することを理解しているため、割高な価格を受け入れています。GAVIプログラムは乳児用に結合型ワクチンのみを調達している一方、多くの中所得国では高齢者用にのみ多糖類ワクチンを使用しており、二極化した調達状況が生じています。Vaxcyteの無細胞合成のような新しいプラットフォームは、コスト曲線を押し下げ、価格と有効性の格差を広げることで、結合型ワクチンの優位性を確固たるものにする可能性があります。
2025年時点で、プレブナー13は肺炎球菌ワクチン市場規模の47.53%を占めていましたが、プレブナー20は、7つの追加血清型と、日本と中国での迅速な承認を背景に、CAGR15.85%で拡大しています。Merckの「Capvaxive」(PCV21)は2024年に成人用市場に参入し、8つの独自の血清型を備えることで、直接的な競合製品としての地位を確立しています。低価数の「Synflorix」は価格面での優位性によりGAVI市場で持ちこたえていますが、有効性を重視する中所得国の購入者は徐々に上位製品へと乗り換えています。
「ウォルバックス」や「北京ミンハイ」といった中国の国内メーカーは、価格競合選択肢を提供していますが、その低価数性が都市部の民間市場における浸透を妨げています。「VAX-31」の市場投入が間近に迫っており、これが市場構造を一変させる可能性があります。承認されれば、その31価という特徴が競争の基準を塗り替え、プレミアム市場における既存製品の陳腐化を加速させると考えられます。
地域別分析
北米は2025年の売上高の38.53%を占めました。これは、メディケアが2024年に成人用ワクチンの自己負担を廃止したこと、PCV20とPCV21が200米ドル以上の償還水準で迅速に処方薬リストに組み込まれたことが後押しとなりました。カナダとメキシコでは小児用の接種率は高い水準を維持していますが、成人用の普及率は依然として低い状況です。「インフレ抑制法(Inflation Reduction Act)」により、2026年からは価格への圧力が生じ、利益率は縮小するものの、自己負担額の低下に伴い販売数量は拡大する見込みです。
アジア太平洋は、多国間での承認、国内生産、関税のかからない充填・仕上げプロセスの恩恵を受け、2031年までCAGR6.21%を記録すると予測されています。中国と日本では現在、「プレブナー20」が提供されており、国内の13価ワクチン競合製品に課題を与えています。インドのセラムインスティテュートと韓国のSKバイオサイエンスは、3米ドル以下の価格でGAVIに供給しており、一方、インドネシアやベトナムの民間セクタでは、高価数ワクチンに対して割増料金を支払う傾向が見られ始めています。ASEANにおける規制の調和は承認手続きの効率化につながる可能性がありますが、依然として不均一な状況が続いています。
欧州では、数量割引を確保する中央集権的な入札を通じて需要が維持されています。ドイツ、英国、フランス、イタリア、スペインの5カ国が、同地域の消費量の大部分を占めています。EMAが2024年にAI生成の血清型モデルを承認したことで、超高価数ワクチンの承認までの期間が短縮される可能性があります。中東・アフリカと南米は、ドナーや政府による入札に依存しています。コールドチェーンの不備や財政の不安定さがプレミアム製品の普及を制限していますが、南アフリカのBiovacのような現地化プロジェクトにより、徐々に回復力が向上しつつあります。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 1回あたり2米ドルの入札価格設定後、低所得国(LIC)におけるGAVI資金によるワクチン接種率が上昇
- 肺炎球菌感染症の有病率の上昇
- 高価数PCV(PCV15/20/21)の発売
- 超高価数PCV(30価超)のパイプライン拡大によるデューデリジェンス取引の加速
- AIを活用した血清型監視による適応症拡大の加速
- アジア太平洋の関税なしの市場参入を可能にする、現地の充填・仕上げパートナーシップ
- 市場抑制要因
- 結合型ワクチンの製造コストの高さ
- 血清型の置換による長期的な有効性の低下
- IRAに関連する米国の価格交渉による成人用投与量の平均販売価格の圧迫
- エネルギー転換に伴う変動に起因する、短期的なコールドチェーンの停電
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- ワクチンタイプ別
- 肺炎球菌結合型ワクチン(PCV)
- 肺炎球菌多糖体ワクチン(PPV)
- 製品タイプ別
- プレブナー13
- プレブナー20
- シンフロリックス
- ニューモバックス23
- その他のPCV
- 流通チャネル別
- 政府機関
- GAVI・多国間機関・NGOによる調達
- 民間・小売薬局
- 病院内ワクチン接種クリニック
- 年齢層別
- 小児(5歳以下)
- 成人(19~64歳)
- 高齢者(65歳以上)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Affinivax Inc.
- Aspen Pharmacare Holdings Ltd.
- Beijing Minhai BIoTechnology Co., Ltd.
- Bharat BIoTech International Ltd.
- Biological E. Limited
- GSK plc
- Inventprise LLC
- KM Biologics Co., Ltd.
- Merck & Co., Inc.
- Panacea BIoTec Ltd.
- Pfizer Inc.
- Sanofi S.A.
- Serum Institute of India Pvt. Ltd.
- SK bioscience Co., Ltd.
- Vaxcyte Inc.
- Walvax BIoTechnology Co., Ltd.
- Zhejiang Pukang BIoTechnology Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日