


世界の頭蓋インプラント:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Global Cranial Implants - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123507
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、頭蓋内インプラント市場の規模は、2025年の14億米ドルから2026年には14億9,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.18%で推移し、2031年までに20億1,000万米ドルに達すると予測されています。
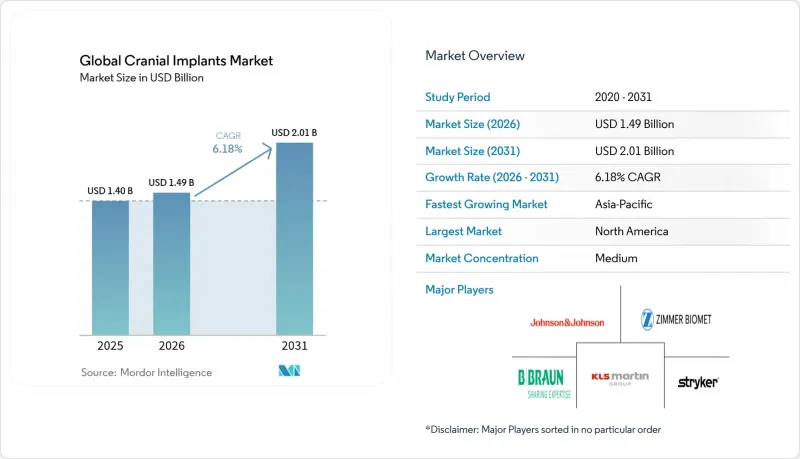
本レポートは、素材別(チタン、ポリエーテルエーテルケトン(PEEK)など)、技術別(3Dプリントインプラント、CAD/CAM切削インプラントなど)、エンドユーザー別(病院、専門神経外科センターなど)、および地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類されています。本レポートでは、上記の各セグメントの市場規模(米ドル)を提示しています。
世界の頭蓋インプラント市場の動向と洞察
頭部外傷および脳神経外科手術の発生率の増加
世界では毎年およそ6,900万件の外傷性脳損傷が発生しており、重症例ではしばしば頭蓋形成術による再建が必要となります。高齢化、自動車の保有台数の増加、組織的なスポーツ活動の拡大が、臨床的な負担を増大させています。神経保護に関する防衛調査も需要をさらに拡大させており、軍医は戦場での負傷に対して信頼性の高い合成プレートを求めています。病院レベルでは、専門の神経外傷センターが複雑な症例を一元的に受け入れることで、大量供給業者にとって予測可能な調達サイクルが生まれています。外傷の発生率は景気循環との相関が弱いため、頭蓋インプラント市場は「ディフェンシブ・ヘルスケア」の地位を享受しており、メーカーや医療システム双方による長期的な計画を後押ししています。
患者個別化インプラントに向けた3Dプリンティングの進歩
積層造形技術により、画一的な処置から患者一人ひとりに合わせた再建術へと変革が進んでいます。2024年に3D Systems社のPEEK製頭蓋プレートがFDAの承認を取得したことは、高分子系積層造形インプラントの規制上の実現可能性を証明するものでした。現在、外科医はクラウドベースの設計ツールを利用し、CTデータを数分で印刷可能なファイルに変換できるようになり、手術時間と麻酔時間の短縮につながっています。病院側は、在院日数の短縮や患者満足度指数の向上を根拠に、保険会社との交渉において優位性を確保できるようになりました。一方、切削加工では実現不可能だった格子状の充填構造や厚み可変の壁が日常的になり、重量の軽減や生体力学的応力経路の最適化が進んでいます。人工知能と自社所有のプリンターを組み合わせたサプライヤーは、競争上の優位性をさらに強めている一方で、従来の機械加工工場はコモディティ化のリスクに直面しています。
新興国における脳神経外科インフラの拡大
中国の医療改革では、2030年までに1兆4,000億米ドルを、第2級都市の外傷治療拠点を含む新施設の建設に充てる方針が示されています(中国国家衛生健康委員会)。インドの「国家医療機器政策」は、年率15%の成長を目標とし、現地でのインプラント生産に向けた合弁事業を奨励しています(インド政府)。術中画像診断が地域病院にも普及するにつれ、外科医はキャリアの早い段階から高度な頭蓋形成術の技術を取り入れるようになっています。東南アジアにおける民間健康保険の漸進的な拡大により、費用面での障壁がさらに緩和され、頭蓋インプラント市場は主要大都市圏を超えて拡大しています。
セグメント分析
2025年、チタン製は頭蓋インプラント市場シェアの52.14%を占め、その臨床現場での確固たる受容が裏付けられています。このセグメントは、外科医による豊富な使用経験と、優れた機械的強度対重量比という利点に支えられています。一方、PEEKは最も急速に拡大している素材であり、放射線科医がその画像の鮮明さを評価していることから、CAGR7.02%で成長しています。売上高の観点から見ると、FDA承認を受けた患者別ソリューションに後押しされ、2031年にかけて頭蓋インプラント市場におけるPEEKのシェアは着実に拡大すると予測されています。
PEEKシェル内にチタンメッシュを埋め込んだハイブリッド構造体は、放射線透過性を維持しつつストレスシールドを軽減するため、完全なポリマー製インプラントに慎重な外科医にとって、妥協点となる選択肢を提供しています。PMMAは、単位コストが低いことから、資源の乏しい環境においてニッチな市場を維持しており、一方、吸収性ポリマーは、インプラント術後も頭蓋骨の成長が続く小児症例において関心を集めています。高度な表面テクスチャリング技術やプラズマコーティング技術により、あらゆる素材において骨の侵入が促進されており、これにより性能格差が縮小し、頭蓋インプラント市場内での競合が激化する可能性があります。
地域別分析
北米は、メディケアの適用範囲とハイエンド画像診断システムの導入実績に支えられ、2025年の売上高の40.78%を占めました。メイヨー・クリニックやジョンズ・ホプキンス大学などの学術拠点は、イノベーションのインキュベーターとしても機能しており、頭蓋形成術における拡張現実(AR)ナビゲーションの早期導入を加速させています。とはいえ、支払者からの圧力が高まっているため、定価の上昇は抑制されており、サプライヤーは再手術率の実証可能な低減によって、高価格設定の正当性を示さざるを得なくなっています。
アジア太平洋地域は、中国やインドにおける数十億米ドル規模の公立病院建設に後押しされ、CAGR8.31%で最も急速に成長している地域です。医療機器の承認プロセスの効率化や現地生産への優遇措置により、多国籍企業と国内参入企業の双方において、市場投入までの期間が短縮されています。日本と韓国は外科用ロボットの普及率でトップを走り、インプラントの精密な適合と合併症発生率の低下という好循環を生み出しています。世帯所得の増加と民間保険の普及により、選択的な頭蓋形成術がより受けやすくなり、頭蓋インプラント市場の勢いが維持されています。
欧州では、医療機器規則(MDR)によりコンプライアンスコストが増加しているため、着実ではあるもの成長ペースは鈍化しています。ドイツとフランスはエビデンスに基づく調達を主導しており、販売業者に対し縦断的な治療成績データの提出を義務付けています。医療記録のデジタル化が広く進んでいる北欧諸国では、単一支払者制度により国家規模で実世界での価値を評価できるため、患者個別のインプラントが急速に普及しています。中東および湾岸諸国では、医療ツーリズムプログラムがプレミアムインプラントの需要を支えていますが、アフリカ市場は依然として発展途上であるもの、国際的な外傷治療イニシアチブの恩恵を受けています。総じて、こうした地域ごとの微妙な違いにより、頭蓋インプラント市場で事業を展開する企業には、各地域に合わせた市場参入戦略が求められています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 頭部外傷および脳神経外科手術の発生率の増加
- 患者個別化インプラントのための3Dプリンティング技術の進歩
- チタンおよびPEEK製インプラントの優れた臨床成績
- 新興国における脳神経外科インフラの拡充
- 拡張現実(AR)を活用したインプラントの配置(報道が不十分)
- 軍事分野における神経保護の研究開発が、バイオセラミックの採用を後押ししています(報道は不十分ですが)
- 市場抑制要因
- オーダーメイドインプラントの高コストと限られた保険償還
- インプラントの抜去につながる術後感染
- 生体吸収性スキャフォールド材料に関する規制の不明確さ(報告不足)
- 医療用PEEK樹脂のサプライチェーンリスク(報告不足)
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 素材別
- チタン
- ポリエーテルエーテルケトン(PEEK)
- ポリメチルメタクリレート(PMMA)
- ヒドロキシアパタイト
- その他の素材
- 技術別
- 3Dプリントインプラント
- CAD/CAMによる切削加工インプラント
- 従来の機械加工インプラント
- エンドユーザー別
- 病院
- 専門脳神経外科センター
- 外来手術センター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Stryker Corporation
- Zimmer Biomet Holdings Inc.
- DePuy Synthes(Johnson & Johnson)
- Integra LifeSciences Holdings
- Medtronic plc
- KLS Martin Group
- Xilloc Medical B.V.
- OssDsign AB
- Renishaw plc
- B. Braun(Aesculap)
- Anatomics Pty Ltd
- Tecomet Inc.
- Synimed
- OsteoMed(An Acumed Company)
- Evonik Industries AG
- CranioTech Inc.
- ADEOR medical AG
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日