


クラニオマキシロフェイシャルインプラント:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Craniomaxillofacial Implants - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154433
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
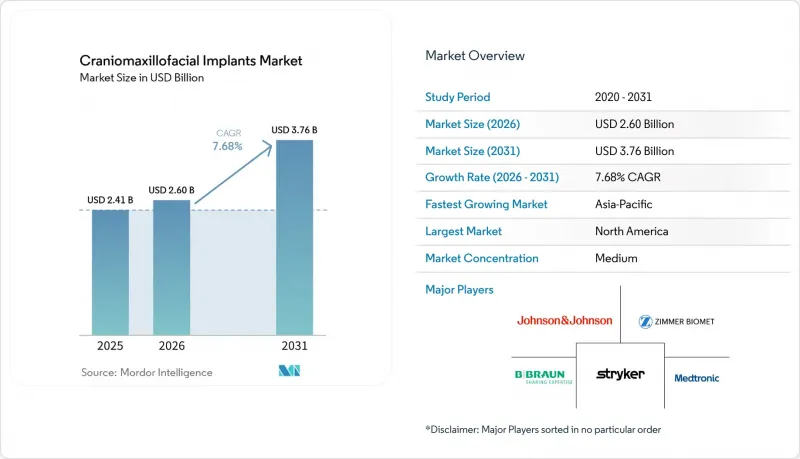
Mordor Intelligenceによると、頭蓋顎顔面インプラント市場の規模は、2025年に24億1,000万米ドル、2026年に26億米ドルとなり、2031年までに37億6,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR 7.68%で成長すると見込まれています。
世界の頭蓋顎顔面インプラント市場の動向と洞察
頭蓋顔面外傷および再建手術件数の増加が、短期的な需要の基盤となっています
頭蓋顔面外傷は、頭蓋顎顔面インプラント市場における固定システムの主要な需要要因であり続けています。2017年から2024年にかけて、米国国立外傷データバンクに報告された小児の頭蓋顎顔面(CMF)骨折のうち、自動車事故によるものが34.3%を占めました。シートベルトの着用により、自動車事故における頭蓋顎顔面骨折のリスクは42.8%低減しましたが、重度の外傷症例では依然としてプレート、スクリュー、メッシュ、その他の固定製品が必要とされています。中国では2024年に119万4,145件の新規顔面骨折症例が記録され、2010年から2021年にかけての年齢調整発生率は17.74%増加しました。2020年、中国の三次医療機関における外傷関連費用は55億米ドルを超えました。眼窩および中顔面の損傷には、メッシュやチタン製固定具が必要となる場合が多く、また、切除後の頭蓋欠損に対しては、頭蓋形成術への需要が持続しています。こうした外傷および腫瘍学に起因する適応症が、確立された固定用ハードウェアに対する安定した需要を支えています。
患者個別化および3Dプリントインプラントの利用拡大が価格体系を再構築
患者個別対応型のチタン製頭蓋インプラントは、米国における確立された規制プロセスを通じて、より入手しやすくなってきました。2026年7月、ウォルター・リード国立軍事医療センターは、同センターの「3D MACチタン製頭蓋プレートシステム」に対し、FDAから市販前承認(K253116)を取得しました。この承認は、インプラントシステムに関して診療現場の医療機関に初めて付与されたものであり、特定の頭蓋インプラント症例における病院内での製造を可能にしました。3D Systems社は、この取り組みにおいて同センターの「3D医療アプリケーションセンター」を支援しました。オーダーメイド生産への移行は、頭蓋顎顔面インプラント市場の商業構造を変えつつあります。患者個別のインプラントは、画像診断、設計、製造、および滅菌の要件を反映して、標準的なインプラントに比べて3倍から5倍高い平均販売価格となっています。マテリアライズ社とストライカー社は、インプラントの注文と連携したデジタルプラットフォームの恩恵を受けていますが、従来のインプラントサプライヤーは、複雑な再建症例において競合上の圧力に直面する可能性があります。
インプラント、計画、および手術の高コストが、コストに敏感な環境での普及を妨げている
患者個別対応のチタン製またはPEEK製頭蓋インプラントは、設計サービス、積層造形、滅菌を含む米国の病院における調達コストが、1症例あたり10,000~2万米ドルを超える場合があります。外科医の報酬、手術室の使用時間、仮想手術計画、およびスプリントの製造費により、顎矯正手術1症例あたり1,500~3,000米ドルが追加される可能性があります。診断関連グループ(DRG)に基づく償還では、これらの費用を完全に賄えない場合があり、固定手術報酬モデル下での導入が制限されています。外科的治療を必要とする事故関連の外傷のうち、世界全体の80~90%は低・中所得国で発生しています。インフラや償還範囲の不足により、医療提供者は頭蓋顎顔面骨折に対して保存的な治療を行うか、あるいは低コストのジェネリック・チタン製ミニプレートを使用せざるを得ない場合が多くあります。モジュール式価格設定によりインプラント費用と計画費用を分離することは可能ですが、サプライチェーンの透明性の欠如や、バンドル型モデルの変更に対するサプライヤーの抵抗により、頭蓋顎顔面インプラント市場におけるより広範な導入が制限されています。
セグメント分析
2025年、プレートおよびスクリューは、外傷、顎矯正手術、再建手術での使用に支えられ、頭蓋顎顔面インプラント市場シェアの45.76%を占めました。チタン製固定用ハードウェアは、CMF手術全般において依然として基本的な要件であり、このカテゴリーに幅広い手術基盤をもたらしています。ストライカー社の「ユニバーサル・セレクト(Universal Select)」システムは、可変角度ロック機構とAXSスクリュー形状を組み合わせており、一方、デピュイ・シンセス社の「TRUMATCH CMF」プラットフォームは、3Dプリントされたチタンプレートとデジタル術前計画機能を統合しています。メッシュシステムおよび頭蓋皮弁固定システムは依然として補完的なカテゴリーである一方、牽引システムおよび顎関節置換システムは、より限定的でありながら高付加価値の適応症に対応しています。
骨移植代用材は、2026年から2031年にかけてCAGR 8.51%で成長すると予測されています。合成ハイドロキシアパタイト、βートリカルシウムリン酸塩、および脱灰骨マトリックスは、自家骨移植に伴う供与部位の合併症を軽減し、再建手術での使用を後押ししています。いくつかの生体活性移植材料がFDAの「ブレークスルー・デバイス」に指定されたことで、審査期間が短縮され、保険者に対して臨床的な差別化が示されました。患者個別対応型インプラントは依然として売上規模は小さいもの、平均販売価格が最も高く、その成長は信頼性の高い計画および製造ワークフローに依存しています。
チタンおよびチタン合金は、その生体適合性、耐食性、および疲労強度に支えられ、2025年の売上高の61.65%を占めました。これらの特性により、チタンは代替材料の規制上のベンチマークとしての地位を確立し、眼窩縁再建、下顎プレート固定、および頭蓋顔面牽引システムにおける使用が後押しされました。外科医の間での幅広い認知度と確立された承認実績により、外傷および再建手術における導入障壁は引き続き低減されました。したがって、頭蓋顎顔面インプラント市場では、中核となる固定要件において、引き続きチタンに依存する状況が続きました。
PEEKは、患者個別化インプラント用途において、信頼できる代替材料として台頭してきました。2025年の研究によると、PEEKのANA審美満足度スコアの平均は8.86であったのに対し、チタン、シリコーン、PMMAのスコアは8.25以下でした。合併症としては血腫が報告されましたが、拒絶反応や感染症の事例は見られませんでした。生体吸収性ポリマーは、二次的なインプラント除去を回避できるため、2031年までCAGR10.89%で成長すると予測されています。2026年の総説では、骨統合を促進するためのプラズマ処理、ヒドロキシアパタイトナノ粒子コーティング、ナノトポグラフィー改質などを含め、CMF(頭蓋・顔面・口腔)および顎関節の用途において、PEEKの利用がより広範に及んでいることが述べられています。セラミックスやステンレス鋼は依然として成熟したニッチ市場である一方、生体材料や複合マトリックスは発展を続けています。
地域別分析
2025年、北米は売上高の39.56%を占めました。米国では、顔面骨折による救急外来受診件数が年間40万件を超え、頭蓋縫合早期癒合症の修復やがん治療後の頭蓋形成術に対する保険償還が、専門的な再建手術を支えました。広範な頭蓋顔面ケアネットワークと、バーチャル手術計画の普及が、同地域の需要を後押ししました。2026年7月、ウォルター・リードは3D Systems社製の「3D MACチタン製頭蓋プレートシステム」の承認を取得し、米国がオーダーメイド型インプラントプラットフォームにおける主要な規制・臨床市場としての地位をさらに強固なものにしました。
欧州は、ドイツ、英国、フランス、イタリア、スペインが主導する形で、頭蓋顎顔面インプラント市場において依然として重要な地位を維持しました。中央集権化された病院ネットワークや学術的な頭蓋顎顔面(CMF)プログラムが手術件数を支えていましたが、コストや物流上の制約により、デジタル技術のより広範な統合は制限されていました。2025年の調査によると、ドイツの口腔顎顔面外科医の44.4%が、デジタルと従来の手法を組み合わせたハイブリッドな計画手法を採用していることが判明しました。2026年2月、マテリアライズ社は、欧州の外科医向けに、CMF製品ポートフォリオにオーダーメイドのPEEKインプラントを追加しました。これらの製品はEN ISO 13485に準拠して製造され、計画承認後72時間以内に納品されました。一方、欧州のサプライヤーは、吸収性固定材および患者別設計サービスにおいて引き続き強固な地位を維持していました。
アジア太平洋地域は、頭蓋顎顔面インプラント市場において最も急成長している地域であり、その背景には、中国における手術インフラの拡充、韓国および日本における先進的な再建・美容システム、そしてインドにおける外傷および先天性疾患の再建ニーズがありました。国内および世界のサプライヤーは、中国における固定価格かつ大量生産型のチタン製ハードウェアの需要をターゲットとしました。南米では、ブラジルが確立された再建外科インフラを背景に販売数量を牽引しました。一方、中東およびアフリカでは、市場が依然として新興段階にある中、湾岸協力会議(GCC)による医療投資が、病院の収容能力と外科医の研修を支援しました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 頭蓋顔面外傷および再建手術件数の増加
- 患者個別化インプラントおよび3Dプリントインプラントの利用拡大
- 小児の頭蓋縫合早期癒合症および先天性奇形に対する手術件数の増加
- 顎矯正手術、顎顔面外科手術、美容外科手術の拡大
- バーチャル手術計画とインプラント治療ワークフローの統合
- 吸収性および生体活性インプラント材料の利用拡大
- 市場抑制要因
- インプラント、治療計画、および施術にかかる費用の高さ
- 頭蓋顎顔面外科専門医の不足
- 患者個別対応型医療機器における規制および臨床検証の複雑さ
- 先進的なPEEK、マグネシウム、および4Dプリントインプラントに関する長期的なエビデンスは限られています
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品と技術別
- プレートおよびスクリュー
- メッシュシステム
- 骨移植代替材
- デュラル修理用製品
- 頭蓋皮弁固定システム
- 頭蓋顎顔面牽引システム
- 顎関節置換システム
- 患者個別対応型インプラント
- 素材別
- チタンおよびチタン合金
- ステンレス鋼
- ポリマー
- 生体吸収性ポリマー
- セラミック
- 生体材料
- PEEK
- その他
- 用途別
- 外傷および骨折再建
- 脳神経外科および頭蓋再建
- 顎矯正手術および歯科手術
- 小児頭蓋骨癒合症の修復
- 腫瘍学および腫瘍切除後の再建
- 先天性奇形の矯正
- 顎関節再建
- 形成外科および美容再建
- その他
- エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニック
- 大学病院および教育病院
- 研究開発機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Acumed LLC
- Anatomics Pty Ltd
- B. Braun Melsungen AG
- Calavera Surgical Design
- CONMED Corporation
- Integra LifeSciences Holdings Corporation
- Jeil Medical Corporation
- Johnson & Johnson
- KLS Martin SE & Co. KG
- Materialise NV
- Matrix Surgical USA
- Medartis Holding AG
- Medtronic plc
- Orthofix Medical Inc.
- OsteoMed, L.P.
- Osteopore Limited
- Rebstock Instruments GmbH
- Renishaw plc
- Smith+Nephew plc
- Stryker Corporation
- Xilloc Medical B.V.
- Zimmer Biomet Holdings, Inc.