


医療用吸引装置:市場シェア分析、業界動向・統計、成長予測(2026年~2031年)
Medical Suction Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123506
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の医療用吸引装置の市場規模は196億米ドルと推定されており、2025年の186億米ドルから拡大し、2026年から2031年にかけてCAGR 5.42%で成長し、255億2,000万米ドルに達すると予測されています。
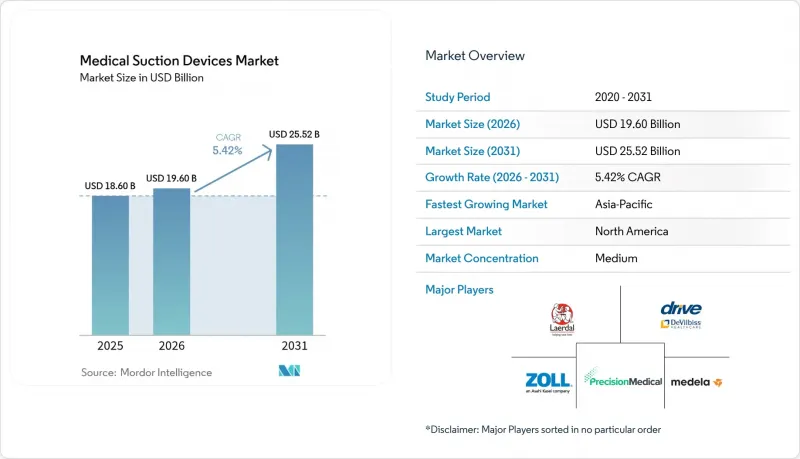
本レポートは、タイプ別(AC電源式、バッテリー駆動式など)、携帯性別(ハンドヘルド/ポータブル、壁掛け式、トロリー/カート搭載式)、用途(気道クリアランス、外科用途など)、エンドユーザー(病院、在宅医療環境など)、および地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)で提示されています。
世界の医療用吸引装置市場の動向と洞察
世界の手術件数の増加
2025年、世界の手術件数は3億1,000万件に達し、その増加分の60%は低侵襲手術によるものでした。手術件数の増加に伴い、良好な視認性を維持し、熱損傷を防ぐ信頼性の高い手術室用吸引装置への需要が高まっています。現在、米国における選択的手術の72%を扱っている外来手術センターでは、施設全体の配管改修を必要とせずに手術室間を移動できる、コンパクトなカート搭載型装置が好まれています。東南アジアやラテンアメリカの新興経済国では、手術室の収容能力が2桁の伸び率で拡大していますが、電力供給の不安定さから、AC電源からバッテリー電源へのシームレスな切り替えが可能なデュアル電源構成の機器の導入が進んでいます。価値に基づく購入(VBP)に関連する標準化の取り組みにより、医療機関は全機器を対象とした契約交渉を行うよう促されており、これにより数量割引や更新サイクルの短縮が促進されています。これらの要因が相まって、着実な買い替え需要が維持され、医療用吸引装置市場は主要な手術環境において継続的な普及が進む見通しです。
呼吸器疾患の有病率の上昇
2023年には、5億6,920万人が慢性呼吸器疾患に罹患し、420万人の死亡者を出し、世界第3位の死因となっています。慢性閉塞性肺疾患(COPD)と喘息がその負担の4分の3を占めており、集中治療や在宅モニタリングプログラムにおける気道クリアランス用吸引装置の必要性を浮き彫りにしています。再入院ペナルティにより、ケアチームは退院後に携帯型装置を導入するよう促されており、パイロットコホートでは30日以内の再入院率が18%減少しました。南アジアおよびサハラ以南のアフリカ全域における大気質の悪化により、若年層の患者層が拡大しており、長期的な販売数量の伸びを後押ししています。感染管理ガイドラインで義務付けられている密閉式吸引システムは、開放式の手法と比較して微生物の定着を40%低減します。疫学的圧力とプロトコルの進化が相まって、医療機関および在宅ケアの両チャネルにおいて、長期的な需要が維持されています。
高度な吸引装置の高コスト
接続機能や長時間バッテリー駆動を備えた高級ポータブルシステムの定価は2,500~4,000米ドルであり、地方の診療所や低所得世帯の予算を圧迫しています。2024年には、資金が人材確保に振り向けられたため、病院の設備投資予算が8%減少し、機器の買い替えサイクルが5年から7年に延長されました。新興市場では、医療用電子機器に対して最大25%の輸入関税が課されており、これによって着荷コストが上昇し、導入が阻害されています。信用インフラが脆弱な地域では、「機器としてのサービス(EaaS)」モデルの普及が遅れており、革新的な資金調達手段が制限されています。軽症患者を対象とする施設では、手動ポンプに戻るケースもあり、医療用吸引装置市場における電動装置の潜在的な販売数量を食い荒らしています。
セグメント分析
2025年、AC電源式システムは医療用吸引装置市場の45.32%のシェアを占め、このセグメントは2031年までCAGR7.54%で拡大しています。600 mmHgを超える高い真空能力と40 L/minの流量は、手術室の厳しい要件を満たしており、周術期の利害関係者からの根強い需要を支えています。ISO 10079-1に基づく性能検証では、真空の安定性、騒音レベル、電磁両立性が対象となっており、医療チームにとってコンプライアンスへの信頼性を高めています。スマートセンサーにより、キャニスターの充填レベル、モーター温度、真空圧が監視され、臨床業務に支障をきたす前にアラートが発せられます。価格が15%高いデュアル電源設計の製品は、地震多発地域や停電が発生しやすい地域で受注を獲得しており、新規病院プロジェクトにおけるレジリエンス計画の強化に寄与しています。
バッテリー駆動型ユニットは、絶対的な売上高では後れを取っていますが、リチウムイオンプラットフォームによって稼働時間の差が縮まり、メンテナンスフリーのブラシレスモーターが信頼性を高めるにつれて、最も急速な成長を遂げています。手動式デバイスは資源の乏しい地域で依然として使用されていますが、寄付プログラムでは、ソーラー充電キットを備えた電動式の寄付機器が優先される傾向が強まっており、手動式の導入台数は徐々に減少しています。性能の格差が縮小するにつれ、医療用吸引装置市場では、電子カルテとの相互運用性や現場でのメンテナンスの容易さを重視した調達判断が主流になりつつあります。
2025年には、壁掛け型システムが医療用吸引装置市場の46.54%を占めました。これは、複数の患者室や処置室に供給を行う集中式真空プラントの恩恵を受けたものです。しかし、200床規模の施設における設置費用は50万米ドルを超え、小規模な外来診療センターにとっては障壁となっています。そのため、在宅医療への移行、緊急時対応の義務化、および遠隔医療との統合に後押しされ、携帯型およびカート搭載型装置は2031年までにCAGR8.21%で増加すると予測されています。パンデミック対策訓練により、テント式病棟や搬送車両に数分で設置可能なバッテリー駆動型装置の導入が加速しました。
重量が1.5キログラム未満のハンドヘルド型デバイスは、介護者の疲労を軽減し、パイロットプログラムにおいてメディケアによる再入院率を18%削減しました。カート搭載型プラットフォームには現在、酸素濃縮器や患者モニターが統合されており、麻酔後ケアのための移動式呼吸ケアステーションとして機能しています。FDA、CE、PMDAの承認が統一されたことで、世界の市場投入サイクルが短縮され、メーカーは金型費用を各地域で分散させ、生産規模をより迅速に拡大できるようになりました。その結果、「モビリティファースト」のアーキテクチャにより、医療用吸引装置市場全体の購入基準が再定義されています。
地域別分析
北米は2025年に売上高の42.43%を占めました。これは、4兆5,000億米ドルに上る米国の医療費支出、厳格な感染管理の義務付け、および広範な在宅ケアの保険償還に支えられたものです。カナダでは州全体での機器の標準化が進められている一方、メキシコでは民間病院の拡大により、高級なポータブルシステムへの需要が高まっています。FDA 510(k)の監督およびジョイント・コミッションの認定により、コンプライアンスのハードルが高くなり、既存のサプライヤーに有利な状況となっていますが、価値ベースの支払いモデルにより、ネットワーク化された吸引装置群への追加予算が確保されつつあります。病院の設備投資額は2024年に8%減少しましたが、労働力の安定化により延期されていた設備プロジェクトへの資金が確保されるにつれて、回復傾向にあります。
アジア太平洋地域は、2031年まで年率6.97%の成長が見込まれており、これは地域別で最も速いペースです。この成長は、中国の8,600億米ドル規模の医療セクター、インドの急速な病院建設、そして日本の高齢化によって牽引されています。中国の「健康中国2030」計画は、緊急事態への備えとしてデュアル電源式吸引装置を優先する県立病院への投資を促進しています。インドの「アユシュマン・バーラト」保険制度は、医療処置件数を増加させ、産科および外科用システムの導入を促進しています。日本は在宅ケアへの移行を奨励しており、介護者にとって使いやすいコンパクトなモデルの需要を高めています。東南アジア諸国では手術室の増設が2桁のペースで進められていますが、電力供給の不安定さから、バッテリー駆動型の構成の需要が高まっています。
欧州では、ドイツ、英国、フランスが大きなシェアを占めており、これらの国々ではISO 10079への準拠が義務付けられ、MDR関連の監査によりベンダー選定の厳格化が進んでいます。湾岸協力会議(GCC)は、2024年から2030年にかけて医療インフラに1,000億米ドルを割り当て、新設されるメガ病院には高性能な吸引装置の導入を明記しています。ブラジルでは、SUS(ブラジル国民健康制度)の下で手術能力が拡大していますが、関税政策や財政的圧力により、購入者は低コストモデルに傾いています。アルゼンチンの通貨不安により、機器の買い替えサイクルが鈍化しており、機器の寿命を延ばす再生品の購入が促進されていますが、その一方で、医療用吸引装置市場における高度なテレメトリー機能を備えた機器の普及は制限されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の手術件数の増加
- 呼吸器疾患の有病率の上昇
- 在宅医療サービスの拡大
- 厳格な感染対策規制
- 携帯型吸引装置における技術的進歩
- 市場抑制要因
- 高度な吸引装置の高コスト
- 資本設備に対する償還額の制限
- 代替的な気道確保法の利用可能性
- 使い捨て部品に関連する環境問題
- バリュー・サプライチェーン分析
- 規制展望
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- AC電源式
- バッテリー駆動型
- デュアル(ACおよびバッテリー)電源式
- 手動式
- ポータビリティ別
- ハンドヘルド/ポータブル
- 壁取付け
- トロリー/カート搭載型
- 用途別
- 気道クリアランス
- 外科用途
- 産婦人科
- 調査・診断
- その他の用途
- エンドユーザー別
- 病院
- 在宅ヘルスケア環境
- 歯科医院
- その他のエンドユーザー
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Ambu A/S
- Allied Healthcare Products Inc.
- Amsino International Inc.
- ATMOS MedizinTechnik GmbH & Co. KG
- Cardinal Health Inc.
- Drive DeVilbiss Healthcare
- Hillrom/Welch Allyn(Baxter)
- Integra Biosciences AG
- Intersurgical Ltd.
- Labconco Corporation
- Laerdal Medical AS
- Medela AG
- MG Electric Ltd.
- Olympus Corporation
- Pennine Healthcare
- Precision Medical Inc.
- Smiths Medical(ICU Medical)
- Stryker Corporation
- Teleflex Incorporated
- ZOLL Medical Corporation(Asahi Kasei)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日


