


移植用輸送箱:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Transplant Box - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116071
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の移植用輸送箱の市場規模は1億9,325万米ドルと推定されており、2025年の1億7,952万米ドルから拡大する見込みです。
また、2031年の市場規模は2億7,927万米ドルに達すると予測されており、2026~2031年にかけてCAGR7.65%で成長すると見込まれています。
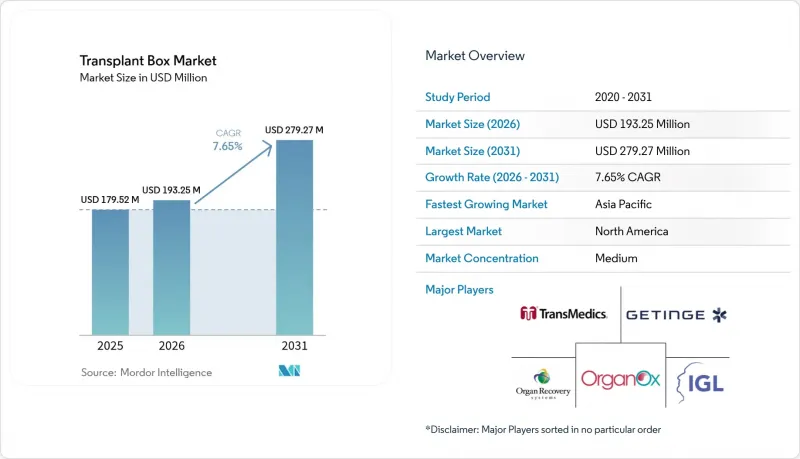
本レポートは、臓器タイプ(心臓、肝臓、肺、腎臓、膵臓、その他)、保存技術(静的低温保存ボックス、常温機械灌流装置、その他)、エンドユーザー(病院・移植センター、臓器提供機関、その他)、地域(北米、欧州、アジア太平洋、その他)ごとにセグメント化されています。市場予測は金額(米ドル)ベースで提示されています。
世界の移植用輸送箱市場の動向と洞察
高齢者層・糖尿病患者層における多臓器移植件数の増加
2024年の臓器回収数が過去最高を記録したことは、高齢層と糖尿病患者層が移植手術の持続的な増加を牽引していることを裏付けています。末期腎疾患や心代謝性合併症の有病率の上昇に伴い、静的低温保存では保証できない、より長い保存期間が必要とされています。新興経済国でも同様の増加傾向が見られ、地域における未開発の需要が浮き彫りになっています。現在、臓器配分システムでは病状の重い患者が優先されるようになっており、これにより臓器調達ロジスティクスにおいて州間または越境移動が必要となるケースが増えています。これらの要因が相まって、移植用輸送箱市場全体において、高度な装置に対する臨床的な必要性が高まっています。
ドナー登録を拡大する政府とNGOのプログラム
2025年6月から施行されるアイルランドの「2024年ヒト組織法」(オプトアウト方式)などの法改正により、ドナープールは即座に拡大します。同様に、日本のコーディネーター認定制度や、インドの脳死判定基準の拡大も、同意取得までの期間を短縮し、利用率を向上させています。2035年までにすべての加盟国が移植需要を満たすことを求めるWHOの戦略は、この勢いを制度的なものとしています。ドナーの確保が拡大すれば、輸送量は直接的に増加し、信頼性が高く、豊富なデータを備えた保存用ハードウェアの重要性が改めて強調されます。
高度な移植用輸送箱の高額な初期投資と1回あたりのコスト
配分方針の改定後、肝臓移植費用は10.9%上昇し、物流コストが総費用に与える影響の大きさが浮き彫りになりました。増分費用対効果分析では、品質調整生存年(QALY)あたり10万米ドルを超えるケースが頻繁に見られ、償還基準の上限を逼迫させています。消耗品キットや使い捨てカートリッジは、継続的なコスト負担をもたらし、中規模医療機関での広範な導入を妨げています。
セグメント分析
2025年には、腎臓用デバイスが移植用輸送箱市場の37.80%を占め、脳死ドナーと生体ドナーの両プログラムの恩恵を受けています。ABO不適合移植の手術が広く受け入れられていることや、2024年に単一のネットワークで過去最多となる8,200件の腎臓移植が実施されたことは、根強い需要の存在を示しています。一方、肺の保存セグメントは11.88%という最も高いCAGRを示しており、これは体外灌流技術によって限界状態の移植片が蘇生されるようになったためです。この進展により、2020年代半ばまでに肺移植用輸送箱市場の規模が拡大する可能性があります。心臓、肝臓、膵臓用のボックスは着実に普及を続けており、腸管と血管複合体の保存に関する初期段階の研究は、将来の拡大の兆しを示しています。
2つ目の成長要因は、許容されるドナーとレシピエント間の移動時間の範囲が拡大していることです。常温肺と心臓用溶液により、虚血・再灌流のリスクを高めることなく6~20時間の移動時間枠が可能となり、臨床医は大陸間の移植マッチングを検討できるようになり、それによって地域による移植件数が増加しています。移植登録制度が多様化するにつれ、臓器ごとの需要パターンによって、移植用輸送箱市場で事業を展開する各ベンダーの生産と研究開発への資源配分が引き続き見直されていくと考えられます。
地域別分析
北米は、堅固な医療インフラと、厳格でありながらも順守可能な規制プロセスに支えられ、2025年には世界売上高の37.20%を占め、引き続き主導的な地位を維持しています。主要ベンダーが報告する持続的な2桁の売上高成長に支えられ、米国がこの地域の売りの大部分を占めています。カナダやメキシコとの越境協定は、より広範な臓器共有を促進し、調達ロジスティクスを強化することで、デバイスの高い利用率を維持しています。
欧州は、洗練された移植ネットワークと高度な規制を背景に、これに続いています。新たなSoHO規則により技術基準が統一され、欧州連合(EU)全体として動的灌流装置の導入が加速する体制が整っています。ドイツ、フランス、スペインなどの国々では、ドナーケアユニットへの顕著な投資が見られ、これにより収率が向上し、総コストが削減されることで、装置の投資対効果(ROI)が向上しています。
アジア太平洋は最も急成長している地域であり、2031年のCAGRは10.42%を記録しています。中国の自発的臓器提供制度、日本のコーディネーター認定制度、インドの過去最高を記録する移植件数が相まって、顧客基盤の拡大をもたらしています。また、各国政府は、大規模な機器導入の前提条件となる新たな移植センターや調達ハブへの資金提供も行っています。南米、中東・アフリカには大きな潜在需要がありますが、保険償還の制限や物流上の課題により、当面は規模の拡大が制約されています。インフラの漸進的な改善により、予測期間の後半にかけて新たな機会が創出され、移植用輸送箱市場全体の成長が徐々に押し上げられると見込まれます。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高齢者層・糖尿病患者層における多臓器移植件数の増加
- 政府・NGOによるドナー登録者数拡大プログラム
- 静的低温保存から携帯型常温灌流システムへの移行
- リアルタイムの臓器状態分析に対する病院からの需要
- 実戦投入可能な臓器輸送ソリューションに関する軍資金による研究開発
- 市場抑制要因
- 先進移植用輸送箱の高い資本コスト・1回あたりの使用コスト
- 複数の管轄区域にまたがる複雑な規制上の認可
- 世界のコールドチェーン物流の有資格人材不足
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 臓器タイプ別
- 心臓
- 肝臓
- 肺
- 腎臓
- 膵臓
- その他
- 保存技術別
- 静的低温保存ボックス
- 常温機械灌流装置
- 低体温機械灌流装置
- その他
- エンドユーザー別
- 病院・移植センター
- 臓器提供機関(OPO)
- 軍事・救急医療サービス
- 研究機関
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- TransMedics Inc.
- Organ Recovery Systems Inc.
- Getinge(Paragonix Technologies, Inc.)
- Institut Georges Lopez(IGL)
- OrganOx Ltd.
- XVIVO Perfusion AB
- Bridge to Life Ltd.
- Hibernicor
- Northwestern Medicine
- Waters Medical Systems
- Preservation Solutions Inc.
- Ebers Medical Technology SL
- CryoLife Inc.
- Lifeline Scientific Inc.
- Medtronic plc
- W. L. Gore & Associates
- Terumo Corporation
- Shenzhen Lifotronic Technology Co.
- Avive Biomedical
- OCS Logistics LLC
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日


