


保護培養:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Protective Cultures - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 90 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123440
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、保護培養市場の規模は2025年に4億2,901万米ドルと評価され、2026年の4億7,767万米ドルから2031年までに8億1,763万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは11.34%となる見込みです。
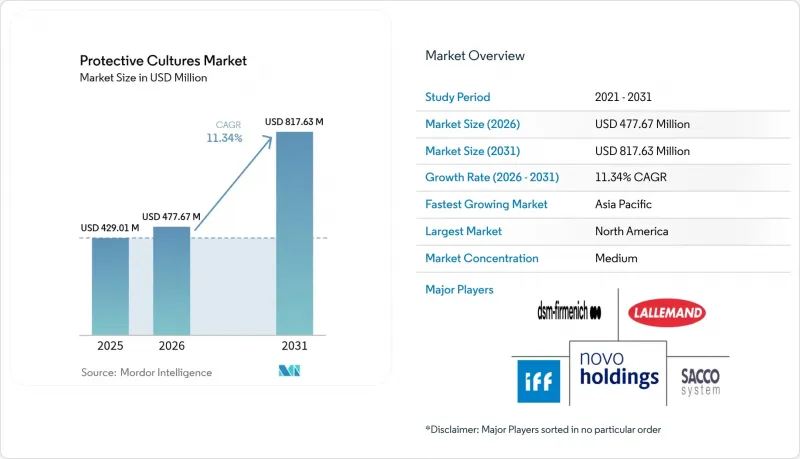
本レポートは、形態(凍結乾燥および冷凍)、微生物の種類(酵母、カビ、細菌)、組成(単一株、多株、多株混合)、用途(乳製品、肉・家禽・水産物、即食食品など)、および地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の保護培養市場の動向と洞察
クリーンラベルおよび天然保存ソリューションへの需要の高まり
合成添加物に対する消費者の拒否反応が保護培養の採用を後押ししており、消費者は保存期間の短縮に対する懸念があるにもかかわらず、天然の保存成分を受け入れています。この嗜好の変化は、製品の品質や安全性を損なうことなくバイオ保護ソリューションを成功裏に導入したメーカーに競争上の優位性をもたらします。規制当局もこの移行をますます支持しており、その証拠として、FDAがB. subtilis CH4000やB. licheniformisの変異株を含む複数のバチルス菌株に対して許容値の免除を認めたことで、天然保存用途における規制上の障壁が取り除かれています。「クリーンラベル」の動向は、特に多菌株配合に有利に働いています。これらは、成分の透明性を維持しつつ、優れた抗菌効果を発揮します。市場をリードする企業は、従来の保存料を上回る保存期間を実現する培養菌ブレンドを開発することで、この需要を活かし、自然さと機能性の両方を求める消費者の根本的な期待に応えています。高度な発酵技術により、生産者は特定の食品マトリックスに合わせて菌株の組み合わせを最適化でき、競争の激しい市場セグメントにおいて差別化された価値提案を生み出しています。
乳製品の生産拡大と保存期間延長のニーズ
世界の乳製品セクターの拡大に伴い、革新的な保存ソリューションが求められています。特に、コールドチェーンインフラの制約により腐敗リスクが高まる新興市場ではその必要性が顕著です。クイーンズランド州の乳製品セクターは、地域経済に130億米ドル、農場出荷額で40億米ドルを貢献しており、Naturo社の特許技術のように、加熱処理を行わずに生乳の保存期間を60日間に延長するといった革新を通じて、この課題の好例となっています。この技術的進歩は、バリューチェーンの非効率性に対処し、食品廃棄物を削減する上で、保護培養が戦略的に重要であることを示しています。IFF社のHOLDBACバイオ保護培養は、特に乳製品用途を対象としており、従来の「賞味期限」を超えて製品の鮮度を維持しつつ、メーカーの持続可能性目標の達成を支援します。2024年8月、精密発酵分野におけるパートナーシップを通じて、乳製品業界における保護性乳酸菌の採用が加速しています。その好例として、フォンテラ社がスーパーブリューデッド・フード社と提携し、タンパク質含有量85%で安定性が向上したポストバイオティックタンパク質原料を開発したことが挙げられます。こうした進展により、保護性乳酸菌は、特に広範な流通ネットワークや輸出市場をターゲットとするメーカーにとって、乳製品のバリューチェーン最適化に不可欠な要素としての地位を確立しています。
保護培養の高い生産コスト
生産コストの圧力により、保護性乳酸菌の導入は制約を受けています。特に、合成保存料がコスト面での優位性を維持している価格に敏感な市場セグメントではその傾向が顕著です。制御された雰囲気条件や汚染防止システムを含む専門的な発酵インフラが必要とされるため、市場参入には多額の設備投資という大きな障壁が生じます。フラッシュ凍結乾燥のような高度な保存技術は、処理時間を短縮し、細胞の生存率を最大化できますが、多額の設備投資を必要とします。過冷却前処理法は、外多糖の厚さを最適化することで凍結乾燥菌の保存期間を延長し、高い生存率を実現しますが、加工工程の複雑化とコスト増をもたらします。こうしたコスト面での圧力は、特に小規模な製造業者や新興市場での用途に大きな影響を与えており、価格への敏感さから、プレミアムな保存ソリューションの導入が制限されています。精密発酵分野での協業を通じた菌株メーカーと食品メーカー間の戦略的パートナーシップは、インフラ投資の共有や規模の経済によりコスト削減の可能性を提示していますが、コスト競争の激しい食品カテゴリーにおいては、生産コストの課題が依然として市場浸透の大きな障壁となっています。
セグメント分析
凍結乾燥培養は、確立されたインフラと多様な食品用途における実証済みの安定性特性を反映し、2025年には61.95%のシェアで市場をリードし続けています。しかし、凍結培養は、凍結保存技術の進歩とエネルギー要件の低減に後押しされ、2031年までCAGR12.95%という優れた成長ポテンシャルを示しています。急速凍結乾燥技術の革新により、高い細胞生存率を維持しつつ処理時間を大幅に短縮でき、従来の凍結乾燥における処理サイクルの長期化やエネルギー消費といった課題が解決されています。過冷却前処理法は、保護タンパク質の産生や外多糖の最適化を通じて凍結乾燥培養の保存期間を延長し、長期保存期間中も高い生存率を維持します。
凍結培養物の応用では、取り扱いの簡素化や再水和プロセスの簡便化という利点があり、特に自動化された食品加工システムにおいて有利です。等体積凍結技術は、氷結晶による損傷なしに食品の品質を維持する新たな保存手法であり、培養物の保存用途においても潜在的な利点をもたらします。形態別の分類は、加工効率と省エネルギーに向けた幅広い業界の動向を反映しており、凍結培養物は、運用上の利点と技術的改善を通じて市場シェアを獲得する立場にあります。流通インフラの考慮事項が形態の選択に影響を与えており、コールドチェーンの能力が限られている地域では凍結乾燥培養物が優位性を維持する一方で、充実した冷蔵ネットワークを持つ先進市場では凍結培養物が支持を集めています。
細菌株は、乳酸の生成や競合排除メカニズムを通じて、乳製品や食肉の保存における確立された用途を活かし、2025年には44.62%の市場シェアを占めています。酵母ベースの培養物は、植物由来の代替食品や発酵飲料における用途の拡大に牽引され、2031年までCAGR12.35%という加速した成長を示しています。バチルス属は、いくつかの菌株が食品用途においてFDAの許容免除およびGRAS(一般に安全と認められる)の認定を受けたことにより、市場での受容が進みました。乳酸菌は、食中毒病原菌に対する実証済みの有効性から、依然として主要な選択肢となっています。例えば、ラティラクトバチルス・サケイ(Latilactobacillus sakei)は、最適化された条件下でリステリア・モノサイトゲネス(Listeria monocytogenes)を5ログ以上低減することに成功しました。
カビの用途は依然として専門的な分野にとどまっていますが、特定の発酵食品カテゴリー、とりわけ伝統的な発酵手法が普及を後押ししているアジア市場において、成長の可能性を示しています。2024年8月にAB Mauri社がOmega Yeast Labs社を買収したことは、世界の技術力と革新的な菌株開発を融合させ、特殊酵母市場における戦略的なポジショニングを示す好例です。微生物のセグメンテーションは、伝統的な発酵用途と現代のバイオ保存要件との間の技術的融合を反映しており、細菌培養は確立された市場地位を維持する一方で、酵母の革新は新たな用途の機会を獲得しています。
地域別分析
北米は2025年に32.05%の市場シェアを占めており、確立された規制の枠組み、先進的な食品加工インフラ、そして天然保存ソリューションに対する消費者の高い受容性を活かしています。同地域は、保護用培養物の用途に関するFDAの包括的なガイダンスや、細菌株に対する広範なGRAS(一般に安全と認められる)認定の恩恵を受けており、市場の発展と製品の革新を促進しています。アジア太平洋地域は、2031年までの年間平均成長率(CAGR)が12.08%と最も高い成長ポテンシャルを示しており、これは食品加工産業の拡大、都市化の動向、および食品安全基準に対する消費者の意識の高まりに牽引されています。米国農務省(USDA)によれば、中国における缶詰食品や食品接触材料に関する新規制を含む包括的な食品安全基準の更新は、保護培養の導入を支援する規制の枠組みを構築しています。
欧州では、厳格な食品安全規制と天然成分を好む消費者の嗜好により、依然として重要な市場シェアを維持しており、欧州食品安全機関(EFSA)の「安全性の適格推定(Qualified Presumption of Safety)」枠組みが、保護培養の用途に関する規制上の明確さを提供しています。同地域の堅調な乳製品および食肉加工業界では、製品の保存期間と安全性を高めるために、保護培養が積極的に導入されています。欧州の食品メーカーは、クリーンラベルの要件を満たし、化学保存料の使用を削減するために、こうしたソリューションをますます採用しています。保護培養菌の導入は、同地域が重視する持続可能な食品生産慣行と合致しており、環境や健康への配慮を通じて市場の成長を支えています。
地域別のセグメンテーションは、規制の成熟度、インフラ整備状況、および消費者の受容度の違いを反映しており、確立された市場は安定性を提供し、新興地域は成長機会をもたらしています。南米、中東・アフリカでは、食品加工能力の拡大と保存技術の近代化に伴い、採用率が上昇しています。これらの地域では、食品の安全性に対する消費者の意識の高まりを背景に、伝統的な発酵食品や乳製品向けの保護培養菌に特に高い関心が寄せられています。これらの市場におけるコールドチェーンインフラの整備や、先進的な食品安全基準の導入は、保護培養菌の応用に向けた新たな機会を生み出しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場促進要因
- クリーンラベルおよび天然保存料ソリューションへの需要の高まり
- 乳製品の生産拡大と保存期間の延長へのニーズ
- 即食食品およびコンビニエンスフード市場の拡大
- 食品の安全性や品質基準に対する消費者の意識の高まり
- 発酵食品や機能性食品の人気の高まり
- 持続可能な食料生産手法への注目が高まっています
- 市場抑制要因
- 保護培養の生産コストの高さ
- 培養の安定性を維持し、交差汚染を防止するための課題
- 新規株の安全性承認に時間がかかること
- 地域ごとの規制の不確実性や差異
- サプライチェーン分析
- 規制展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- フォーム別
- 凍結乾燥
- 冷凍
- 微生物タイプ別
- 酵母
- カビ
- バクテリア
- 組成別
- 単一株
- マルチ株
- 複数株混合
- 用途別
- 乳製品
- 肉、鶏肉、魚介類
- Ready-To-Eatミール
- 植物由来の代替品
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Novo Holdings A/S
- International Flavors & Fragrances Inc.
- DSM-Firmenich AG
- Lallemand Inc.
- Sacco System
- M FOOD GROUP GMBH(Meat Cracks Technologie GmbH)
- Bioprox Cultures
- Biochem SRL
- THT S.A.
- NIZO
- Dairy Connection Inc.
- Latte Ingredients
- Vivolac.
- ALCE srl
- Moguntia Food Group
- BioSource Cultures and Flavors, Inc.
- Proquiga Biotech, SA
- Aristomenis D. Fika & SA
- Dalton Biotecnologie Srl
- LB Bulgaricum
第7章 市場機会と将来の展望



