


カスタマーサクセスマネジメント:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Customer Success Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123425
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、カスタマーサクセス管理市場の規模は2025年に22億米ドルと評価され、2026年の26億8,000万米ドルから2031年までに71億4,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは21.67%となる見込みです。
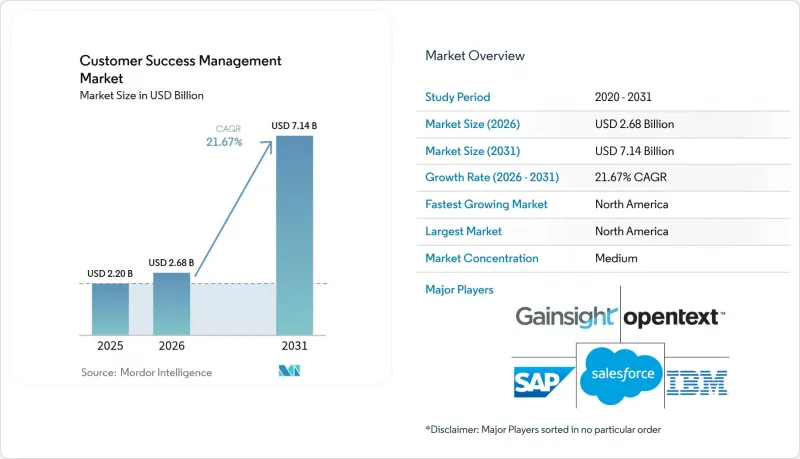
本レポートは、導入形態(クラウド、オンプレミス)、組織規模(中小企業、大企業)、構成要素(プラットフォーム、サービス)、用途(営業・マーケティング管理、カスタマーエクスペリエンス管理など)、エンドユーザー業種(IT・通信など)、および地域ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界のカスタマーサクセス管理市場の動向と洞察
クラウド型カスタマーサクセスプラットフォームの急速な普及
クラウド導入により、インフラ管理が不要となり、価値実現までの時間が短縮されるため、企業のデータレイクに直接接続するデータウェアハウスネイティブアーキテクチャを活用するカスタマーサクセスマネジメントソリューションの市場浸透が進んでいます。企業は、SOC 2 Type IIおよびISO 27001の認証に加え、AIワークロード向けのリアルタイム分析や弾力的なコンピューティングを要求しており、これにより、規制対象業界と非規制業界の両方において、クラウドがデフォルトの選択肢となっています。アジア太平洋地域の企業は、従来のオンプレミス型のアプローチを完全に飛び越え、より広範なデジタル変革計画に沿った「クラウドファースト」のサクセス戦略を採用しています。クラウドプラットフォームには現在、自律型ボットと人間の監督を融合させたエージェント機能が組み込まれており、人員を比例的に増やすことなく、パーソナライズされたエンゲージメントを拡大することが可能になっています。
パーソナライズされた顧客体験への需要の高まり
企業は、汎用的なライフサイクル上のタッチポイントから、行動分析を活用した個別化されたワークフローへと移行しています。高度なセグメンテーションにより、企業属性ではなく、利用の深さ、感情、成果の達成度に基づいて、コンテキストに応じたプレイブックがトリガーされます。医療業界はこの動向を如実に示しており、患者の転帰指標には、厳格なコンプライアンスの枠組みの中で、きめ細やかで多岐にわたる利害関係者間の連携が求められています。メールや通話記録からの感情分析を統合したプラットフォームは、管理者が介入策をカスタマイズするのを支援し、満足度と顧客維持率の向上に寄与します。エンドツーエンドのパーソナライゼーションへの動きは、オムニチャネルでのエンゲージメントを調整できる統一されたデータモデルをめぐるベンダーの統合を加速させています。
データ統合と同期の課題
企業は、互いに異なるCRM、ERP、サポート、テレメトリシステムを並行して運用しているため、単一の信頼できる情報源を構築することが困難です。レコードの重複、識別子の不整合、バッチファイル転送による遅延は、アルゴリズムの精度を低下させ、顧客関係に悪影響を及ぼす可能性があります。規制の厳しい業界では、追加の暗号化、アクセス制御、監査要件が課されるため、導入サイクルが長期化し、プロフェッショナルサービスのコストが増加します。こうした複雑さにより、企業は専門的な統合プラットフォームを導入し、限られたデータエンジニアリングリソースを割くことを余儀なくされることが多く、結果として全体的な導入速度が鈍化しています。
セグメント分析
2025年には、カスタマーサクセスマネジメント市場の87.45%をクラウドが占め、2031年までCAGR21.88%を記録すると予測されています。企業は、AIを多用するワークロードをサポートする弾力的なコンピューティング能力を理由にクラウドを好んでおり、データウェアハウスネイティブな設計により、ETLの遅延を数分に短縮できます。オンプレミスへの需要は、主権や機密データに関する規則により外部ホスティングが禁止されている場合に限ってのみ残っています。クラウドとAIの融合により、「エージェント型」機能が生まれ、日常的なタスクをボットに委ねることで、管理者は戦略的なコンサルティングに専念できるようになります。コンプライアンスを重視する購入者は、きめ細かな権限設定や不変の監査証跡を備えているかを厳格に精査しており、SOC 2 Type IIおよびISO 27001規格の認証を取得できるベンダーが評価されています。機密データをオンプレミスに保持しつつ、クラウド分析を活用するハイブリッド型ソリューションは、移行期のシナリオに対応し、移行プロセス全体を通じて顧客の信頼を維持します。
クラウド分野の勢いは、企業が複雑な製品群や地域にわたる環境に対してベストプラクティスの構成を求めるにつれ、プロフェッショナル・サービス分野における付帯収益を押し上げています。複数の地域でインフラを維持しているベンダーは、データの居住地が重要な考慮事項となる欧州やアジア太平洋地域での契約獲得に有利な傾向があります。さらに、ウェアハウス・ネイティブ戦略は、コンポーザブル・アーキテクチャへの広範な潮流と合致しています。顧客は、一元化され管理されたデータの上に構築された薄いインサイト層としてクラウド・サクセス・プラットフォームを活用し、長期的な拡張性とコスト効率を確保しています。
2025年のカスタマー・サクセス・マネジメント市場の収益のうち、大企業が60.35%を占めました。これは、多次元的な健全性指標、多言語サポート、高度なセキュリティを必要とする複雑なアカウントポートフォリオが要因となっています。一方、中小企業はCAGR21.95%と最も急速な伸びを示しており、ノーコードインターフェース、事前構築済みの統合機能、そして自社の収益サイクルを反映した利用量連動型価格設定に支えられています。この民主化の動向は、売上高が1億米ドル未満の企業でさえ、顧客離脱の抑制と売上拡大を経営陣レベルの指標として捉えるという戦略的転換を浮き彫りにしています。
エンタープライズ分野の実務担当者は、複雑な組織構造に対応したサンドボックス環境、テストフレームワーク、役割ベースのセキュリティを備えた堅牢なプラットフォームを引き続き好んでいます。変更管理ワークショップや部門横断的な連携を含む、サービス重視の導入体制により、エンタープライズ分野は絶対的なシェアで優位性を維持しています。一方、中小企業は、数週間以内の迅速な導入や、技術的知識のないスタッフでもスムーズなオンボーディングを重視しており、テンプレート化されたプレイブックやガイド付きセットアップウィザードを提供するベンダーにとって追い風となっています。機能のモジュール化と段階的な価格設定が可能なプロバイダーは、顧客を中小企業向けプランからエンタープライズスイートへ円滑に移行させ、ライフタイムバリューを確保する態勢を整えています。
地域別分析
北米は、サブスクリプションの早期導入、ソフトウェアベンダーの密集、そして確立されたカスタマーサクセスの成熟度を背景に、2025年のカスタマーサクセスマネジメント市場収益の44.35%を占めました。大企業は定期的に純収益維持率をベンチマークし、AI駆動型のプレイブックに多額の予算を割り当てており、高度なデータモデリングと自律的なオーケストレーションを備えたプレミアムスイートの普及を後押ししています。米国の公開会社は決算説明会で顧客維持率の指標を強調しており、これによりカスタマーサクセスが企業価値の向上要因としてさらに制度化されています。
欧州は、厳格なプライバシー規制や国境を越えた商取引の複雑さを背景に、米国に僅差で続いています。GDPR準拠のホスティング、ローカルデータリジデンスの選択肢、きめ細かな同意管理が、購入者のチェックリストの上位を占めています。欧州企業は、米国に比べて新規顧客獲得の伸びが緩やかであることを反映し、事業拡大に向けた収益創出施策に予算のより大きな割合を割いています。市場の勢いは、ドイツやフランスのSaaSクラスターで顕著であり、これらの地域の有力企業は、欧州大陸全域の子会社において多言語対応のプレイブックを展開しています。
アジア太平洋地域は、クラウドインフラの普及、モバイルファーストのユーザー層、そして活気あるスタートアップエコシステムに後押しされ、2031年までのCAGRが21.75%と、最も急速に成長している地域です。インド、シンガポール、インドネシアの企業は、従来のオンプレミス型システムを飛び越え、積極的なPLG(プロダクト主導型成長)の市場参入戦略を補完するために、クラウドネイティブなカスタマーサクセスを採用しています。一方、日本とオーストラリアでは、成熟したITスタックにサクセスプラットフォームを統合し、国内のデータ主権に関する規制への準拠を重視しています。
南米および中東では、フィンテック、通信、公共サービスのデジタル化に集中した、まだ初期段階ながら高まりつつある需要が見られます。ブラジルやメキシコのプロバイダーは、競合の激しいブロードバンド展開の中で顧客離反を食い止めるため、サクセスワークフローの試験導入を進めており、一方、湾岸諸国は、国民へのサービス満足度を高めるため、国家AI戦略の一環としてプラットフォームを導入しています。アフリカでは、初期の導入事例が、南アフリカのSaaS輸出企業や、モバイルマネー分野でのユニットエコノミクスの拡大を目指すナイジェリアのフィンテック企業を中心に集まっています。総じて、新興市場は顧客維持の経済性の普遍性を浮き彫りにしており、カスタマーサクセス管理市場の世界の重要性を裏付けています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- クラウド型カスタマーサクセスプラットフォームの急速な普及
- パーソナライズされた顧客体験への需要の高まり
- サブスクリプション型収益モデルの拡大
- プロダクト主導型成長(PLG)のワークフローとの連携
- AIを活用した予測リスクスコアリングの導入
- 利用量に応じたSaaS価格設定の台頭により、新たなCS指標が求められています
- 市場抑制要因
- データ統合と同期における課題
- プラットフォーム導入時の初期コストが高め
- ベンダーの統合とロックインのリスク
- 熟練したカスタマーサクセス人材の不足
- マクロ経済要因の影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 投資動向の分析
第5章 市場規模と成長予測
- 展開モード別
- クラウド
- オンプレミス
- 組織規模別
- 中小企業
- 大企業
- コンポーネント別
- プラットフォーム
- サービス
- 用途別
- 販売・マーケティング管理
- カスタマー・エクスペリエンス・マネジメント
- リスク・コンプライアンス管理
- 製品利用状況分析
- その他の用途
- エンドユーザー業界別
- IT・通信
- BFSI
- ヘルスケア・ライフサイエンス
- 小売・Eコマース
- 政府
- 産業・製造
- その他のエンドユーザー業界
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- 東南アジア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- イスラエル
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Gainsight, Inc.
- Salesforce, Inc.
- SAP SE
- Totango, Inc.
- Freshworks Inc.
- Planhat AB
- Medallia, Inc.
- UserIQ, Inc.
- ClientSuccess, Inc.
- Open Text Corporation
- Verint Systems Inc.
- Oracle Corporation
- IBM Corporation
- Armatic Technologies Inc.(BlueSnap)
- Sitecore Holding II A/S
- Microsoft Corporation
- HubSpot, Inc.
- Cisco Systems, Inc.
- Zendesk, Inc.
- Adobe Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


