


航空機電気システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Aircraft Electrical Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123417
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、航空機用電気システム市場の規模は、2025年の231億3,000万米ドルから2026年には260億9,000万米ドルへと拡大し、2026年から2031年にかけてCAGR7.28%で推移し、2031年までに370億7,000万米ドルに達すると予測されています。
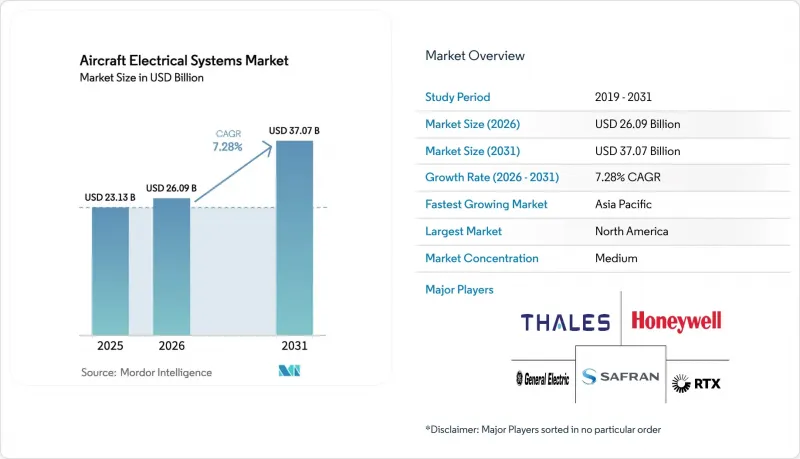
本レポートは、システム別(発電、配電など)、コンポーネント別(発電機およびスタータージェネレーター、コンバーターなど)、プラットフォーム別(民間航空、軍用航空など)、用途別(発電管理、客室システムなど)、地域別(北米、欧州など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の航空機電気システム市場の動向と洞察
MEAアーキテクチャの採用拡大
航空各社はMEAレイアウトを好んで採用しています。これは、与圧や防氷のためにエンジンのブリードエアを使用する必要がなくなることで、20年間の機体ライフサイクル全体を通じて、ツインアイル路線の燃料消費量を3~5%削減できるためです。B787およびA350が道を開き、次のステップでは、集中型油圧システムを完全に排除する電気機械式主飛行制御アクチュエータの実現が目指されています。コリンズ・エアロスペース社のHECATEプログラムは、2024年に500キロワットのハイブリッド電気システムの実証に成功し、分散型電気モーターが上昇時にはターボファンエンジンを補助し、降下時には電力を回生できることを証明しました。このようなアーキテクチャには、250 kVAを超えるスターター・ジェネレーターと、200°Cを超える温度で動作可能なSiC MOSFETを利用したソリッドステート電力コントローラーが必要となります。MEAによる改造は、従来のアップグレードに比べて資本コストを15~20%増加させますが、油圧作動油の汚染リスクを軽減することで、ライフサイクル全体での純コスト削減を実現します。絶縁および曲げ半径に関するSAE AS50881規格への準拠により、高電圧ハーネスが従来の構造との互換性を維持することが保証されます。
増加する航空機生産台数と既存の受注残
エアバスは2024年末時点で8,658機の受注残を抱えており、これは約11年分の生産量に相当します。これにより、発電機、配電ユニット、およびナローボディ機1機あたり180キロメートルの配線に対する継続的な需要が保証されています。ボーイングは、2024年にB737 MAXの生産を月産38機まで増やし、2026年半ばまでに42機に達することを目指しており、各機体には15~20個の配電モジュールが必要です。COMACは、2028年までに年間150機のC919を納入することを目指しており、すでに逼迫している世界の供給基盤において、アジア太平洋地域の電気システム需要をさらに押し上げる見込みです。インドのヴァドーダラにあるタタ・エアバス社のC295生産ラインは、MIL-STD-704F規格に準拠した軍用グレードの発電機能を備えています。半導体パッケージングのボトルネックによりリードタイムが長引いていますが、OEM各社は現在、最終組立の遅延を防ぐため、発電機ハウジングとSiCデバイスをデュアルソース化しています。
システム電圧レベルの上昇に伴う熱管理と配線の複雑化という課題
270ボルトを超えるHVDCバスでは、SiCデバイスが1アンペアあたり2~3ワットを放熱する局所的なホットスポットが発生するため、管理電力1キロワットあたり最大12キログラムに達する堅牢なヒートシンクが必要となります。液体冷却ループは熱性能を向上させますが、漏れのリスクが生じるほか、FAA Part 25規則に準拠した単一故障許容性を維持するためにポンプを二重化する必要があります。HVDC配線用のより厚い架橋ポリエチレン絶縁体により、ケーブル束の直径が20~25%増加し、当初115ボルトのケーブル用に設計されたスパーを通す配線経路が複雑化します。高周波スイッチングノイズに対処するため、シールド付きツイストペアケーブルとフェライトフィルタの使用が必要となり、その結果、電気ベイあたり3~5kgの重量増となります。グラフェンを強化したインターフェースパッドは熱伝導性を向上させますが、振動によって劣化するため、5,000飛行時間ごとに交換する必要があり、その結果、ライフサイクルコストが増加します。SAE AS5692で規定されているアーク故障遮断器は、配線火災を防止しますが、誤作動が依然として発生しており、稼働率の高い航空会社にとって許容できない頻度で運航の信頼性を損なっています。
セグメント分析
エネルギー貯蔵システムは、2031年までCAGR9.44%で成長すると予想されており、これは航空機電気システム市場におけるシステムカテゴリーの中で最も高い成長率です。この成長の加速は、ジョビー(Joby)社のエアタクシーやリリウム(Lilium)社の電気ジェット機といったeVTOL新規参入企業によるものです。これらはいずれも、AC 20-184の封じ込め規則に準拠した大型リチウムイオンバッテリーパックを搭載し、試作機から量産段階へと移行しています。2025年時点で、電力分配は34.41%のシェアを維持しており、これはナローボディ機およびワイドボディ機の機群に耐障害性バスが導入されている実態を反映しています。旧式航空機における改修の機会が減少するにつれて成長は鈍化しますが、予備部品やアップグレードの需要により、電力分配に関連する航空機電気システム市場の規模は依然として大きなものとなっています。
定周波数および可変周波数の発電機を含む発電モジュールは、引き続き基本負荷に対応していますが、タキシング中にバッテリーパックを活用するハイブリッドアーキテクチャに取って代わられつつあります。電力変換ユニットは、HVDC一次バスと28ボルトの二次アビオニクスレール間の電圧変換を可能にしており、航空宇宙規格に適合したコンバータは、現在、1 kW/in3の電力密度で95%の効率を達成しています。降下時にエネルギーを回生する双方向コンバータは、NASAのX-57やエアバスのE-Fan Xで試験されている分散型推進コンセプトを支えています。SAE ARP4754Bに基づく認証枠組みが成熟するにつれ、エネルギー貯蔵および電力変換セグメントは、航空機電気システム市場において持続的なシェア拡大が見込まれています。
バッテリーパックとBMSは、eVTOLの認証マイルストーンや、高信頼性のエネルギー貯蔵を必要とするハイブリッド電気式実証機を牽引役として、CAGR8.24%で拡大すると予測されています。発電機およびスターター・ジェネレーターは、老朽化したターボファン機群における交換需要に支えられ、2025年においても23.22%のシェアを維持しました。しかし、航空会社が地上運用に電力を供給し、燃料消費を削減する補助バッテリーユニットを好む傾向にあるため、成長は頭打ちとなっています。
SiCソリッドステートコンタクタを含む配電ユニットには、故障の500時間前に摩耗を予測する予知保全モニタリング機能が統合されています。コンバータは回生モード向けに双方向の電力フローを提供し、アルミニウム配線は銅被覆端子により導電性を維持しつつ、ハーネスの質量を30%削減します。5万回の嵌合サイクルに対応したコネクタは、高頻度で運用される試験機においても信頼性を確保し、電力分配ソフトウェアには、サイバーセキュリティ規格DO-326Aに準拠したファームウェアが標準装備されています。これらの動向が相まって、航空機電気システム市場におけるコンポーネントの多様化を後押ししています。
地域別分析
アジア太平洋地域は、COMACのC919の量産拡大、エアバスの天津A320生産ライン、およびインドのタタ・エアバスC295プログラムに支えられ、2031年までCAGR8.01%を記録する見込みであり、これは航空機電気システム市場において地域別で最も高い成長率となります。北米は2025年時点で42.22%のシェアを維持しており、ボーイングのエバレットおよびレントン拠点、ロッキード・マーティンのF-35施設、そしてシアトル、ウィチタ、フェニックスに広がる密なティア1エコシステムを活かす形となっています。欧州は、ハンブルクとトゥールーズにあるエアバスのハブ拠点の恩恵を受けており、ワイドボディ機隊の改修に対する需要が堅調に推移しています。
中東の航空会社は、新鋭でワイドボディ機が中心の機材を運用しており、高出力の機内接続アップグレードを購入することで、地域の電気システム関連の収益を押し上げています。南米市場は、エンブラエルのE2シリーズが中心となり、依然として小規模ですが、旧式のERJ-145機隊に対するアフターマーケットでの改修が、着実な需要を牽引しています。アフリカ市場は小規模ながら成長を続けており、エチオピア航空がICAO附属書6の電気安全要件に準拠するため、混成機隊の近代化を進めています。OEMのオフセットや現地生産がアジアや中東に広がるにつれ、地理的な分散化により、航空機電気システム市場におけるグローバルサプライチェーンの回復力が強化されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 機械的な複雑さを軽減し、効率を向上させるため、「モア・エレクトリック・エアクラフト(MEA)」アーキテクチャの採用が進んでいます
- 航空機の生産台数の増加と受注残の持続が、先進的な電気システムへの需要を牽引しています
- 次世代電力アーキテクチャを支える高電圧直流(HVDC)配電システムの導入
- 無人航空機プラットフォーム向けに最適化された、軽量かつコンパクトな電気システムへのニーズの高まり
- 炭化ケイ素(SiC)パワーエレクトロニクスにより、より高い温度限界が可能となります
- 座席内電源やギャレーの近代化など、客室の電化に焦点を当てた、レトロフィット主導のアップグレード
- 市場抑制要因
- システム電圧レベルの上昇に伴う発熱および配線の複雑化への対応における課題
- 先進的な航空宇宙用バッテリー技術に伴う高い認証コスト
- 航空宇宙グレードの性能および信頼性基準を満たす認定済み半導体の供給が限られている
- サイバーセキュリティ上の懸念により、ソフトウェア制御型配電装置の規制当局による承認が遅れている
- バリューチェーン分析
- 規制状況と技術的展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- システム別
- 発電
- 配電
- 電力変換
- エネルギー貯蔵
- コンポーネント別
- 発電機およびスターター・ジェネレーター
- 配電ユニット
- コンバーター
- バッテリーパックおよびバッテリー管理システム(BMS)
- 配線およびケーブル
- コネクタおよびコンタクタ
- 配電ソフトウェア
- プラットフォーム別
- 商用航空
- ナローボディ機
- ワイドボディ機
- リージョナルジェット
- 貨物機
- 軍用航空
- 戦闘機
- 輸送機
- 無人航空機(UAV)
- 練習機
- 一般航空
- ビジネスジェット
- ヘリコプター
- 電動垂直離着陸機(eVTOL)/先進航空モビリティ(AAM)
- 商用航空
- 用途別
- 発電管理
- 飛行制御および運航
- キャビンシステム
- 構成管理
- 空気の加圧および調整
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- RTX Corporation
- Honeywell International Inc.
- General Electric Company
- Safran S.A.
- Thales Group
- Amphenol Aerospace
- Astronics
- Crane Aerospace and Electronics
- AMETEK Inc.
- Nabtesco Corporation
- Hartzell Engine Tech LLC
- PBS AEROSPACE Inc.
- Acme Aerospace Inc. & Avionic Instruments, LLC
- BAE Systems plc
- Moog Inc.
- Parker-Hannifin Corporation
- Rolls-Royce plc
- Vicor Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日