


航空機フェアリング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Aircraft Fairings - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123362
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、航空機フェアリング市場の規模は2025年に19億6,000万米ドルと評価され、2026年の20億9,000万米ドルから2031年までに29億1,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.82%となる見込みです。
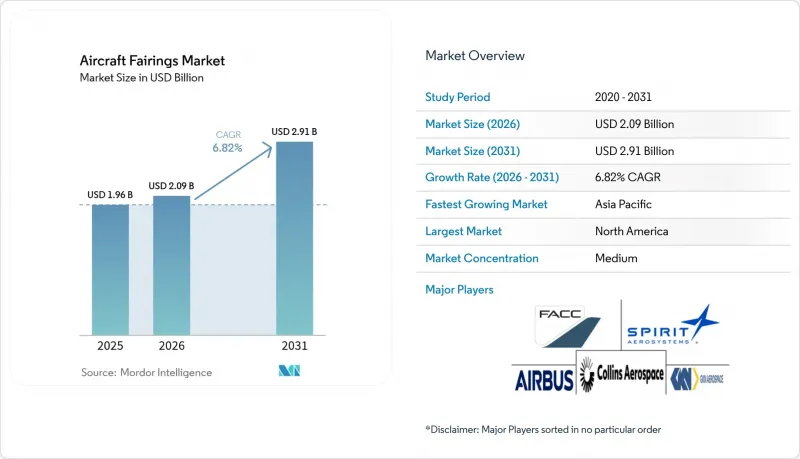
本レポートは、用途(胴体、着陸装置、主翼、操縦面、エンジン)、素材(ガラス繊維複合材、金属合金、熱可塑性複合材など)、航空機タイプ(民間機、軍用機など)、販売チャネル(OEM生産、アフターマーケットMRO)、地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の航空機フェアリング市場の動向と洞察
燃料効率目標達成に向けた複合材料の採用急増
燃料コストの深刻な圧力に直面している航空各社は、アルミニウム製フェアリングからCFRP製フェアリングへの切り替えを進めており、次世代航空機における複合材料の採用率は、従来のA330の13%から、現在では50%以上にまで上昇しています。Airbusの多機能胴体実証機(Multifunctional Fuselage Demonstrator)は、熱可塑性樹脂製外板がさらに10%の軽量化を実現できると同時に、月産100機という生産ペースでの自動溶接にも対応できることを示しています。経済的なメリットは依然として魅力的です。複合材製フェアリングを搭載した場合、ライフサイクル全体での燃料費削減効果は、航空機購入価格の15~20%を相殺できる可能性があります。しかし、この移行にはオートクレーブ、ロボット積層セル、専門技術者への多額の設備投資が必要となり、参入障壁が高まっているため、OEM各社は成熟した複合材エコシステムを保有するパートナーを優先するようになっています
老朽化した航空機の機隊全体にわたる急速な更新
毎年700機以上のジェット機が退役しており、これにより部品回収や改修の需要が生まれ、レトロフィット市場を拡大させています。ワイドボディ機のフェアリングは、長距離運航の繰り返しにより摩耗が激しくなるため、納期の遅れが続く中、運航会社は新規発注よりも空力性能向上キットの導入を志向するようになっています。SumitomoとWerner Aeroの提携に代表されるように、複合材フェアリングを二次市場向けに回収する循環型経済プログラムは勢いを増していますが、CFRPのリサイクルには限界があり、コストもかかるという厳しい現実に直面しています。
炭素繊維、エポキシ、高温用樹脂の高騰および価格変動がサプライヤーの利益率を圧迫
航空宇宙分野における炭素繊維の需要は年率17%の成長が見込まれていますが、生産能力の増強には高額かつ長期にわたる投資が必要となります。地政学的緊張や関税リスクにより価格予測が困難になっているため、サプライヤーはコストプラス契約を採用せざるを得なくなっていますが、その結果、中小企業は耐え難い運転資金の逼迫に追い込まれています。
セグメント分析
胴体フェアリングは、その複雑な翼と胴体の接合部の形状や、OEMによる統合のハードルが高いことから、2025年には航空機フェアリング市場規模の32.84%を占めました。設計変更のたびに空力試験を全面的にやり直す必要があるため、需要は堅調に推移しており、既存のサプライヤーを置き換えることは困難です。着陸装置フェアリングは、空港の騒音規制の厳格化や、格納式ストラットを要件とするeVTOLプログラムの需要に後押しされ、CAGR 6.94%で拡大しています。翼・胴体および操縦面フェアリングは、主流の生産ペースに沿った推移を続けている一方、エンジンフェアリングは、冷却機能付きフェアリングシェルを必須とするハイブリッド電気式実証機により、漸進的な成長を見せています。
新興のモビリティプラットフォームでは、設計要件が迅速な製造へとシフトしています。ウィチタ州立大学の調査によると、UAVオペレーターは、数週間ではなく数日で製造可能なプリント可能なモジュラー式フェアリングを好むことが示されています。Deutsche AircraftのD328eco契約では、胴体ドアと着陸装置ドアが単一の契約にまとめられており、OEMが統合されたサプライヤーパッケージへと移行していることを示しています。このような一括契約は、幅広い設計ツールセットと試験機製造能力を持つベンダーに有利に働きます。
CFRPのシェアが62.78%に達していることは、ワイドボディ機、ナローボディ機、さらには回転翼機プログラムに至るまで、その地位が確固たるものであることを示しています。しかし、年間8.86%の成長率を示す熱可塑性複合材料や積層造形によるポリマーは、オートクレーブによるボトルネックを解消し、部品点数の削減を通じて組立作業の労力を大幅に削減することを可能にしています。軽量なUAVフェアリングについては、コスト面での制約からガラス繊維が依然として有力な選択肢となっていますが、損傷許容性が求められる重要な部位(胴体下部のチーンパネルなど)では、依然としてアルミニウム・リチウム合金が採用されています。
HexcelのHexAM PEKKレーザー焼結プラットフォームは、従来の機械加工では不可能な複雑なフェアリングブラケットを造形し、スクラップの削減と軽量化を同時に実現しています。EUが資金提供するDOMMINIOプロジェクトでは、熱可塑性樹脂製フェアリングに構造健全性センサーを埋め込むことで、このデジタルスレッドを拡張し、生産ラインでの取り付け工程において直接、予知保全による健全性モニタリングを実現しています。将来的には、積層CFRP外皮と3Dプリントされた熱可塑性樹脂製リブを組み合わせた複合材料構造が、航空機フェアリング市場を席巻する可能性があります。
地域別分析
2025年、北米は航空機フェアリング市場シェアの36.24%を占めました。これは、Boeingの生産回復に加え、米国内の複数の州で複合材の生産能力を強化するGE Aerospaceによる10億米ドルの製造投資が後押ししたものです。ワシントン州やサウスカロライナ州に古くから存在するクラスターは、サプライヤーに成熟したエコシステムを提供していますが、関税政策や熟練労働力の不足が引き続きコスト基盤に圧力をかけています。RTXによる20億米ドル規模の施設拡張は、短期的な事業環境がインフレ傾向にある中でも、OEMが持続的な需要を確信していることを示しています。
アジア太平洋地域は最も急成長している地域であり、2031年までCAGR8.51%を示しています。中国のC919やインドのHTT-40といった国産プログラムにより、現地化要件が強化され、欧米のティア1サプライヤーが合弁工場への参入を迫られています。Strata Manufacturingは生産量を38%増加させ、AirbusとBoeingの各機種向けに11,774基の構造部品を輸出しており、これは湾岸諸国が複合材料の主要産地となることを目指していることを示しています。Hanwha AerospaceがGEおよびRolls-Royce向けの部品生産のためにベトナムに新設した10万m2の工場も、この変化を裏付けるものです。
欧州はAirbusの生産ペースの恩恵を受けており、環境に優しい素材に注力しています。Airbusがヘリコプターのフェアリング向けに実施しているバイオベースの炭素繊維の実用性試験は、カーボンニュートラルなサプライチェーンに向けた初期の取り組みと言えます。日本は高品質な炭素繊維の供給元としてニッチな地位を維持しており、Mitsubishi Chemicalは将来のモビリティプログラムにおいて複合材料の売上を12%伸ばすことを目標としています。一方、中東およびアフリカの市場は、自由貿易地域や長距離路線への近接性を活用し、OEMからのオフセット案件を獲得しています。しかし、欧米の同業他社と同等の認証基準を達成することは、依然として継続的な課題となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 燃費目標達成に向けた複合材料の採用が急増
- 老朽化した航空機の全機隊にわたる急速な更新
- UAV、先進航空モビリティ、およびeVTOLプラットフォームの普及
- フェアリングの交換に関するアフターマーケットのMRO支出の伸び
- ハイブリッド電気航空機プログラムが、新しいフェアリング設計を後押し
- 商用単通路機の受注残高が過去最高を記録し、生産の見通しが確固たるものとなっている
- 市場抑制要因
- 炭素繊維、エポキシ樹脂、および耐熱性樹脂の高価格化と価格変動の激しさ
- 厳格な認証サイクルにより、新しいフェアリング技術の導入が遅れている
- サプライチェーンの統合により、調達先の選択肢が狭まり、利益率が圧迫されている
- 地政学的な貿易摩擦や関税により、原材料コストが上昇している
- バリューチェーン分析
- 規制および技術の展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 用途別
- 胴体
- 着陸装置
- 主翼
- 操縦面
- エンジン
- 素材別
- 炭素繊維強化プラスチック(CFRP)
- ガラス繊維複合材
- 金属合金
- 熱可塑性複合材
- 積層造形用熱可塑性プラスチック
- 航空機タイプ別
- 民間機
- ナローボディ型民間航空機
- ワイドボディ民間航空機
- 軍用機
- 戦闘機
- 非戦闘機
- 一般航空
- 無人システム
- 民間機
- 販売チャネル別
- OEM生産
- アフターマーケットMRO
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Airbus Aerostructures(Airbus SE)
- Boeing Aerostructures Australia(The Boeing Company)
- Collins Aerospace(RTX Corporation)
- FACC AG
- GKN Aerospace
- Spirit AeroSystems, Inc.
- Saab AB
- Strata Manufacturing PJSC
- LATECOERE S.A
- Kaman Corporation
- CTRM Sdn. Bhd.
- ShinMaywa Industries, Ltd.
- Royal Engineered Composites
- FDC Composites Inc.
第7章 市場機会と将来の展望



