


航空機燃料タンク:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Aircraft Fuel Tanks - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123346
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、航空機用燃料タンク市場の規模は、2025年の9億7,000万米ドルから2026年には9億8,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 1.49%で推移し、2031年までに10億6,000万米ドルに達すると予測されています。
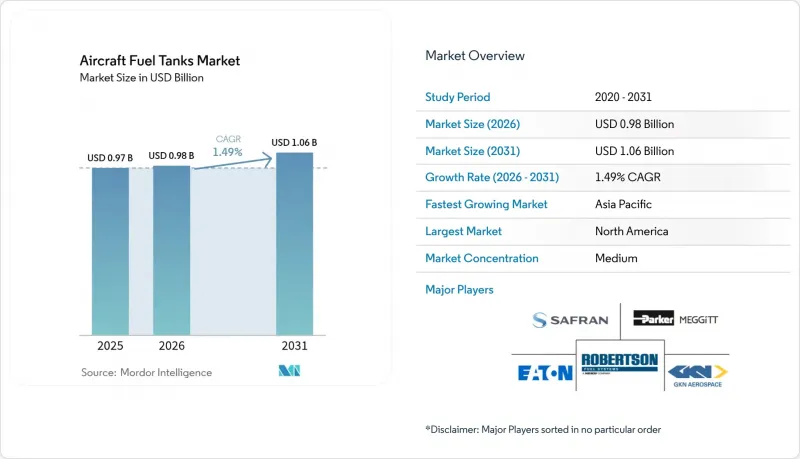
本レポートは、タイプ(内部式および外部式)、素材(金属合金、炭素繊維複合材、ポリマー/エラストマー製ブラダーなど)、プラットフォーム(民間航空機、軍用機など)、最終用途(OEM、アフターマーケット/レトロフィット)、および地域(北米、欧州、アジア太平洋など)別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の航空機燃料タンク市場の動向と洞察
民間航空機の生産拡大期
航空各社は、旧式のナローボディ機を稼働率の高い単通路ジェット機に置き換えており、マクロ経済の不確実性がある中でも、燃料タンクの需要は底堅く維持されています。エアバスA321XLRの1万2,900リットルの後部中央タンクは航続距離を4,700海里に延伸しており、独創的な燃料貯蔵が、従来よりも効率的な新たな航路を開拓できることを実証しています。記録的な受注残(多くの場合10年を超える)が見込まれるため、タンクサプライヤーは生産能力を先を見据えて計画することが可能となっています。OEM各社は現在、客室から主翼までの改造サイクルを90日とすることを目標としており、初期のプログラムにおける120日から短縮され、ラインフィットによる生産能力が拡大しています。単通路機の構成比が持続的にシフトする中、航空会社が高密度座席配置を標準化していくにつれ、重心管理を容易にする技術が重視されています。サプライチェーンの脆弱性が短期的な生産量を抑制しているもの、中期的観点では、この動向がもたらす正の効果は依然として大きなものとなっています。
防衛分野の艦隊近代化プログラム
米国における3段階の給油機更新計画では、2029年までにKC-46Aの納入を完了し、140~160機のKC-Yを調達し、2040年頃にステルス型NGASプラットフォームを配備することが含まれています。KC-46Aだけでも、世界の作戦において2億ポンド以上の燃料を移送しており、先進的な給油技術が任務において極めて重要な役割を果たしていることが浮き彫りになっています。世界の武器輸入の42%を占めるアジア太平洋地域の支出は、対象となる軍用機群の基盤を拡大させています。欧州の8機からなる多国籍MRTT機隊は、他の地域が費用対効果の高い空中給油能力を確保するために参考にできる協力モデルを提供しています。ステルス機に対応した給油機のプレミアム価格は、防衛プログラムに典型的な少量生産という課題を相殺し、長期にわたって堅調な収益貢献を保証します。
航空宇宙用原材料価格の変動とサプライチェーンリスク
チタンスポンジの調達状況は依然として不安定であり、米国は地政学的に敏感な供給元から90%以上を輸入しています。ロシアとウクライナの紛争や中国の生産能力拡大は価格の安定性を損ねており、2027年までの世界のチタン価格のCAGRを6.8%に押し上げています。合金製品の偽造事件を受け、エアバスやボーイングの生産ラインでは入荷検査プロトコルが強化され、コストとスケジュールの圧力が高まっています。受注残により、鍛造品や鋳造品のリードタイムが長期化しており、OEM各社は重要なタンク部品の調達先を2社に分散せざるを得なくなっています。調達先の多様化やニアショアリングの取り組みには、複数年にわたる設備投資が必要であり、これにより一次サプライヤーの利益率向上の余地が薄れています。
セグメント分析
外部タンクは、3.9%という最も高いCAGRを記録しています。これは、各国軍が、戦術上の必要性が変化した際に投棄または分離可能なドロップタンク、コンフォーマルシステム、バディポッド式給油装置を優先しているためです。内部システムは、2025年の売上高の59.12%を占め、依然として主流であり、民間航空分野における空間効率と重心の利点が際立っています。イートン社の1,360ガロン容量の投棄可能ユニットは、JP-4、JP-5、JP-8への適合性を備えつつ、超音速での搭載に耐える構造的要件を満たしています。コンフォーマル形状の登場により、従来の翼箱を持たないブレンドド・ウィング・ボディ(BWB)の実証機が支援されています。自己密閉技術の進歩により焼夷弾からの保護が図られる一方、統合型燃料量計はデジタルプローブを通じて0.25%未満の精度を実現しています。
成長の焦点は、ステルス性とフェリー航続距離を要求する新たなハイブリッド戦闘機の任務へと移行しており、設計者は内部ベイと低可視性の外部ポッドを融合させることを余儀なくされています。ブラダー式補助キットはアフターマーケットの勢いを後押しし、航空会社が構造の再認証なしに航続距離延長パッケージを導入できるようにしています。アクティブ・ヘルス・モニタリング(AHM)センサーは予知保全アルゴリズムにデータを供給し、漏れが拡大する前に整備のタイミングを計画します。したがって、航空機燃料タンク市場の規模は横ばいであるもの、内部システムや外部タンクの革新が、増分収益の過半数を占めるようになっています。
炭素繊維複合材は、短距離航空機1機あたり15~35kgの軽量化を原動力として、2025年の収益の40.95%を占め、これは生涯にわたる燃料消費量の数百万米ドル規模の削減につながります。ハイブリッド極低温構造は、2030年代半ばの就航を軸に水素のロードマップが具体化するにつれ、CAGR5.28%を記録しています。ライナーレス型Vタンクは、さらに40%の軽量化が見込まれますが、高サイクル圧力負荷下での微小亀裂の伝播という課題に直面しています。アルミニウム・リチウムなどの金属合金は、実証済みの破壊靭性が最優先される分野、特にワイドボディ機の主翼一体型タンクにおいて、依然として重要な役割を果たしています。ポリマーベースのブラダーは、設置の迅速さと低い設備投資コストにより、引き続き改修需要に応えています。
自動繊維配置(AFP)技術では、超音波溶接を組み合わせて液密シームを形成しており、これは極低温LH2の必須条件です。ハイブリッド構成では、チタン製ライナーとカーボン製オーバーラップを組み合わせることで、ライナーレス設計の成熟が促進されています。埋め込み型光ファイバーセンサーがひずみや温度をリアルタイムで追跡し、予知保全のビジネスモデルを実現しています。その結果、現在では複合材料が市場価値の大部分を占めていますが、航空機燃料タンク市場におけるハイブリッドおよびスマートマテリアルソリューションのシェアは、今後も上昇し続ける見込みです。
地域別分析
北米は、ボーイング社の大量生産モデルであるB737およびB787シリーズに加え、米国空軍の給油機更新計画に支えられ、2025年の売上高の35.05%を占め、首位を維持しました。KC-46Aプログラムは、スケジュール遅延があったもの、毎分1,200ガロンの給油速度を可能にする先進的な不活性化処理およびブーム給油対応タンクの有効性を実証しています。ワシントンの政策は、チタンおよびアルミニウムのバリューチェーンの国内回帰に焦点を当てており、ロシアや中国に起因する地政学的リスクを緩和することを目指しています。バイデン政権の2025年「インフレ抑制法」は、水素航空機の実証機を支援しており、LH2タンクの初期研究開発資金を促進しています。
中国が2043年までに商用機隊を倍増させることを目指しており、8,000機以上の単通路型航空機が必要とされることから、アジア太平洋地域は5.07%という最も高いCAGRを記録しています。これらの航空機には、一体型の炭素繊維製タンクが搭載される予定です。COMAC C919の納入台数は2024年末までに10機に達し、国産サブシステムのエコシステムを活性化させています。インドでは、年間8.3%の旅客数増加が、高座席数のナローボディ機の受注を後押ししています。一方、「メイク・イン・インド」構想により、LEAPエンジン部品向けのサフラン・HALなどの燃料システム合弁事業が誘致されています。世界輸入の42%を占める防衛支出により、多用途給油機や、改修された戦闘機隊向けのコンフォーマルソリューションへの需要が高まっています。
欧州のシェアは、エアバスの安定した生産と、オランダから納入された8機編成のMRTT機隊のような共同防衛プロジェクトにより、徐々に拡大しています。EASAの「RefuelEU」規制では、2025年にSAFを2%混合することが義務付けられ、2050年までに70%まで拡大されることになっており、燃料特性の変動に対応するため、燃料タンクのアップグレードが求められています。スウェーデンやフランスの地域研究開発クラスターは、極低温実証機への投資を積極的に行っており、その一例として、AFPセルとデジタルツインを統合したGKN社のトロルヘッタン拠点における5,000 m2の拡張が挙げられます。ブレグジットに起因する通関上の摩擦が英国サプライヤーの競争力を損なっていますが、スピリット・エアロシステムズ社による的を絞った投資が、重要構造物の生産能力を強化しています。全体として、需要の地理的シフトにより、アジア太平洋地域が生産量の成長を牽引する一方、北米は引き続き技術面での先導的役割を果たしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 民間航空機の生産拡大局面
- 防衛艦隊の近代化計画
- 軽量なCFRPおよびハイブリッドタンクの採用
- 補助装置/長距離走行用キットの改造需要の増加
- 義務付けられている不活性ガス充填システム
- ゼロエミッション航空機向け極低温LH2タンクの登場
- 市場抑制要因
- 航空宇宙用原材料価格の変動とサプライチェーンリスク
- 厳格な認証および防火試験の要件
- 複合材タンクにおける研究開発費および金型関連の設備投資額の高さ
- 100席未満の電気航空機が、将来の燃料需要を減少させる
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- 内部型(一体型、ブラダー型、自己密閉型)
- 外部型(ドロップ型、コンフォーマル型、バディポッド型)
- 素材別
- 金属合金(Al-Li、Ti)
- 炭素繊維複合材料
- ポリマー/エラストマー製ブラダー
- ハイブリッドおよび次世代極低温技術
- プラットフォーム別
- 商用機
- 軍用機
- 一般航空機およびビジネスジェット
- 最終用途別
- OEM
- アフターマーケット/レトロフィット
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- UAE
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Safran SA
- Meggitt PLC(Parker-Hannifin Corporation)
- Eaton Corporation plc
- Robertson Fuel Systems LLC
- Aero Tec Laboratories Ltd.
- GKN Aerospace(Melrose plc)
- Elbit Systems Ltd.
- Marshall Group
- Applied Aerospace Structures Corporation
- Collins Aerospace(RTX Corporation)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


