


ロボットソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Robot Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123283
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ロボットソフトウェア市場の規模は、2025年の243億7,000万米ドルから2026年には296億4,000万米ドルへと拡大し、2031年までに788億1,000万米ドルに達すると予測されています。
これはCAGR21.62%を示すものであり、工場、病院、倉庫におけるインテリジェントオートメーションの勢いを裏付けています。
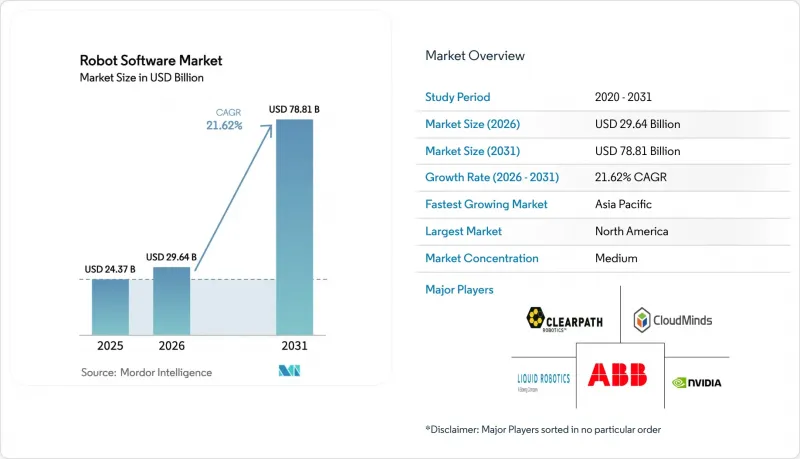
本レポートは、ソフトウェアの種類(認識、シミュレーション、予知保全など)、ロボットの種類(産業用およびサービス用)、導入モデル(オンプレミス、クラウド、オンデマンド)、エンドユーザーの業種(自動車、製造、医療、運輸・物流、小売・Eコマースなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のロボットソフトウェア市場の動向と洞察
AIとMLの統合がロボットの能力を向上させます
ビジョン・言語・アクションモデルは、知覚と制御を融合させ、ロボットが自然なコマンドに従い、再学習なしに見知らぬ物体に適応できるようにしています。Jetson Thorモジュールは、デバイス上で2,000 TOPSの演算能力を提供し、ヒューマノイドロボットがマルチモーダルモデルをローカルで実行できるようにすることで、外科手術の精度を損なう100ミリ秒の遅延を防止します。Intel RealSense SDKには、深度認識セグメンテーション機能が追加されました。これにより、協働ロボットは人間の手と加工物を区別できるようになり、ISO 10218-2のパワーおよびフォースの閾値を満たしています。ラベル付けされた画像の必要数が減るため、データセット作成コストが削減され、メーカーにとってメリットとなります。その結果、1時間以内に製品バリエーションを切り替えられる柔軟な生産セルの導入が加速します。
高まる自動化と安全性のニーズ
労働力の高齢化と労働参加率の低さは構造的な現実であり、日本では2025年に製造業の労働者数が37万人の不足が見込まれています。改訂されたISO 10218-1では、ケージなしで人間とロボットが空間を共有できるようにするトルクおよび力の制限が定められており、これによりリアルタイムの衝突監視を行うソフトウェアの複雑さが増しています。自律移動ロボット向けの初の専用安全規格であるUL 3300では、冗長化された制動装置と、0.1 mの解像度を持つLiDARベースの障害物検知が義務付けられています。認証済みの診断機能や監査ログ機能を組み込んだベンダーは、リコールコストを回避したいと考えるリスク回避型の購入者から支持を集めています。コンプライアンス対応の予算が不足している小規模な開発企業は、事前に検証済みのスタックを提供するプラットフォームパートナーへと軸足を移しています。
高い導入コスト
センサー、ネットワーク、統合費用を含めると、1セルあたりの総所有コストはしばしば20万米ドルを超え、2025年の調査では製造業者の58%がこれを最大の障壁として挙げています。利益率の低い中小企業は、規模の経済が得られないため、費用の償却に苦慮しています。ローコードツールはプログラミングサイクルを短縮しますが、ハードウェアやセンサーの費用は概して価格弾力性が低いです。金融業者は信用力のある取引相手を要求するため、新興市場におけるリース利用が制限されています。金利が上昇動向にある中、キャッシュフローに敏感な企業は、補助金や税額控除によって初期費用が相殺されない限り、プロジェクトを延期しています。
セグメント分析
データ管理および分析ソフトウェアは、2025年の市場規模の34.74%を占めており、ユーザーが稼働時間やエネルギーに関する知見を得るために、フリート全体のテレメトリデータの集約を重視していることが示されています。この割合は、2025年のロボットソフトウェア市場規模の約103億米ドルに相当します。振動や電流の特性を解析する予知保全アルゴリズムにより、ベアリングの故障を数週間前に予測できるようになり、調達部門は緊急手配による割増料金を支払うことなく、部品の手配を計画できるようになりました。OPC UAなどの標準化されたインターフェースにより、異種混在するフリートからのデータ抽出が簡素化される一方、トランスフォーマーモデルは、従来は高頻度の時系列データの中に隠れていた異常パターンを検出します。物流センターでは、複数のメーカーのAMRがリアルタイムで通行権を調整するなど、異種混在のフリートが主流となっているため、通信管理の市場はCAGR21.98%で拡大しています。2024年に公開されたVDA 5050は、共通のメッセージ分類法を定義することで、この急成長を支えています。認識ソフトウェアはトランスフォーマービジョンと融合しつつあり、ロボットが人間並みの検出精度を達成できるようになっています。シミュレーションツールにはISO安全テンプレートが組み込まれており、仮想試運転の期間を短縮しています。クラウドとの往復通信が決定論的な処理時間枠を逸脱するため、稼働時間が極めて重要な工場では、エッジ推論が必須となっています。
製品戦略は、オーケストレーション、認識、予測分析を統合したプラットフォーム・バンドルへと収束しつつあります。ベンダーは、SaaSの慣例に倣い、これらのスイートをロボット1台あたり月額制で価格設定しています。オープンAPIを介して統合されない限り、スタンドアロンの単体アプリケーションは疎外されるリスクがあります。競合が激化する中、合併ではシミュレーション資産とランタイムエンジンを統合し、ソフトウェアのライフサイクル全体を管理することに焦点が当てられています。ロボットソフトウェア市場では、データサイエンスのバックグラウンドを持たないライン監督者向けに、生のセンサーログを実用的なダッシュボードに変換する製品が引き続き高く評価されています。
2025年には、産業用ロボットが導入台数の57.63%を占め、当時のロボットソフトウェア市場規模の約171億米ドルに相当しました。このシェアは、自動車業界における溶接、塗装、バッテリーパック組立分野での確固たる地位を反映しています。一方、サービスロボットは、医療ロジスティクス、ホスピタリティ、小売業のスキャン業務を原動力として、年率23.1%のペースで拡大しています。インテュイティブ・サージカル社の「da Vinci」プラットフォームは、2024年に200万件以上の手術を実施し、機械支援に対する臨床的な受容が実証されました。サービスロボットは、構造化されていない空間を移動し、社会的シグナルを解釈し、GDPRを遵守する必要があります。ボストン・ダイナミクス社の四足歩行ロボット「Spot」は現在、LiDARとステレオ融合技術を用いて化学プラントで自律的な点検を行っており、知覚技術が研究室から危険な現場へと移行していることを浮き彫りにしています。
産業用ロボットには、力・トルク検知機能がますます搭載されるようになり、安全柵なしで人間との安全な協働が可能になっています。モジュール式設計により、モーションライブラリとタスクロジックが分離されているため、エンジニアはコアコードを書き換えることなくエンドエフェクタを交換できます。サービスプラットフォームにはクラウドベースの言語モデルが統合され、ホテルのカウンターでの音声コマンドが可能になっています。ユニバーサル・ロボティクスがURScript環境を移動ベースに移植し、インテグレーターが単一のIDE内で操作とナビゲーションを統合できるようになったことから、技術の相互交流が顕著になっています。ロボットソフトウェア市場は、追加される使用事例のそれぞれが、単発の販売ではなく、ライセンスやサブスクリプションによる増分収益につながるため、恩恵を受けています。
地域別分析
北米は2025年に売上高の38.73%を占め、自動車および半導体業界での早期導入に加え、MITやカーネギーメロン大学を中核とする豊富なロボット工学人材プールに支えられています。需要の大部分は米国が占めており、メキシコでのニアショアリングの急拡大により、多品種混流の自動化プロジェクトが誘致されています。カナダはAI研究クラスターを活用し、ロボットのポリシー更新を最適化する強化学習の商用化を進めています。
アジア太平洋地域は、2031年までのCAGRが22.44%と最も急速な成長を遂げており、2030年までに100万台のヒューマノイドロボットを導入するという中国の計画や、工場自動化の設備投資(CAPEX)の最大25%を補助するインドの補助金政策が後押しとなっています。日本は、高齢者介護向けのサービスロボットを通じて人口動態上の逆風に対処しており、一方、韓国は自動車産業の伝統とボストン・ダイナミクスのモビリティに関するノウハウを融合させています。ベトナムなどのASEAN諸国は、エレクトロニクス産業の移転先として注目を集めており、小ロット生産メーカーは労働力不足を補うためにクラウドオーケストレーションへの移行を進めています。
欧州の動向は、仮想検証や迅速なパッチ適用を義務付ける安全・サイバーセキュリティ規制によって形作られており、これによりコンプライアンスの専門知識を持つベンダーが優位に立っています。ドイツの自動車・機械セクターは依然として導入台数をリードしていますが、イタリアでは中小企業向けの施策により、ローコードの協働ロボットが重視されています。英国とフランスは、次世代の知覚スタックの開発に資するシミュレーションおよびAI研究所に公的資金を投入しています。南米は依然として新興市場であり、ブラジルの自動車工場では協働溶接セルの試験運用が行われています。中東では、アラブ首長国連邦(UAE)の物流ハブが、港湾やフリーゾーンでAMR(自律移動ロボット)のフリートを運用しています。アフリカでは、鉱業や農産物加工分野で初期のパイロットプロジェクトが進められていますが、帯域幅や資本の制約により、規模拡大のペースは鈍っています。各地域において、公的インセンティブ、ブロードバンドの普及状況、およびセキュリティ体制が、導入状況やベンダーの参入戦略を左右しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自動化と安全性へのニーズの高まり
- 人件費・エネルギーコスト削減に向けた中小企業による急速な導入
- AI/MLの統合がロボットの能力を向上させます
- ローコード/ノーコードのロボットアプリプラットフォームの導入が拡大しています
- EUによる安全性を重視したROS仮想化義務化(2027年)
- Robot-as-a-Serviceのサブスクリプション経済学
- 市場抑制要因
- 導入コストの高さ
- サイバーセキュリティとマルウェアの脅威
- 安全認証を取得したソフトウェアエンジニアの不足
- 独自OSスタックによるベンダーロックイン
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 市場に対するマクロ経済的要因の評価
- 投資分析
第5章 市場規模と成長予測
- ソフトウェアタイプ別
- 認識ソフトウェア
- シミュレーションソフトウェア
- 予知保全ソフトウェア
- データ管理・分析ソフトウェア
- コミュニケーション管理ソフトウェア
- ロボットタイプ別
- 産業ロボット
- サービスロボット
- 展開モデル別
- オンプレミス
- クラウド/ オンデマンド
- エンドユーザー業界別
- 自動車
- 製造業
- ヘルスケア
- 運輸・物流
- 小売・Eコマース
- IT・通信
- 政府・防衛
- BFSI
- 航空宇宙・防衛
- メディア・エンターテイメント
- その他のエンドユーザー業界
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ABB Ltd.
- IBM Corporation
- NVIDIA Corporation
- Brain Corporation
- CloudMinds Technology Inc.
- Clearpath Robotics Inc.
- Liquid Robotics, Inc.
- AIBrain Inc.
- Furhat Robotics AB
- Neurala Inc.
- Energid Technologies Corporation
- H2O.ai Inc.
- Oxbotica Ltd.
- Anscer Robotics Pvt. Ltd.
- Quale Infotech Pvt. Ltd.
- Universal Robots A/S
- FANUC Corporation
- KUKA Aktiengesellschaft
- Yaskawa Electric Corporation
- Boston Dynamics Inc.
- Microsoft Corporation
- Amazon Web Services Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


