


ロボット用ソフトウェアプラットフォーム:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Robotic Software Platforms - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2117274
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ロボット用ソフトウェアプラットフォームの市場規模は2025年に60億7,000万米ドルと評価され、2026年の75億8,000万米ドルから2031年までに230億7,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは24.93%となる見込みです。
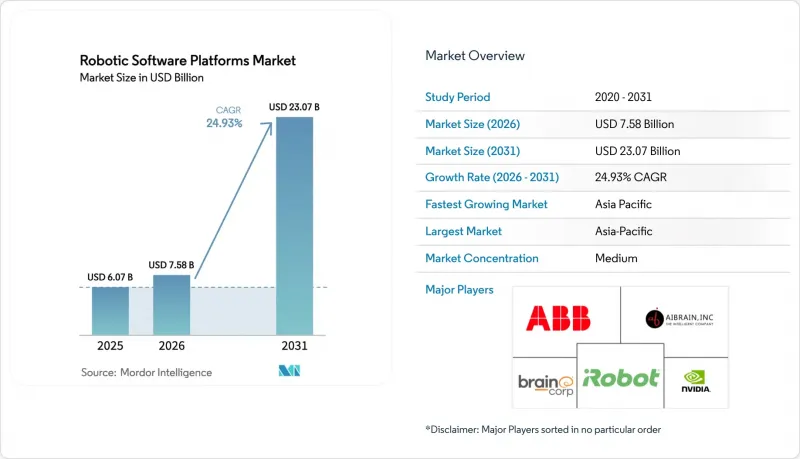
本レポートは、ロボットタイプ(産業用ロボット、サービスロボット)、ソフトウェアタイプ(コミュニケーション管理、データ管理・分析、その他)、展開モデル(オンプレミス、クラウドベース、その他)、エンドユーザー産業(自動車、運輸・物流、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のロボット用ソフトウェアプラットフォーム市場の動向と洞察
急速に普及が進むローコード型ロボットプログラミングツール
ABB AppStudioの2025年のリリースに示されるように、ドラッグアンドドロップや自然言語インターフェースにより、ロボットプログラミングの時間を最大80%短縮できます。この普及により、2030年に予測される210万人の製造人材不足への対応が可能となります。中堅メーカーにとっては、専門エンジニアの必要数が減少するため、コスト面での負担が軽減されます。設定の迅速化により投資回収期間が短縮され、かつては経済的な正当性が欠けていた多品種少量生産のタスクをロボットが処理できるようになります。再利用型コードブロックを組み込むベンダーにより、試運転にかかる労力もさらに削減されます。その結果、購入者がロボット用ソフトウェアプラットフォームの候補を絞り込む際、ローコード機能は必須の要件となっています。
デバイス上の自律性を可能にする産業用エッジAI
推論処理をクラウドからロボット側に移行することで、10ミリ秒未満の反応時間を必要とする溶接セルなどの安全性が極めて重要な環境において、遅延、プライバシー、信頼性が向上します。SiemensやBYDエレクトロニクスによるNVIDIAのIsaacプラットフォームの採用は、知覚や経路計画用エッジGPUが主流として導入されていることを反映しています。帯域幅コストの削減は、ネットワーク接続が不安定な地域の工場にとって有益です。また、エッジAIはネットワーク障害時の冗長なフェイルセーフ動作をサポートし、生産の継続性を求める保険要件にも適合します。5Gネットワークが成熟するにつれ、エッジノードは決定論的な無線リンクを獲得し、ロボット用ソフトウェアプラットフォーム市場における適応型移動ロボットの使用事例をさらに拡大させます。
データの相互運用性を阻害するレガシー産業用プロトコル
Modbus、Profibus、独自仕様のフィールドバスは、数十年前の設備に依然として定着しており、OPC UAやその他の最新フレームワークとのプラグアンドプレイ接続を妨げています。統合には、多くの場合、プロトコルゲートウェイが必要となり、それにより遅延、コスト、保守のオーバーヘッドが増加します。複数のベンダーのエコシステムを並行して運用している工場では、コントローラ間のバージョン整合性を維持するのに苦労しています。タイムセンシティブネットワーキング(TSN)が解決策として期待されていますが、その成熟度と価格の高さから、多くの企業が依然としてパイロット段階にとどまっています。その結果、ブラウンフィールドサイトではプロジェクトのスケジュールが長期化し、統合リスクが高まるため、ロボット用ソフトウェアプラットフォーム市場全体の普及が鈍化しています。
セグメント分析
2025年、産業用ロボットはロボット用ソフトウェアプラットフォーム市場で53.20%のシェアを維持しました。これは、自動車とエレクトロニクス工場が、決定論的コードに基づいて数千台の多関節アームを稼働させているためです。一方、サービスロボットは2031年までCAGR30.10%を記録し、従来型ロボットを大きく上回っています。病院では手術支援ロボットの導入台数を拡大している一方、小売業者は在庫スキャンユニットを導入して品切れによる損失を削減しています。ジョンズ・ホプキンス大学の研究者らは、手術用ロボットに動画を見てタスクを学習させることに成功し、AIがソフトウェアの差別化をいかに深めているかを示しました。一方、BMWなどの自動車メーカーは、工場内の物流用にヒューマノイドロボットの試験運用を行っており、サービスロボットと産業用ロボットのパラダイム間の融合が進んでいることを示しています。
サービスロボットの勢いは、固定的な動作経路に比べ、適応型知覚と人間との相互作用アルゴリズムの価値を浮き彫りにしています。医療分野の購入者は、積載能力よりもシステムの知能性を重視しており、クラウドパイプラインを通じて継続的に更新されるプラットフォームに予算を傾けています。産業セグメントの購入者もこれに応え、自己最適化される溶接経路のような同様の機能を要求しています。したがって、ロボット用ソフトウェアプラットフォーム市場は、大量生産環境と少量生産のサービス環境の両方をサポートできる統合プラットフォームへと移行しつつあります。
シミュレーション・デジタルツインパッケージは、ハードウェア購入前にセルレイアウトのリスクを低減できるため、2025年のロボット用ソフトウェアプラットフォーム市場規模の26.50%を占めました。一方、予知保全スイートは、ダウンタイムの回避が定量化可能なメリットであることが証明されたことから、2031年までCAGR31.60%を達成しています。振動、温度、電流センサをAIモデルに統合することで、事業者は故障前にロボットのメンテナンスを行うことが可能となり、平均故障間隔(MTBF)を平均15%延長できます。
ベンダー各社は現在、故障検出の精度を向上させるために合成データを生成するAI搭載のデジタルツインをバンドルしています。メンテナンスに関する知見と予備部品の物流を連携させることで、倉庫の在庫水準を最適化し、部門横断的なコスト削減を実現しています。独自開発のビジョンIPのライセンシング費用の高騰が利益率を圧迫しているため、ソフトウェア企業はオープンソースまたは自社開発のモデルを開発するようになっています。エッジネイティブ推論により、価値は集中型分析からデバイス上での診断へとさらに移行しています。こうした動向により、予知保全はロボット用ソフトウェアプラットフォーム市場の中で最も急成長しているセグメントとしての地位を強めています。
地域別分析
アジア太平洋は2025年に世界売上高の40.70%を占め、2031年までCAGR30.60%で拡大する見込みであり、同地域における製造業の集中ぶりが浮き彫りになっています。中国による1,380億米ドルのロボット投資公約は、現地のサプライヤーエコシステムを活性化させており、一方、日本と韓国は高齢者介護用のサービスロボットに投資しています。地方自治体は中小の輸出企業に対する自動化への助成を行っており、これによりロボット用ソフトウェアプラットフォーム市場の足跡が二線都市へと広がっています。
北米では、AIネイティブのスタートアップ企業に対する手厚い税額控除や堅調なベンチャー資金調達が追い風となっています。エッジアーキテクチャの早期導入により、自動車、航空宇宙、フルフィルメントセンターでの展開が後押しされています。協働ロボットの安全性に関する規制の明確化により、インテグレーターはソリューションを拡大するための安定した枠組みを得ています。カナダの倉庫では、バッテリーの利用率と通路のナビゲーションを最適化するフリート管理ソフトウェアが導入されており、これは越境知識移転の証左となっています。
欧州では「AI法」が施行され、産業用ロボットはデータの出所と説明可能性を文書化しなければならない高リスクシステムとして分類されています。コンプライアンス対応は作業負荷を増大させますが、信頼性を高めることにもつながり、現地のサプライヤーは、規制がより厳しい地域へ輸出する際にこの点を活用しています。中東欧の工場では、労働力不足に対処するために近代化が進められている一方、スカンジナビアの病院ではリハビリテーション用ロボットが導入されています。ラテンアメリカ、中東・アフリカの新興市場では、資本制約を回避するRaaS(Robot-as-a-Service)モデルが採用されており、ロボット用ソフトウェアプラットフォーム市場における地域による需要源が徐々に多様化しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 急速に普及が進むローコード型ロボットプログラミングツール
- デバイス上の自律性を可能にする産業用エッジAI
- 協働ロボットの安全認証の世界的な統一
- 中小企業におけるRaaS(Robot-as-a-Service)の導入状況
- スマートファクトリー用ソフトウェアに対する政府の税額控除
- 重要インフラ用ロボットに対するサイバー・フィジカルセキュリティの要件
- 市場抑制要因
- データの相互運用性を阻害するレガシー産業用プロトコル
- ROS2に精通したエンジニアの不足
- ビジョンAI IPコアのライセンス費用の高騰
- 自律システムに関するEU AI法による今後の法的責任リスク
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ロボットタイプ別
- 産業用ロボット
- サービスロボット
- ソフトウェアタイプ別
- コミュニケーション管理
- データ管理・分析
- 予知保全
- 認識・ビジョン
- シミュレーション・デジタルツイン
- 展開モデル別
- オンプレミス
- クラウドベース
- エッジネイティブ
- エンドユーザー産業別
- 自動車
- 運輸・物流
- ヘルスケア
- 小売・eコマース
- 製造業(離散型・プロセス型)
- 政府・防衛
- ICT・データセンター
- その他
- 地域別
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ABB Ltd.
- AIBrain Inc.
- Brain Corp.
- CloudMinds Technology Inc.
- Cyberbotics Ltd.
- Energid Technologies Corp.
- Fanuc Corp.
- Furhat Robotics AB
- International Business Machines Corp.
- iRobot Corp.
- KUKA AG
- NVIDIA Corp.
- Neurala Inc.
- Realtime Robotics Inc.
- ADLINK Technology Inc.
- Robotic Systems Integration LLC
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


