


航空機補助動力装置:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Aircraft Auxiliary Power Unit - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123137
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、航空機補助動力装置(APU)の市場規模は、2025年の30億8,000万米ドルから2026年には31億9,000万米ドルへと拡大し、2026年から2031年にかけてCAGR3.59%で推移し、2031年には38億1,000万米ドルに達すると予測されています。
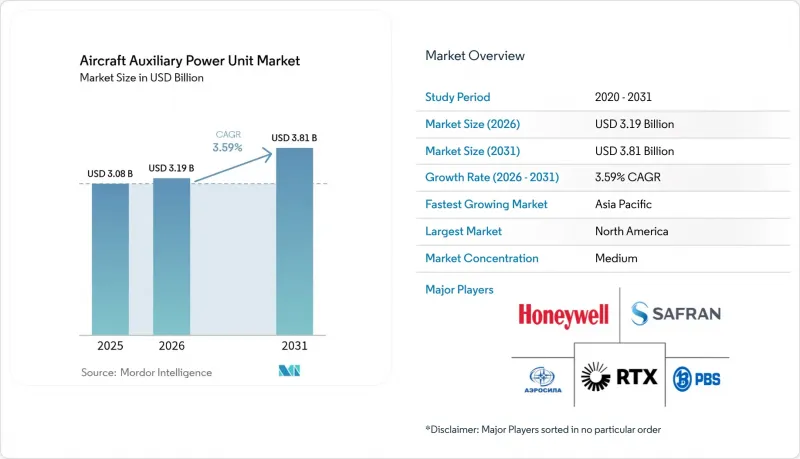
当レポートは、プラットフォーム(民間機、軍用機、ジェネラルアビエーション)、機種(固定翼機、回転翼機)、定格出力(50 kVA未満、50~150 kVA、150 kVA超)、技術(従来型ターボシャフト、バッテリー式電動、燃料電池)、および地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の航空機補助動力装置市場の動向と洞察
次世代の低燃費ナローボディ機の納入台数増加
中国の商用機隊は2043年までに9,740機へと倍増すると予想されており、これは単通路運航に最適化されたAPUに対する持続的な需要を裏付けています。エア・アラビアなどの航空会社は、A320neo機向けにハネウェル社製131-9Aユニット131基を採用し、高効率モードでの1~2%の燃料節約を確保しました。迅速な始動と熱負荷の最小化を重視したコンパクトな設計は、サイクル数の多いナローボディ機の運航スケジュールに適しています。航空各社が従来のCFM56機をLEAPエンジン搭載機へ置き換えるにつれ、LEAPエンジンとの相乗効果により、運航信頼性が向上しています。この納入の波は、航空機補助動力装置(APU)市場におけるラインフィット関連の収益と、拡大するスペアパーツの需要を支える基盤となっています。
APU停止を義務付ける規制により、レトロフィット活動が活発化
欧州のハブ空港では現在、ターンアラウンド中に地上電源の使用が義務付けられており、航空各社は新しいAPUを調達する代わりに、互換性のあるインターフェースキットを用いて旧型ジェット機のアップグレードを余儀なくされています。カタール航空は、コンプライアンスコストを削減しつつ資産寿命を延長するため、同地域で初めてHGT1700のオーバーホール能力を確保しました。アサイア社のランプ監視分析ソリューションにより、空港はAPU停止の遵守状況を検証できるようになり、自発的な環境対策が義務的なアップグレードへと転換されています。その結果、純正部品の販売量が頭打ちとなる中でもアフターマーケットの利益率は上昇しており、確立されたサプライヤーにとって魅力的なサービス収入源となっています。
発電機部品に使用される希土類材料の価格変動
中国によるネオジムおよびジスプロシウムの輸出規制により、磁石のコストが上昇し、APU用永久磁石発電機の価格に不確実性が生じています。米国空軍の分析では、希土類への依存が航空宇宙サプライチェーンにおける主要な脆弱性のひとつとして挙げられており、これを受けてOEM各社は、リサイクルやフェライトベースの設計を検討していますが、これらは出力密度を低下させる可能性があります。契約価格は現在、商品価格の変動に連動しており、長期保守契約に影響を与え、航空機補助動力装置市場全体の利益率を圧迫しています。
セグメント分析
民間機セグメントは2025年の売上高の67.72%を占め、航空機補助動力装置市場の基幹であり続けています。ラインフィット需要はエアバスおよびボーイングの生産拡大に連動している一方、航空各社は排出ガス規制に対応するため、APUの交換ではなく改修を進めています。軍事プラットフォームは現時点では市場規模が小さいもの、米国の回転翼機近代化プログラムなどで高出力の電気システムが指定されることに伴い、2031年までCAGR4.55%で拡大しています。この防衛分野からの追い風は、民間機種への技術波及を後押しし、航空機補助動力装置業界全体での価値創造を持続させています。
アジア・北米におけるナローボディ機の持続的な納入が供給量の基盤となっている一方、ワイドボディ機では、ギャレーや空調システムに電力を供給するために、より高出力のAPUが必要とされています。軍事分野では、無人航空機(UAV)や輸送機がマイクロおよびマクロクラスのソリューションを採用しており、適用範囲が拡大しています。ビジネスジェットは、迅速な始動性能と客室の快適性を重視するプレミアムなニッチ市場を形成しており、アフターマーケットにおいて平均を上回る収益を生み出しています。
2025年の出荷台数に占める固定翼機の割合は80.12%を維持しており、これは単通路機の生産サイクルや貨物機への改造を反映しています。回転翼機のアップグレードはCAGR3.78%を記録しており、よりクリーンな電力供給を必要とするデジタルアビオニクスや電子戦パッケージを組み込むプログラムがこれを牽引しています。ヘリコプター用APUは、限られた設置スペースに収まり、振動に耐えなければならないため、熱交換器の小型化や可変速アーキテクチャが求められています。
新興のeVTOLプロトタイプは、バックアップ電源やシステムの冗長性確保のために補助発電に依存しており、新たな設計基準が導入されています。エアバスA330における固定翼機用燃料電池の試験は、認証のハードルがクリアされれば、長距離プラットフォームが代替エネルギーへと転換する可能性を示しており、航空機補助動力装置市場の将来の需要パターンを決定づけるものとなります。
地域別分析
北米は2025年においても32.35%のシェアを維持しました。これは、ボーイング社の納入実績と、次世代ソリューションの研究開発を支える米国防総省の持続的な支出に支えられたものです。また、国内における重要鉱物の処理に対する政府の支援策は、希土類への依存度を低減することも目的としています。GTFおよびLEAP搭載機が成熟し、大規模な整備サイクルに入るにつれ、航空機補助動力装置市場の規模は着実に拡大すると予測されています。
アジア太平洋は、2031年までのCAGRが5.22%と最も高い伸びを示しており、中国のC919の就航や、2043年までに19,500機の新規航空機導入が見込まれるインドが牽引役となっています。サフランとHALによる合弁事業などでは、部品生産の現地化が進められ、リードタイムの短縮や、地域のオフセット要件への対応が図られています。2043年までに地域の機体保有数が1,290億米ドルのサービス価値に達するにつれ、アフターマーケットの収益は倍増し、航空機補助動力装置(APU)市場の存在感はさらに強まる見込みです。
欧州は、政策面でのリーダーシップを活かし、「クリーン・アビエーション」の枠組みの下で低排出型動力ユニットの普及を推進しています。水素インフラのパイロット事業や、APU停止の厳格な施行は、低NOx燃焼技術や燃料電池の分野におけるイノベーションを促進しています。地上電源の利用が普及していることでユニット販売台数は抑制されていますが、その一方で、厳しいターンアラウンド時間や環境規制への対応を迫られている航空会社のニーズを満たす、超高効率な製品の提供がサプライヤーに求められています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 次世代の低燃費ナローボディ機の納入台数の増加
- APU停止運転に関する規制の義務化により、レトロフィット活動が増加しています
- 脅威の高い環境における軍用UAVの機体数の拡大
- 地上業務の電動化がe-APUの導入を後押ししています
- 民間宇宙機の登場により、マイクロAPUの需要が生まれています
- ハイブリッド電気推進システムへのAPUの統合
- 市場抑制要因
- 発電機部品に使用される希土類材料の価格変動
- 空港の地上電源装置が好まれる傾向により、APUの稼働時間が減少しています
- 新エネルギーAPU技術に対する長期かつ厳格な認証プロセス
- コンパクトな航空機用APUの設計における熱管理上の課題
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模・成長率の予測
- プラットフォーム別
- 民間機
- ナローボディ機
- ワイドボディ機
- リージョナルジェット機
- 軍用機
- 戦闘機
- 特殊任務機
- 輸送機
- 訓練機
- 無人航空機(UAV)
- ジェネラルアビエーション
- 軽飛行機
- ビジネスジェット
- ヘリコプター
- 民間機
- 機種別
- 固定翼機
- 回転翼機
- 定格出力別
- 50 kVA未満
- 50~150 kVA
- 150 kVA超
- 技術別
- 従来型ターボシャフト
- バッテリー式電動
- 燃料電池
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- カタール
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Honeywell International Inc.
- RTX Corporation
- Safran SA
- JSC SPE Aerosila
- Technodinamika(Rostec)
- PBS Group a.s.
- Rolls-Royce plc
- Motor Sich JSC
- Aegis Power Systems, Inc.
- Eaton Corporation plc
- Liebherr Aerospace(Liebherr Group)
- Jakadofsky GmbH
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日


