


立体ディスプレイ:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
Volumetric Display - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123136
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、立体ディスプレイの市場規模は2025年に3億1,170万米ドルと評価され、2026年の3億5,976万米ドルから2031年までに7億3,679万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは15.42%となる見込みです。
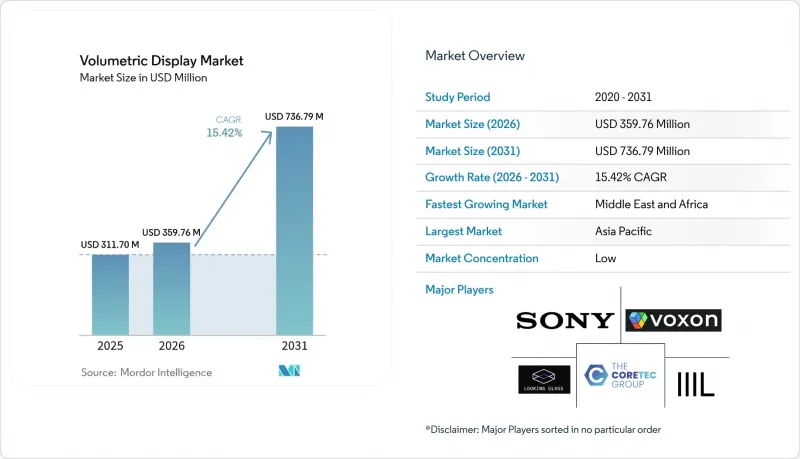
当レポートは、ディスプレイの種類(スイープ型立体ディスプレイ、静的立体ディスプレイ)、コンポーネント(プロジェクター・レーザーモジュールなど)、ディスプレイサイズ(視野角360°未満、その他)、用途(医療用画像診断・手術計画など)、エンドユーザー産業(自動車・輸送機械など)、地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の立体ディスプレイ市場の動向と洞察
低侵襲手術における3D解剖学的可視化技術の導入
病院では、平面モニターの空間的な制約を克服するために、立体ディスプレイを導入しています。RealView Imaging社のHoloscope-i.などのシステムは、外科医があらゆる角度から確認できるインタラクティブな3D/4Dホログラムを投影し、目の疲れを軽減するとともに、手術時間を短縮します。複数の医療機関を対象とした研究によると、手術チームは61%の症例において2D画像よりもホログラフィックによる術前計画を選択しており、この臨床的な勢いが裏付けられています。蛍光ガイド手術とホログラフィック出力が融合するにつれ、プラットフォームは単純なビューアーから統合型手術コンソールへと進化しています。購入動向からは、2027年までにこの機器が複雑な手術室において標準装備となることが示唆されており、これにより立体ディスプレイ市場における年間ハードウェア需要が押し上げられる見込みです。
防衛分野におけるメガネ不要の360°状況認識システムへの需要
中東の軍隊では、指揮所内に立体ディスプレイを導入し、複数の将校がヘッドセットを装着することなく、同じ3D戦場ビューを共有できるようにしています。米国空軍研究所が資金提供した試験では、タイル状に並んだ2D地図と比較して、標的の認識や任務計画のサイクルが短縮されることが確認されています。ISR(情報・監視・偵察)システムの更新に向けた予算配分では、現在、メガネ不要の3Dテーブルが重点的に割り当てられており、2026年まで安定した調達が見込まれます。OEM各社が軍事規格に準拠した筐体や砂・塵に対する耐性を認証するにつれ、防衛分野からの受注は、立体ディスプレイ市場にとって信頼できる収益源となっています。
依然として継続するHD未満のネイティブ解像度が、臨床診断を制限する、
現在の立体ディスプレイシステムの多くは、微小血管の検査や病理診断に臨床医が必要とする画素密度を下回っています。大型の共同作業用テーブルでは横方向の解像度の低さがより顕著になり、放射線科医は細部の確認のためにCTワークステーションに戻らざるを得ません。色情報を考慮したホログラフィック最適化に関する調査によってその差は縮まりつつありますが、診断グレードのプロトタイプは依然として実験室段階にとどまっています。画素ピッチがデジタル顕微鏡の閾値に達するまでは、立体ディスプレイ市場は医療分野における収益源として、診断ではなく手術計画に依存せざるを得ません。
セグメント分析
スイープボリューム方式は、成熟した生産設備と実地で実証された信頼性により、2025年には立体ディスプレイ市場の66.85%のシェアを占める見込みです。回転による残像効果により、コンパクトな設置面積の中で高輝度の画像を実現しており、医療や防衛分野のコンソールに最適です。スタティック・ボリューム方式のユニットは、現時点では小型ですが、ホログラフィックレーザー励起グラフィックスにより可動部品が排除され、メンテナンスサイクルが大幅に短縮されるため、17.48%という最も高いCAGRを記録しています。
最近行われたカラー静的体積キューブのデモンストレーションでは、優れた環境耐性が示されており、機械的振動を許容できない研究所の関心を集めています。ホログラフィック材料の小型化が進むにつれ、静的体積システムはスイープ体積の優位性を徐々に侵食し、2031年までに静的アーキテクチャの立体ディスプレイ市場規模を2億2,860万米ドル以上に押し上げると予測されています。両方の技術経路を習得したベンダーは、将来の顧客の嗜好の変化に対するリスクヘッジが可能となります。
光学ハードウェア(プロジェクターやレーザーエンジン)は、輝度や色域が依然として光子効率に依存しているため、36.52%のシェアを維持しています。しかし、購入者がリアルタイムの4Kホログラムを求める中、レンダリングソフトウェアと高帯域幅GPUはCAGR16.31%で成長しており、光学系を上回る勢いです。ホログラム専用の命令セットを備えたプロセッサが市販のボードに搭載されるにつれ、コンピュートサブシステム向けの立体ディスプレイ市場規模は、2026年から2031年の間にほぼ倍増すると予測されています。
これに対応し、ハードウェア中心の企業はゲームエンジンベンダーと提携してSDKをバンドルする一方、ソフトウェア専門企業はプロジェクターメーカーにIPブロックのライセンシングを行っています。この変化により、視覚的なアーティファクトを生じさせずに干渉パターンを圧縮するアルゴリズムへと価値の獲得の焦点が移り、立体ディスプレイ業界内で次の競合の舞台が形成されつつあります。
地域別分析
2025年、アジア太平洋地域は、半導体分野の強みと国内のエンターテインメント分野における巨額の消費を兼ね備えた日本、中国、韓国のコングロマリットを牽引役として、立体ディスプレイ市場で32.78%のシェアを占め、トップの座に立っています。日本が新紙幣にホログラフィック肖像を組み込むことを決定したことは、この技術が主流として受け入れられたことを示しており、国内の光学部品サプライヤーを活性化させています。韓国の通信事業者は5Gホログラム通話の実演を行い、企業によるパイロットプロジェクトを誘引しました。同地域にはサプライヤーが密集しているため、リードタイムが短く、製品の更新サイクルが加速しています。
北米は第2位にランクインしており、その原動力となっているのは、米国における外科用ロボットメーカーや、C2(指揮統制)スイートに体積型コンソールを統合する防衛研究所です。先進製造テストベッドに対する連邦政府の資金援助により、中小企業もこの技術に触れる機会が増え、中堅市場における展望が広がっています。カナダのオンタリオ州およびブリティッシュコロンビア州にある医療技術クラスターは、臨床検証拠点を増やし、地域の信頼性を高めています。
欧州は引き続き自動車分野への統合に注力しています。ドイツのティア1サプライヤーは、光学専門企業と提携し、国連欧州経済委員会(UN ECE)のグレア規制に準拠したフロントガラス内蔵型ホログラムの開発を進めています。EUのレーザー安全基準は導入を遅らせていますが、最終的には品質の基準を引き上げ、認証取得後は輸出の魅力を高めることになります。
中東およびアフリカ地域は、2031年までの年間平均成長率(CAGR)が16.92%と最も高く、各国防衛省が共同作戦センター向けにガラス不要の360°テーブルを調達しているためです。湾岸諸国の政府系ファンドは、ホログラフィックアトラクションを備えたエンターテインメント複合施設に資金を提供しており、これにより販売台数がさらに増加しています。ラテンアメリカでは導入が初期段階にありますが、ブラジルの大学では工業デザインカリキュラム向けに体積型ラボの試験運用を行っており、大陸全体で将来の需要の種がまられています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 低侵襲手術における3D解剖学的可視化技術の採用(北米・欧州)
- ガラス不要の360°状況認識システムに対する防衛需要(中東)
- 車内3D計器クラスターに向けた自動車用HUDの進化(ドイツ、日本)
- メディア・エンターテインメント業界、ロケーションベースのホログラフィックアトラクションへ注力(アジア)
- 固体レーザーによる1ルーメンあたりの投影コストの低下(世界)
- 通信業界における5Gの展開が、リアルタイムのボリュームテレプレゼンスを実現(米国、韓国)
- 市場抑制要因
- HD未満のネイティブ解像度が依然として臨床診断の足かせとなっている
- 中小企業における、競合する3D可視化ツールと比較した高い導入コスト
- コンテンツ制作エコシステムの限定性が、普及の妨げとなっている
- 高出力レーザー光源に関する安全規制(EU)
- 業界のエコシステムの分析
- 規制・技術の展望
- ポーターのファイブフォース分析
第5章 市場規模・成長率の予測
- ディスプレイの種類別
- スイープ型(掃引型)立体ディスプレイ
- 静的立体ディスプレイ
- コンポーネント別
- プロジェクター・レーザーモジュール
- ディスプレイパネル・光学素子
- レンダリングソフトウェア・GPUハードウェア
- ホログラフィック材料
- その他のコンポーネント
- ディスプレイサイズ別
- 視野角360°未満(24インチ未満)
- 360°卓上型(24~40インチ)
- 大型(40インチ以上)
- 用途別
- 医療用画像診断・手術計画
- テレプレゼンス・ビデオ会議
- 教育・研修用シミュレーション
- 広告・デジタルサイネージ
- エンターテインメント・ゲーム
- エンジニアリング・設計可視化
- 防衛・セキュリティ指揮管制センター
- その他の用途
- エンドユーザー産業別
- 医療提供者
- 自動車・輸送機械
- メディア・スポーツ・エンターテインメント施設
- 産業・製造業
- 航空宇宙・防衛
- 学術・研究機関
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- 北欧
- その他の欧州諸国
- 南米
- ブラジル
- その他の南米諸国
- アジア太平洋
- 中国
- 日本
- インド
- 東南アジア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- 湾岸協力会議(GCC)加盟国
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Voxon Photonics
- Looking Glass Factory Inc.
- Coretec Group Inc.
- Seekway Technology Ltd.
- Burton Inc.
- Leia Inc.
- LightSpace Technologies
- HoloTech Studios
- SeeReal Technologies
- Sony Corporation
- Magic Leap Inc.
- Google LLC
- Microsoft Corporation
- RealView Imaging Ltd.
- WayRay AG
- zSpace Inc.
- Deepsky Corporation
- Alioscopy
- Holoxica Ltd.
- The 3rd Dimension Technologies
- VividQ
- ForwardX Robotics
- Shenzhen Giant Real Technology
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日


