


モバイルアプリケーションテストサービス(MATS):市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Mobile Application Testing Services (MATS) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123007
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、モバイルアプリケーションテストサービス(MATS)市場の規模は、2025年の77億米ドルから2026年には90億2,000万米ドルへと拡大し、2026~2031年にかけてCAGR17.09%で推移し、2031年には198億4,000万米ドルに達すると予測されています。
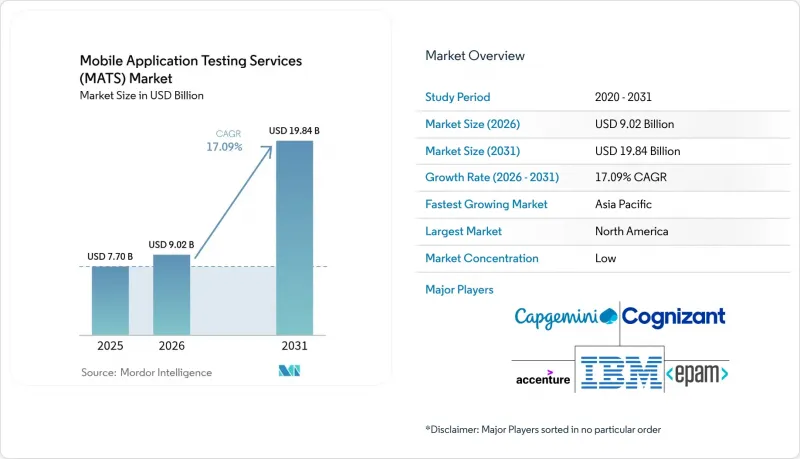
本レポートは、アプリケーションタイプ(ネイティブアプリ、Webアプリ、その他)、サービスタイプ(機能テストサービス、パフォーマンス・負荷テストサービス、その他)、テストアプローチ(手動テスト、自動テスト、その他)、エンドユーザー産業(ゲーム、BFSI、ヘルスケア・ライフサイエンス、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のモバイルアプリケーションテストサービス(MATS)市場の動向と洞察
世界のスマートフォンの普及率の上昇
2025年、インド、インドネシア、フィリピンにおけるスマートフォンの普及率は、5G対応端末の平均価格が200米ドルを下回ったことを受け、急激に上昇しました。これにより、多様なネットワーク環境や低スペック端末を対象とした、数千もの地域特化型アプリが誕生しました。このモバイルアプリケーションテストサービス市場のサプライヤーにとって、その結果として、OEMによる調整によってコア機能が損なわれることのある、断片化したAndroidフォーク全体にわたる互換性確保の作業負荷が急増しています。デバイスのカバー範囲は、複数のチップセットベンダーや画面サイズに及ぶ必要があり、サービスプロバイダは実機クラウドの拡大やテストケースの優先順位付けの精緻化を迫られています。社内でこれらのデバイスマトリックスを維持できない企業はアウトソーシングを増加させており、これによりテスト専門企業に継続的な収益源が生まれています。
アジャイル・DevOpsへの急速な移行による継続的なテストの要求
フォーチュン500企業の開発者は現在、1日に数十回もコードを本番環境にデプロイしており、開発と品質の間の壁が取り払われています。そのため、テストは上流プロセスへ移行し、コミットごとに並行して実行され、CI/CDパイプラインにおける「実行可/不可」の判定基準に反映されるようになりました。Jenkins、GitLab、Azure DevOpsにAI支援によるスクリプト生成機能を組み込んだベンダーは、フィードバックサイクルを数時間から数分に短縮できるため、受注率が高まっています。モバイルアプリケーションテストサービス市場では、平均修復時間を短縮し、デジタル製品チームの中核をなす「早期失敗(fail-fast)」の精神を支援するこうしたパートナーが高く評価されています。
インフラ・デバイスラボへの投資コストの高さ
iOSと20社のAndroid OEMにまたがる1,000台の実機を備えたラボを構築するには600万米ドル、更新には月額5万米ドルの費用がかかります。小規模なプロバイダは、これらの支出を十分な数の顧客に分散させることができず、価格競争力が制限されています。クラウドデバイスファームは設備投資(CapEx)を軽減しますが、時間単位の利用料やデータセンターの地域別利用料といった運用コスト(OpEx)が発生します。この制約により、モバイルアプリケーションテストサービス市場における新規参入企業の成長が鈍化し、ニッチな参入企業が規模の経済を追求する中で、M&Aが加速しています。
セグメント分析
2025年、ネイティブアプリはモバイルアプリケーションテストサービス市場の52.10%のシェアを占めており、これは企業がプラットフォームレベルのパフォーマンスや、カメラ、GPS、生体認証APIに依存していることを浮き彫りにしています。このセグメントの堅調さにより、デバイスとの深い統合を検証するSwift、Kotlin、Jetpack Composeのテスト専門家に対する需要は引き続き高い水準を維持しています。CAGR18.15%で拡大しているプログレッシブ・ウェブアプリ(PWA)では、ネイティブアプリのテストパターンとは異なる、クロスブラウザの適合性テストやサービスワーカーの検証が求められます。PWAの台頭により、プロバイダはブラウザとデバイスファームを融合させた統合テストスイートの提供を促進しており、その結果、モバイルアプリケーションテストサービス市場における対応可能な総支出額が拡大しています。
また、PWAは、単一コードベース戦略を求める中規模の小売業者やSaaSベンダーの関心も集めています。したがって、テストパートナーは、オフラインキャッシュ、プッシュ通知の整合性、ChromiumフォークやWebKitにわたるインストール可能性に関する能力を証明する必要があります。帯域幅が向上するにつれ、企業はネイティブに近いUXを期待しており、読み込み時間やアニメーションの滑らかさに関するベンチマークのハードルが高まっています。ネイティブビルドとPWAビルドの並行パフォーマンス分析を提供できる企業は、技術スタックの決定において影響力を高め、ウォレットシェアを拡大させることができます。
2025年のモバイルアプリケーションテストサービス市場規模のうち、機能テストは41.30%を占めました。これは、UI検証や回帰テストスイートが、あらゆる産業において依然として必須要件であるためです。一方で、金融機関がゼロトラスト施策をすべてのソフトウェアコンポーネントに拡大していることを受け、セキュリティ・ペネトレーションテストはCAGR17.95%で成長しています。OWASP MASVS準拠監査をAPIファジングや実行時アプリの自己保護チェックと組み合わせたサービスを提供するベンダーは、是正サイクルを短縮し、高額な料金設定を正当化しています。
プライバシー関連法の拡充や注目を集める情報漏洩事件により、デバイスのルート化、ネットワーク層での傍受、悪意のあるSDKの組み込みをシミュレートするモバイルペネトレーションテストへの予算配分の優先度が高まっています。発見事項をDevSecOpsダッシュボードに反映し、CI/CDパイプラインでパッチを自動的に再テストするベンダーは、リスク低減による具体的なROIを実証しています。この波及効果により、マネージド脆弱性管理やレッドチームサービスのクロスセルが促進され、モバイルアプリケーションテストサービス産業全体の平均契約額を引き上げています。
地域別分析
北米は、DevOpsの広範な導入と厳格なコンプライアンス要件を背景に、2025年の収益の37.10%を占めました。米国の銀行や保険会社は、24時間365日のセキュリティスキャンを必要とするリアルタイムの不正検知アプリを展開している一方、デジタルネイティブ企業は、隔週のリリースサイクルを管理するために回帰テストスイートを外部委託しています。カナダの需要は、医療のデジタル化と各州のアクセシビリティ法に重点が置かれており、英語とフランス語のアプリを網羅するバイリンガルテストに対するプレミアムが維持されています。
アジア太平洋は、2031年までCAGR17.82%と最も高い伸びを示しています。インドにおけるフィンテックとソーシャルコマースのブームにより、15の地域言語と数多くの低価格スマートフォンに対応した大規模なクラウドソーステストのキャンペーンが展開されています。中国のスーパーアプリエコシステムでは、ミニプログラムのアーキテクチャや国内のコンプライアンスに精通したプロバイダが求められており、国内用と輸出用の両方のビルドをカバーする二本立ての取り組みが生み出されています。日本と韓国における5Gの成熟した展開により、AR/VRアプリのワークロードが増加しており、モバイルアプリケーションテストサービス市場のベンダーにとって、デバイスラボの規模が拡大しています。
欧州では、規制を背景に着実な成長が見られます。「欧州アクセシビリティ法」とGDPRの罰金制度により、アクセシビリティとプライバシーのチェックは、予算において譲れない項目となっています。ドイツでは自動車産業のOTAアップデートテストが需要を牽引しており、英国ではブレグジット後の規制の相違にもかかわらず、金融セグメントでの需要が依然として堅調です。北欧のクライアントは持続可能性の指標を重視しており、サプライヤーに対してテストラボの炭素強度を報告するよう求めており、これはモバイルアプリケーションテストサービス産業において、新たな差別化要因となりつつあります。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界のスマートフォンの普及率の上昇
- アジャイル・DevOpsへの急速な移行による継続的なテストの要求
- AI/ML、AR/VR、5Gを活用した没入型体験アプリの普及
- モバイルアプリのセキュリティ・プライバシーに対する規制の強化
- 自動車アプリ(IVIシステム)のテストに対するOEMからの需要の高まり
- バッテリー消耗やカーボン排出量を考慮したテストを推進するサステナビリティKPI
- 市場抑制要因
- インフラ・デバイスラボへの投資コストの高さ
- デバイス・OSエコシステムの断片化による自動化ROI算出の複雑化
- アプリ内アドテックSDKの複雑化によるテストの不安定化
- GenAIを活用したテストにおける、限定的なテストデータプライバシー枠組み
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- アプリケーションタイプ別
- ネイティブアプリ
- Webアプリ
- ハイブリッドアプリ
- プログレッシブWebアプリ(PWA)
- サービスタイプ別
- 機能テストサービス
- パフォーマンス・負荷テストサービス
- セキュリティ・ペネトレーションテストサービス
- 互換性・UXテストサービス
- テスト自動化サービス
- テストアプローチ別
- 手動テスト
- 自動テスト
- クラウド/クラウドソーステスト
- エンドユーザー産業別
- ゲーム
- BFSI
- ヘルスケア・ライフサイエンス
- 小売・eコマース
- 旅行・ホスピタリティ
- メディア・エンターテイメント
- その他
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Accenture PLC
- Capgemini SE
- Cognizant Technology Solutions Corporation
- EPAM Systems Inc.
- International Business Machines Corporation
- Wipro Limited
- Tata Consultancy Services Limited
- Cigniti Technologies Limited
- Sauce Labs Inc.
- Amazon Web Services, Inc.(Device Farm)
- Applause App Quality, Inc.
- BrowserStack Limited
- Infosys Limited
- Qualitest Group Ltd.
- Tricentis GmbH
- Testlio Inc.
- Perfecto Mobile Ltd.(Perforce Software)
- Global App Testing Ltd.
- Testbirds GmbH
- Rainforest QA, Inc.
- BugRaptors QA Solutions Pvt. Ltd.
第7章 市場機会と将来の展望



