


抗ウイルス治療薬:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Anti-Viral Therapeutics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123006
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、2026年の抗ウイルス治療薬市場の規模は578億7,000万米ドルと推定されており、2025年の567億1,000万米ドルから拡大し、2031年には640億1,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは2.04%となる見込みです。
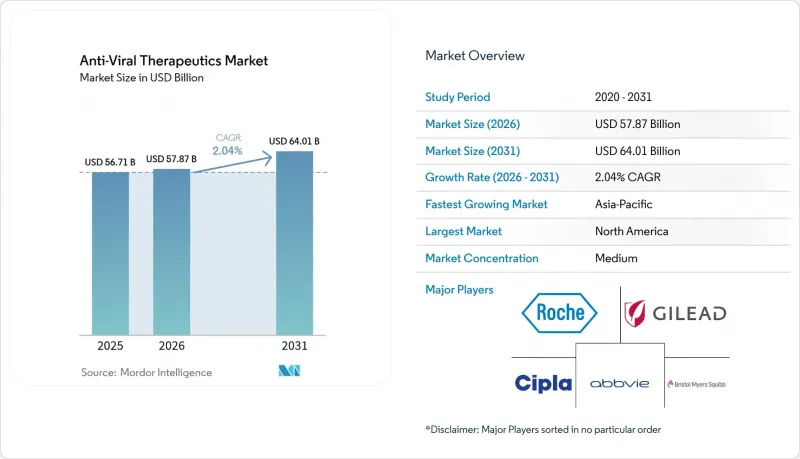
本レポートは、ウイルスの種類(HIV・エイズ、B型肝炎、C型肝炎など)、薬剤クラス別(逆転写酵素阻害剤、プロテアーゼ阻害剤、ポリメラーゼ/ヌクレオシドアナログ阻害剤など)、投与経路(経口、注射剤など)、および地域(北米、欧州など)ごとにセグメント化されています。市場予測は金額(米ドル)で提示されています。
世界の抗ウイルス治療薬市場の動向と洞察
拡大する長時間作用型注射剤のパイプライン
年2回投与のレナカパビルは2025年に抗ウイルス治療薬市場に参入し、資源の乏しい環境における主要な障壁である通院回数を減らすことで、服薬遵守に対する期待を即座に再定義しました。独自のナノ結晶キャリアにより、薬物濃度が最大6ヶ月間維持され、ウイルス抑制の持続性が向上するとともに、モニタリングコストも削減されます。この実績を踏まえ、メルク社の月1回投与の経口薬MK-8527は、徐放性カプセルが利便性の面で注射剤に匹敵する新たな潮流の到来を示唆しています。過負荷状態の診療所が毎日の服薬プログラムの妨げとなっている地域では、医療システムの対応能力の向上が最も重要です。服薬漏れが減れば、その後の治療コストの削減につながるため、保険者もこうした投与法をますます支持するようになっています。製造技術が成熟するにつれ、毎日服用する経口薬と同等の価格設定が予想され、現在販売量の基盤となっているアーリーアダプター市場を超えて、世界の普及が加速すると見込まれます。
HIV併用療法の採用急増
臨床現場では、3剤のベース療法から、累積的な毒性を抑えつつウイルス量を検出限界以下に維持できる2剤併用療法や長時間作用型薬剤の組み合わせへと移行しつつあります。レナカパビルとイスラトラビルを組み合わせたような複合製剤は、耐性に対する多機序のカバーを確保することを目指しており、GSK-ViiVのVH499/VH184プログラムも、新たな標的領域において同様の戦略を反映しています。規制当局は、服薬遵守率の向上によって公衆衛生上の恩恵がもたらされることから、こうした固定用量配合剤を優先審査の対象としています。旧型プロテアーゼ阻害剤のジェネリック医薬品による市場侵食に直面している既存の製薬企業にとって、次世代の配合剤は堅実な利益率を確保し、ブランド製品のライフサイクルを延長します。抗ウイルス療法市場は患者1人あたりの価値向上という恩恵を受ける一方、患者にとっては、加齢に伴い合併症を抱える中でも、服用する錠剤の数が減り、薬物相互作用のリスクが低減されます。
AIを活用したヌクレオシド(チド)アナログの設計
ウイルスポリメラーゼの構造に基づいて学習された機械学習モデルは、インシリコで結合親和性や代謝上のリスクを予測することで、アナログ化合物の最適化にかかる時間を数年短縮しています。Exscientia社のパイプラインは、AI主導の反復プロセスによって、コロナウイルス、インフルエンザ、パラミクソウイルス各科にわたり効力を維持する化合物を特定し、広域スペクトルカバーの実現を後押しできることを示しています。アルゴリズムによる耐性予測は、併用療法の設計を導き、早期の交差耐性が生じる可能性を低減します。その結果、規制当局や保険者双方を納得させる、データ豊富な申請資料が作成されます。初期の計算コストは高額ですが、開発サイクルの短縮と臨床試験での脱落率の低減により、そのコストは十分に相殺され、抗ウイルス治療薬業界全体の研究開発収益率(ROI)を向上させます。
セグメント分析
インフルエンザ用抗ウイルス薬は2025年に259億7,000万米ドルの売上を記録し、これは抗ウイルス治療薬市場規模の45.78%に相当し、定着した季節的な需要と臨床現場での熟知度の高さを裏付けています。ポリメラーゼ酸性(PA)およびポリメラーゼ塩基性(PB2)阻害剤に向けたパイプラインの着実な進展は、治療選択肢を広げ、ノイラミニダーゼ耐性への対策となる可能性があります。一方、COVID-19/SARS-CoV-2治療薬は、パンデミックという緊急事態を契機として開発されましたが、特に免疫不全患者層において曝露後予防が支持を集めるにつれ、2031年までの年間平均成長率(CAGR)は3.78%を記録しています。B型およびC型肝炎の成熟したセグメントは、治癒または機能的治癒をもたらす治療法により治療期間が短縮されたことから横ばい状態となっていますが、アジアやアフリカにおける疾病負担を考慮すると、依然として大きな市場規模を維持しています。ヘルペス治療薬は、優れた病変制御が期待されるマイクロニードルパッチや局所用ゲル製剤の恩恵を受けています。RSVおよびCMVのプログラムでは、モノクローナル抗体や低分子融合阻害剤が活用されており、小児適応症が成長の余地をもたらしています。
抗ウイルス治療薬市場は、単一病原体に対する戦略から、パンデミックへの備えとして位置づけられる宿主標的型または広域スペクトル薬剤へと移行しつつあります。こうしたプログラムは、希薄化を伴わない公的資金の獲得が可能であり、流行のピークが限定的である時期を乗り切ることができます。CMV治療薬は依然として移植患者というニッチな層を対象としており、高価格設定が可能ですが、販売量は限定的です。今後の競合情勢は、急速な集団感染への対応能力とウイルス科を横断する有効性に左右され、予測期間においてウイルス型の優位性順位が再編されることになります。
地域別分析
北米は2025年の売上高の34.42%を占めており、FDAによる指定プロセスの効率化や、高価格の抗ウイルス薬を償還する支払機関の潤沢な資金力に支えられています。米国を中心とした研究開発拠点は、ファースト・イン・クラスの資産を迅速に開発しており、統合された専門薬局の物流体制により、全国への迅速な流通が確保されています。しかし、メディケアによる医薬品価格交渉によりFOB価格への圧力が生じ、企業は実世界におけるウイルス学的転帰を重視する価値ベースの契約へと向かうことになるでしょう。
アジア太平洋地域は、中国、インド、東南アジアが国内の製薬生産能力と国民皆保険制度に多額の投資を行っていることから、4.06%という最も高いCAGRを記録しています。2024年に中国で228件の新薬承認が行われたことは、規制当局が欧米並みの審査スピードを目指す意向を示しており、多国籍企業を現地での共同開発パートナーシップへと引き寄せています。インドはコスト最適化された生産体制を活用して地域の需要に応えており、日本における高齢化が進む人口構成は、再活性化帯状疱疹やRSVに対する抗ウイルス薬の持続的な使用を支えています。同時に、コールドチェーン体制の改善により生物製剤へのアクセスが拡大し、地域の抗ウイルス治療薬市場をさらに拡大させています。
欧州では市場規模は堅調に推移していますが、価格交渉はより厳しくなっており、医療技術評価を活用して費用対効果の基準を厳格に適用しています。EMA(欧州医薬品庁)の中央審査手続きは、EU域内への同時参入という点で依然として魅力的ですが、ブレグジット後の二重申請により手続きは複雑化しています。南欧および東欧諸国では、EUのヘルスケア再編基金による支援を受け、ワクチンや抗ウイルス薬に対する認知度が高まるにつれ、販売量のさらなる増加が見込まれます。全体として、地理的な分散化は収益リスクを分散させますが、コンプライアンスコストも増加させるため、世界の規制対応能力は、このセクターのリーダー企業にとって中核的な競争力となります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 長時間作用型注射剤のパイプラインの拡大
- HIV併用療法の採用が急増しています
- COVID-19を契機とした抗ウイルス剤の研究開発による波及効果
- AIを活用したヌクレオシド(チド)アナログの設計
- 広域スペクトル薬剤に対する公的資金支援
- 抗ウイルス薬へと軸足を移すmRNAプラットフォーム
- 市場抑制要因
- 抗ウイルス薬耐性変異の増加
- 価格規制および償還に関する逆風
- バイオセーフティグレードの製造におけるボトルネック
- 低所得地域におけるコールドチェーンの課題
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- ウイルスタイプ別
- HIVおよびエイズ
- B型肝炎
- C型肝炎
- インフルエンザ
- ヘルペス(HSV)
- 呼吸器合胞体ウイルス(RSV)
- サイトメガロウイルス(CMV)
- その他および新興ウイルス
- 薬剤クラス別/ 作用機序別
- 逆転写酵素阻害剤(NRTI/NNRTI)
- プロテアーゼ阻害剤
- ポリメラーゼ/ ヌクレオシドアナログ阻害剤
- RNAiおよびアンチセンス治療薬
- 広範囲に作用する低分子抗ウイルス薬
- キャプシド阻害剤
- その他
- 投与経路別
- 経口
- 注射剤(長時間作用型を含む)
- 外用
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Gilead Sciences Inc.
- GlaxoSmithKline plc(ViiV Healthcare)
- Merck & Co., Inc.
- F. Hoffmann-La Roche AG
- AbbVie Inc.
- Johnson & Johnson(Janssen)
- Bristol Myers Squibb Co.
- Pfizer Inc.
- Novartis AG
- AstraZeneca plc
- Cipla Ltd.
- Dr. Reddy's Laboratories
- Aurobindo Pharma Ltd.
- Lupin Ltd.
- Sun Pharmaceutical Inds.
- Shionogi & Co., Ltd.
- Takeda Pharmaceutical Co.
- Vir Biotechnology, Inc.
- Regeneron Pharmaceuticals
- Eli Lilly and Company
第7章 市場機会と将来の展望



