


レムデシビル:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Remdesivir - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154366
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
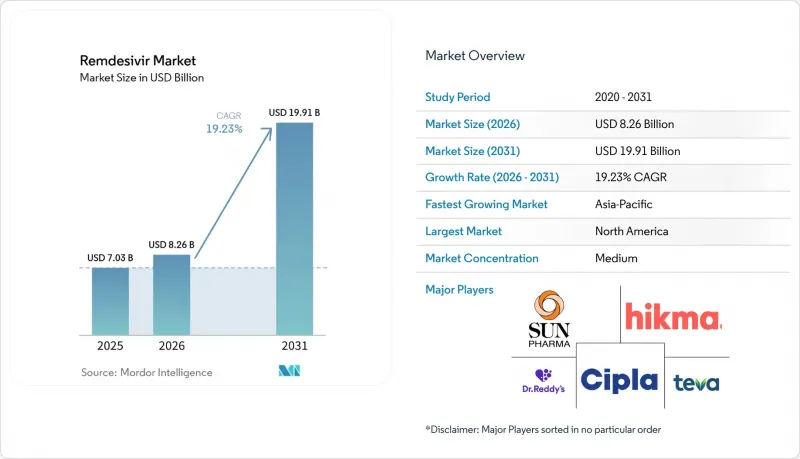
Mordor Intelligenceによると、レムデシビル市場の規模は、2025年の70億3,000万米ドルから2026年には82億6,000万米ドルへと拡大し、2031年までに199億1,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR19.23%で成長すると見込まれています。
世界のレムデシビル市場の動向と洞察
広域抗ウイルス薬に対する継続的なニーズ
レムデシビルは、ウイルスのRNAポリメラーゼを阻害することで作用するため、1種類以上のウイルス脅威に対して使用が可能です。2026年の研究では、レムデシビルとオベルデシビルが、LP.8.1やXFGを含む10種類の流行中のオミクロン亜型に対して抗ウイルス活性を維持していることが報告されました。この証拠により、調達当局は、変異株が変化しても有用性を維持できる抗ウイルス薬を保有し続ける理由が得られます。2026年5月、WHOの技術諮問グループは、ブンディブギョウイルス病の臨床試験において、レムデシビルを優先治療薬の一つに位置づけました。ギリアド社は2026年、ウガンダのエボラ対応のために2,000バイアル以上を寄贈し、コンゴ民主共和国向けの備蓄も準備しました。こうした取り組みにより、レムデシビル市場は、呼吸器系およびフィロウイルス関連の緊急事態において、備蓄としての役割を担う位置づけとなっています。
政府による備蓄とパンデミック対策予算
政府の調達担当者は、緊急購入から計画的な備蓄へと移行しており、これによりレムデシビル市場にはより安定した需要源がもたらされています。欧州委員会は2025年7月に「EU備蓄・医療対策戦略」を立ち上げ、2027年までに「保健緊急事態準備・対応機関(ECHA)」への投資額を2億ユーロに増額し、抗ウイルス薬を優先事項として指定しました。この政策は、確立された臨床プロトコルに基づき、保管、動員、使用が可能な製品を優先するものです。台湾の疾病管制署は、2025年6月時点で注射用レムデシビル20万4,000回分を備蓄していると報告しました。この報告された備蓄量は、COVID-19に対する広範な緊急措置が収束した後も、治療計画が継続できることを示しています。このようなプログラムは、入院患者数の変動による影響を和らげることはできますが、通常の病院需要を完全に代替するものではありません。
成熟市場におけるCOVID-19の入院負担の減少
成熟市場におけるCOVID-19の入院患者数の減少は、レムデシビル市場にとって最も差し迫った制約要因となっています。ギリアド社によると、2025年の「ヴェクルリー」の売上高は49%減の9億1,100万米ドルとなり、米国での売上高は2024年の8億9,200万米ドルから4億7,000万米ドルへと減少しました。同社が2026年の「ヴェクルリー」売上高見通しとして6億米ドルを提示していることは、販売量の正常化が継続していることを示唆しています。ブランド品の売上高が減少すると、参照価格制度に影響を与え、ジェネリック医薬品メーカーが生産能力の増強によって期待する収益を低下させる可能性があります。軽症および中等症の外来患者向けの経口抗ウイルス薬も、点滴療法の役割を制限する要因となっています。備蓄注文は一定の支えとなりますが、現在の証拠によれば、それらは失われた病院需要を部分的にしか補填していないことが示唆されています。
セグメント分析
2025年、静脈内投与は市場シェアの71.83%を占めました。この主導的な地位は、病院治療における静脈内プロドラッグとしての本製品の確立された使用実態を反映しています。北米および欧州の病院では、酸素補給を必要とするCOVID-19肺炎のケアパスに点滴療法が組み込まれています。2024年に実施された3万3,037人のマッチング患者を対象とした分析では、レムデシビルとデキサメタゾンの併用療法は、デキサメタゾン単独療法に比べて死亡率が低いことが示されました。このエビデンスは、薬剤委員会に対し、レムデシビルの静脈内投与製剤を処方集に維持するための臨床的根拠を提供しています。また、これにより、監視下での治療が可能な医療機関に需要が集中することにもつながっています。
2025年に発表された調査では、経口バイオアベイラビリティと肺への標的化を改善することを目的とした、ナノ粒子およびエクソソームを用いたアプローチが検討されました。2026年の研究では、広範囲の抗ウイルス活性を有する、経口投与可能なN-アシル化レムデシビル誘導体が報告されました。これらのアプローチは、現在の静脈内投与製剤に取って代わるものではありません。しかし、投与経路の革新によって、治療が外来診療の場へと拡大し得る理由を示しています。入院患者におけるCOVID-19治療の使用が引き続き減少している状況下では、病院の薬剤リストからの優先順位低下が依然としてリスクとなっています。現在の投与経路の構成は、依然として点滴投与のインフラを備えた医療機関に有利な状況です。
2025年には、凍結乾燥製剤が市場シェアの52.38%を占めました。その役割は、戦略的備蓄や病院のサプライチェーンにおける保管要件を反映したものです。長期保存や不安定なコールドチェーンの状況が調達判断に影響を与える場合、安定した乾燥製剤が有用となります。凍結乾燥無菌注射剤の製造には、クリーンルーム、無菌充填・仕上げ工程、および凍結乾燥能力が必要です。2025年の分析では、高度な凍結乾燥注射剤の生産に伴う多大な製造ニーズが指摘されました。これらの要件は、無菌生産に投資してきた老舗メーカーに有利に働きます。
凍結乾燥レムデシビルの市場規模は、2031年までCAGR19.76%で拡大すると予測されています。薬局が継続的な冷蔵設備を有し、希釈準備済みの製品を好む場合、凍結溶液は低コストの選択肢となります。これら2つの剤形は、同一の購入決定というよりは、異なる運用上のニーズに応えるものです。欧州およびアジアの備蓄プログラムでは、保管の耐久性が重要であるため、備蓄用途として凍結乾燥製剤が優先される可能性があります。WHOの事前認定プログラムは2026年9月に第9回年次製造業者ワークショップを開催し、医療製品の品質管理システムに対する注目をさらに高めました。認定の取得と安定した供給は、低・中所得国における入札への参入に影響を与える可能性があります。無菌製造および流通コストの高さは、新規ジェネリック医薬品メーカーの参入を制約するコストの下限を設定しています。
地域別分析
2025年、北米は市場シェアの38.63%を占めました。同地域は、大規模な病院ネットワーク、保険による償還、および中央調達体制の恩恵を受けています。2025年の米国における「ヴェクルリー」の売上高は4億7,000万米ドルでしたが、2024年は8億9,200万米ドルでした。この減少にもかかわらず、米国は提供された資料に記載されている中で最大の単一国売上基盤であり続けています。病院のプロトコルや免疫不全患者のニーズが、継続的な需要を支えています。カナダとメキシコも、WHOのガイダンスに沿った備えの計画を策定しており、これが備蓄購入を支える可能性があります。
欧州は、レムデシビル市場において2番目に大きな地域貢献度を占めています。欧州委員会が2025年7月に発表した戦略では、抗ウイルス薬が優先的な医療対策として位置づけられ、調整された備蓄ネットワークが策定されています。この政策により、商業的な販売データのみが示すものよりも安定した調達基盤が構築される可能性があります。ドイツの病院購買グループ、英国の標準化された治療プロトコル、およびフランスの全国的な調達体制が、承認済みの製品を支えています。2025年、欧州における「ヴェクルリー」の売上高は1億5,100万米ドルに達しました。価格に敏感な市場では、ジェネリック医薬品の登場がブランド品の売上を抑制する一方で、備蓄が需要を支えています。
アジア太平洋地域は、2031年までCAGR19.64%で成長すると予測されており、レムデシビル市場において地域別で最も速い成長ペースとなります。インドは、国内での大きな需要に加え、輸出市場にも供給する大規模なジェネリック医薬品製造基盤を有しています。中国の病院収容能力と国内需要が、同地域の購入潜在力をさらに高めています。日本では、高リスクの高齢患者に対する早期治療に重点が置かれており、これが医療機関からの需要を支えています。中東・アフリカ(MEA)および南米はシェアは小さいもの、感染症発生時の対応プログラムやMERS-CoVへの備えが、特定の需要チャネルとなっています。ギリアド社が2025年にエチオピアへ行った寄付、および2026年のウガンダとコンゴ民主共和国における対応活動は、アフリカにおける緊急供給の役割を示しています。こうした活動は、将来の公共調達関係の構築に寄与する可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 広域抗ウイルス薬に対する継続的なニーズ
- 政府による備蓄およびパンデミック対策予算
- 重症ウイルス性疾患に対する静脈内投与の病院プロトコルの拡大
- 高リスク患者および免疫不全患者における抗ウイルス治療への需要の高まり
- 新興ヘルスケア市場におけるレムデシビルの利用拡大
- 急性期後のケアおよび長期にわたるウイルス性疾患のケアパス
- 市場抑制要因
- 成熟市場におけるCOVID-19による入院患者数の減少
- ウイルス耐性および治療法の代替リスク
- 無菌注射剤の製造および流通にかかる高コスト
- パンデミック後の調達正常化に伴う病院処方薬リストからの優先順位引き下げ
- 価値およびサプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 投与経路別
- 静脈内
- 経口
- 剤形別
- 凍結乾燥溶液
- 凍結溶液
- 患者の年齢別
- 成人
- 高齢者
- 小児
- 用途別
- COVID-19
- SARS-CoV
- MERS-CoV
- エボラ
- 流通チャネル別
- 病院薬局
- クリニック
- ドラッグストアおよび薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Aurobindo Pharma Limited
- BrightGene Bio-Medical Technology Co., Ltd.
- Cipla Limited
- Dr. Reddy's Laboratories Ltd.
- Ferozsons Laboratories Limited
- Fresenius Kabi AG
- Gilead Sciences, Inc.
- Hainan Haiyao Co., Ltd.
- Hetero Labs Limited
- Hikma Pharmaceuticals PLC
- Hunan Warrant Pharmaceutical Co., Ltd.
- Jubilant Pharmova Limited
- Laurus Labs Limited
- Mylan N.V.
- Sandoz Group AG
- Shenzhen BORUI Pharmaceutical Technology Co., Ltd.
- Sichuan Kelun Pharmaceutical Co., Ltd.
- Sun Pharmaceutical Industries Ltd.
- Teva Pharmaceutical Industries Ltd.
- Zydus Lifesciences Limited
第7章 市場機会と将来の展望



