


バス・シャワー用品:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Bath And Shower Products - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122933
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、バス・シャワー用品市場の規模は、2025年の516億8,000万米ドルから2026年には530億1,000万米ドルへと拡大し、2026年から2031年にかけてCAGR4.39%で推移し、2031年には657億1,000万米ドルに達すると予測されています。
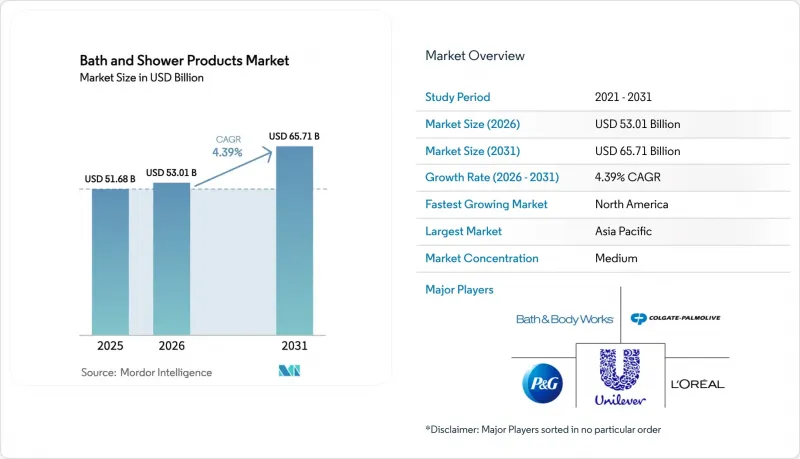
本レポートは、製品タイプ(固形石鹸、ボディウォッシュ/シャワージェル、その他の製品タイプ)、成分(従来型/合成、天然/オーガニック)、エンドユーザー(幼児、大人)、流通チャネル(スーパーマーケット/ハイパーマーケット、専門店など)、および地域(北米、南米など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のバス・シャワー製品市場の動向と洞察
天然・オーガニック製品への消費者の志向
消費者がかつて栄養成分表示に対して示していたのと同じほどの注意深さでINCIリストを精査するようになるにつれ、認証済みのオーガニック成分や天然由来成分は、差別化戦略の中心となっています。COSMOSおよびエコサート(Ecocert)の基準では、洗い流すタイプのパーソナルケア製品には、重量比で最低10%のオーガニック成分が含まれている必要があります。一方、米国農務省(USDA)のオーガニック認証では、植物由来成分の95%が有機農業のプロトコルに準拠していることが求められています。こうした規制基準により、二極化した市場が生まれています。認証基準を満たすブランドは、専門小売店においてプレミアムな陳列位置を確保しています。対照的に、曖昧な「ナチュラル」という謳い文句に頼っているブランドは、小売業者によるコンプライアンス監査が厳格化するにつれ、取り扱い中止のリスクに直面しています。ユニリーバの「Dove Naturally Good」やバイエルスドルフの「Nivea Naturally Good」は、認定された処方に注力する老舗企業の姿勢を体現しており、裸のパッケージやゼロ・ウェイストの原則を重視してニッチ市場を切り拓いた「Ethique」や「Lush」といった新興ブランドへの対抗を目的としています。この進化は成分にとどまらず、調達プロセスの透明性にも及んでいます。サプライヤーの地域、フェアトレード認証、生物多様性への影響評価などを開示するブランドは、購買行動を自身の価値観の反映と捉えるZ世代やミレニアル世代の消費者に共感を呼んでいます。しかし、特に「環境に優しい」とされる界面活性剤をめぐるグリーンウォッシング訴訟の懸念から、ブランドはあらゆるマーケティングの主張を第三者機関による検証で裏付けることを余儀なくされています。
pHバランスが取れた硫酸塩フリー製品への需要の高まり
調査により、肌の最適なpH範囲は5.4~5.9であることが明らかになりました。この発見により、pH9~10の一般的なボディウォッシュのようなアルカリ性処方は、マイクロバイオームの維持が購買判断に影響を与えるプレミアム市場において、マイナス要因となっています。一般的な硫酸系界面活性剤であるラウリル硫酸ナトリウム(SLS)は、皮膚の脂質バリアを破壊し、経表皮水分蒸散量を増加させることが知られています。これを受けて、欧州医薬品庁は濃度制限を設定し、洗い流すタイプと洗い流さないタイプの製品について明確な表示を義務付けました。各ブランドは現在、方針を転換し、コカミドプロピルベタインやデシルグルコシドのような、より肌に優しい両性界面活性剤や非イオン性界面活性剤を採用しています。これらの代替成分は、泡立ち性能を維持するだけでなく、肌の酸の膜も保護します。この業界の変革を如実に物語るのが、花王株式会社の「bio-IOS(イセチオン酸塩)」界面活性剤技術です。これは、刺激の可能性を低減した硫酸塩フリーの洗浄体験を提供しており、その効果は臨床パッチテストによって裏付けられています。米国食品医薬品局(FDA)は、皮膚保護剤については21 CFR Part 347、化粧品製造施設の登録についてはPart 720に基づき、厳格な安全性実証を義務付けていますが、pHや硫酸塩含有量に関する開示は依然として任意となっています。この規制の不備により透明性のギャップが生じており、情報通の消費者は、包括的な配合データを公開しているブランドに目を向けることで、この状況を乗り切っています。この動向がプレミアム化の急増を後押ししており、pHバランスが整った硫酸塩フリーのボディウォッシュは、従来の製品に比べて20%から30%高い価格設定となっています。しかし、皮膚科医による推奨や、懐疑的な消費者を忠実な顧客へと変える臨床試験の結果が裏付けとなっているため、その成長率はマスマーケット向け製品を上回っています。
激しい市場競争がもたらす価格圧力
プライベートブランドの浸透拡大や、あらゆる流通チャネルにおける販促活動の激化により、ブランドの価格決定力は弱まりつつあります。米国および欧州市場では、プライベートブランドのバス・ボディケア製品が大きな市場シェアを獲得しています。小売業者は、垂直統合と消費者の価格感度を活用し、ブランドメーカーからより高い利益率を引き出しています。これに対し、メーカーは製品ラインナップを合理化し、複雑さに伴うコストを削減しています。特に注目すべきは、60%の企業が価格・パッケージ構造の変更を採用し、小容量サイズやお得なセット商品を導入することで、消費者の離反を最小限に抑えつつ、棚スペースを確保している点です。この動向により、プレミアムな差別化とマスマーケットの規模の経済性の間で板挟みとなっている中堅ブランドの営業利益率は圧迫されています。また、ダイレクト・トゥ・コンシューマー(DTC)ブランドの台頭により、需要の細分化がさらに進んでいます。NativeやDr. Squatchのような「デジタルファースト」ブランドは、従来の小売経済の仕組みを迂回し、節約した費用をインフルエンサーマーケティングや定期購入モデルに投資して、継続的な収益を確保しています。既存の大手企業は、プロクター・アンド・ギャンブル(P&G)によるNativeの1億米ドルでの買収のように、DTCの新興企業を買収することで対抗しています。しかし、統合に伴う課題や文化的な違いにより、これらのブランドが破壊的革新をもたらした機動力は、しばしば損なわれてしまいます。HoneyやCamelCamelCamelといったeコマースプラットフォームやブラウザ拡張機能により、価格の透明性が高まり、消費者は過去の価格推移を追跡し、購入を最適化できるようになりました。その結果、ブランドは、不当な価格設定と見なされて評判を損なうことを避けるため、一貫した価格設定を維持しなければなりません。
セグメント分析
水を使わない製品は、業界の環境への影響を変革しつつあります。固形バーは輸送重量を軽減し、プラスチック包装を排除します。ラッシュ(Lush)やエティーク(Ethique)といったブランドは、「ネイキッド」なボディウォッシュバーを導入し、液体製品と比較して二酸化炭素排出量を70%削減しました。この主張は、ライフサイクルアセスメントによって裏付けられています。現在、大手ブランドもサステナビリティ目標を達成するために、こうした革新的な取り組みを取り入れています。固形石鹸は、価格に敏感な市場やパッケージを最小限に抑えたい消費者層の間で依然として人気がありますが、若いユーザー層からは「肌が乾燥する」「使い勝手が悪い」というイメージがあるため、その成長は鈍化しています。シャワーオイルやミセルウォーターなどのニッチ製品は、市場成長を牽引するほどの規模を欠いています。ボディウォッシュ/シャワージェルは、2025年に37.96%の市場シェアを占め、詰め替え可能なパッケージやマイクロバイオームに優しい処方を原動力として、2031年までCAGR4.80%で成長すると予測されています。2024年2月に発売されたユニリーバの「Dove Body Love」コレクションは、サリチル酸とナイアシンアミドを配合し、ボディニキビや妊娠線にアプローチしており、液体タイプが複雑な成分を配合できることを示しています。花王株式会社の「bio-IOS」界面活性剤技術は、「Biore」や「Jergens」に採用されており、刺激を抑えた硫酸塩フリーの洗浄効果を提供し、肌トラブルに悩む消費者に支持されています。
規制の枠組みも製品の革新に影響を与えています。米国食品医薬品局(FDA)の21 CFR Part 347は、皮膚保護効果に関する表示を規定しており、Part 720は施設の登録を義務付けていますが、形態に関する具体的な制限は設けていないため、各ブランドは様々な形態を模索することが可能です。ISO 22716は製造時の衛生管理を保証しており、固形バーの低い水分活性は微生物汚染を低減させるため、合成保存料を使用せずに保存管理を簡素化し、賞味期限を延長することが可能です。これにより、南アジアやサハラ以南のアフリカなど、コールドチェーン物流が不安定な地域においても、固形製品の実用性が確保されています。ロクシタンが先駆けて導入し、ユニリーバの「Love Beauty and Planet」が拡大させた詰め替え可能なパッケージは、使い捨てプラスチックに関する懸念に対処すると同時に、消費者の生涯価値を高める独自のエコシステムを構築しています。しかし、回収と再流通のためのリバースロジスティクスには多額の資本が必要であり、大手企業に有利に働き、詰め替えモデルに競争上の優位性をもたらしています。
天然およびオーガニック成分の市場は、2031年までCAGR4.93%で拡大すると予測されています。これは、「天然」の定義を明確にし、グリーンウォッシングを抑制するCOSMOS、エコサート、および米国農務省(USDA)による認証が後押ししているからです。COSMOSは、洗い流すタイプの製品において、有機成分を10%、植物由来成分を95%含有することを要求しています。一方、米国農務省は、農業投入物の95%が有機基準を満たすことを義務付けており、これにより垂直統合型のサプライヤーが有利な立場にあります。2025年に69.74%の市場シェアを占める従来型および合成成分は、コスト効率と性能の安定性という利点がある一方で、硫酸塩、パラベン、合成香料に対する規制当局の監視により、成長が鈍化しています。EUの化粧品規則(EC)第1223/2009号では1,300種類以上の物質が禁止されており、カリフォルニア州の「プロポジション65」では有害化学物質に対する警告表示が義務付けられているため、各ブランドは処方の見直しを迫られ、それに応じなければ規制の対象となります。
バイエルスドルフ社の「ニベア・ナチュラリー・グッド」やユニリーバ社の「ダヴ0%アルミニウムデオドラント」といったブランドは、ドクター・ブロナー社のような透明性が高く、フェアトレードに重点を置くブランドと競合するため、認証済みのナチュラル製品ラインに投資しています。ナチュラルボディウォッシュは、合成製品に比べて20%~40%の価格プレミアムが付いており、健康や環境への懸念に後押しされた消費者の需要が堅調です。しかし、収穫量の変動、地政学的リスク、供給業者の限られた数といった要因により、天然原料の大量調達には課題があり、コストの変動を招いています。ロクシタンのように、認証を受けた有機農場と長期契約を結んでいるブランドは、コストの安定性と、価値観に基づいたマーケティング上の魅力を得ています。微生物合成によって天然と同等の分子を生成するバイオ発酵プラットフォームは、合成原料と天然原料の橋渡しとなる、持続可能でスケーラブルな代替手段を提供しています。
地域別分析
2025年、アジア太平洋地域は、可処分所得の増加、都市化、およびeコマースの浸透拡大に牽引され、総収益の31.43%を占めました。中国では、ライブ配信市場が製品デモを即時の売上増につなげています。一方、インドでは、小袋(サシェ)を活用した農村部向け戦略によりブランド認知度が向上し、将来的なプレミアム商品のアップセルの道が開かれています。日本企業は、温泉の鉱物資源やマイクロバイオーム調査を活用して輸出向けの処方を開発し、海外で高級なニッチ市場を開拓しています。ASEAN諸国における規制のばらつきがコンプライアンスコストを増加させている一方で、デジタルを活用した越境物流により、書類手続きに長けた小規模ブランドにとって市場参入が容易になっています。
北米は売上高成長率において主導的な役割を果たすと見込まれており、CAGRは5.96%と予測されています。この急成長は、主に州レベルでの厳格な化学物質使用禁止措置に起因しており、これによりプレミアム製品の再配合が促進され、クリーンラベルを掲げる革新的な企業が後押しされています。小売の動向は、リフィルステーションやアルミ容器へと移行しており、これは自治体によるプラスチック課税の動きと歩調を合わせています。皮膚科医が推奨するブランドは薬局の目立つ棚スペースを確保している一方、Z世代はユニセックスのフレグランスやミニマルなデザインに惹かれています。同地域の堅調なブロードバンド普及率はサブスクリプションサービスを後押ししており、バス・シャワー用品市場における安定した再注文サイクルを確固たるものにしています。欧州は販売数量の面では成熟期にあるもの、サステナビリティへのプレミアムや臨床的有効性に関する訴求により、依然として販売額の伸びが見られます。EUの成分ブラックリストは現在1,300項目を超え、規制順守は既存の大手企業を守るための不可欠な能力となっています。ドイツ、フランス、北欧諸国では、薬局が治療用製品のポジショニングを強化しています。対照的に、南欧のディスカウントストアは単価の上限に下方圧力をかけています。ブレグジット後、英国は並行登録制度を導入しました。これにより事務手続きは増えましたが、特に大規模なプレステージセグメントを擁する同国の市場における重要性は維持されています。
南米は、中東やアフリカと同様、物流上の課題や為替変動という課題はあるもの、機会に満ちた市場環境を示しています。ブラジルの多国籍企業は、生物多様性やダイレクトセールスを前面に打ち出し、世界の競合他社を凌駕しようとしています。湾岸協力会議(GCC)加盟国では、香り豊かな製品やハラール認証が好まれており、人口規模は小さいもの、プレミアム価格設定が可能となっています。しかし、ナイジェリアやエジプトでは、偽造品の流入がブランド価値を損なっています。これに対し、各ブランドはQRコードによる認証シールや、厳格な販売代理店審査プログラムへの投資を進めています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- pHバランスが整った、硫酸塩フリーの製品に対する需要の高まり
- ソーシャルメディアと著名人による推奨の影響
- 自然派・オーガニック製品に対する消費者の志向
- クリーンラベル原料を使用した製品に対する強い需要
- 製品処方の技術革新
- セルフケア製品への消費者支出の増加
- 市場抑制要因
- 偽造品の横行
- 製品の安全性や成分に対する健康への懸念の高まり
- 原材料費および製造コストの上昇
- 激しい市場競争による価格圧力
- 消費者行動分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ
- 固形石鹸
- ボディウォッシュ/シャワージェル
- その他の製品タイプ
- 成分
- 従来型/合成
- ナチュラル/オーガニック
- エンドユーザー
- 幼児
- 成人
- 流通チャネル
- スーパーマーケット・ハイパーマーケット
- 専門店
- オンラインリテールストア
- その他の流通チャネル
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- スウェーデン
- ベルギー
- ポーランド
- オランダ
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- タイ
- シンガポール
- インドネシア
- 韓国
- オーストラリア
- ニュージーランド
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- ペルー
- コロンビア
- チリ
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Procter & Gamble Company
- Colgate-Palmolive Company
- Kenvue Inc.
- L'Oreal S.A.
- Bath & Body Works, Inc.
- Beiersdorf AG
- Kao Corporation
- Reckitt Benckiser Group PLC
- The Estee Lauder Companies Inc.
- Godrej Consumer Products Ltd.
- Henkel AG & Co. KGaA
- Coty Inc.
- L'Occitane International SA
- Unilever Plc
- Shiseido Company Limited
- Lion Corporation
- Natura & Co Holdings SA
- Lush Limited
- ITC Limited
- Moroccanoil Israel Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


