


衛星アンテナ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Satellite Antenna - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 146 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122866
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
衛星アンテナ市場の規模は2026年に71億4,000万米ドルに達し、2031年までに126億2,000万米ドルに達する見込みで、同期間においてCAGR12.07%で拡大しています。
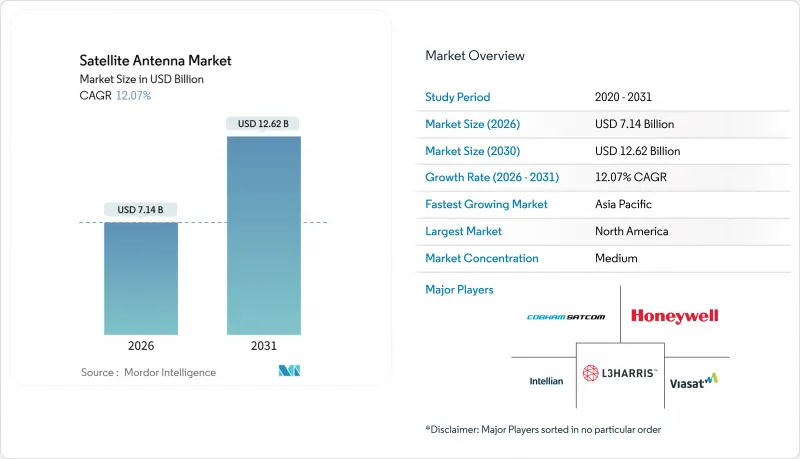
本レポートは、周波数帯(Cバンド、Xバンド、Kuバンド、Kaバンド、L/Sバンド、およびVHF/UHFバンド)、アンテナタイプ(パラボラ反射器、フラットパネルESA/RSA、ホーン、誘電体共振器、FRPレドーム、および金属プレス)、用途(宇宙搭載、航空機搭載、船舶搭載、陸上)、エンドユーザー(民間、政府・防衛)、および地域別に分類されています。市場予測は金額(米ドル)で提示されています。
世界の衛星アンテナ市場の動向と洞察
LEOブロードバンド衛星コンステレーションの急増
2024年末までに6,750基以上のスターリンク衛星が軌道に投入され、同年にはユーテルサット・ワンウェブも648基の衛星からなる第1世代ネットワークを完成させる見込みです。アマゾンのプロジェクト・カイパーは、周波数帯を確保するために2026年7月までに1,663基の衛星を軌道に投入する必要があり、マイルストーンが近づくにつれてユーザー端末への需要が確固たるものとなっています。こうした巨大コンステレーションの展開に伴い、高速で移動する複数のターゲットを追跡できるアンテナが求められており、航空、海事、陸上移動通信の各分野において、パラボラアンテナに代わってESA(電子スキャンアンテナ)が普及しつつあります。生産量の増加に伴い、フラットパネルアンテナの価格が同等水準になりつつあり、コンステレーション事業者は加入者の普及を加速させるため、ハードウェアの補助金を提供することが多くなっています。その結果生じるエコシステムの変革により、メガビットあたりのコストが圧縮され、遠隔地域の通信事業者がラストマイルブロードバンド向けに衛星バックホールを採用する動きが促進されています。
宇宙の急速な軍事化(MilSATCOM)
米国空軍は2024年半ば、L3Harris社に12億米ドルの端末契約を授与しました。これは、多軌道による耐障害性に対する防衛分野の需要の高まりを浮き彫りにするものです。NATOは、ジャミングを回避するために、商用衛星と軍事衛星の間でミリ秒単位での端末の切り替えを義務付ける、耐障害性のあるSATCOMフレームワークを発表しました。アジアの防衛機関も同様の姿勢を示しています。インドは2024年に専用の通信衛星を打ち上げ、日本は2025年度予算で新たなXバンド地上局への資金を計上しました。こうした取り組みにより、暗号化機能、組み込み型サイバーセキュリティ、および妨害対策波形を備えたXバンドおよびKaバンドのハードウェアに対する需要が高まっています。機密プログラムの経験を持つ老舗の主要メーカーが依然として優位性を保っていますが、フラットパネル分野の革新企業もシステムインテグレーターと提携することで勢いを増しています。
ESAチップセットに関する輸出規制のボトルネック
米国産業安全保障局(BIS)は2024年に窒化ガリウムの輸出規制を強化し、アジア太平洋地域の購入者へのフェーズドアレイ用チップセットの納入が遅延しています。中国はこれに対抗して、ガリウムおよびゲルマニウムの輸出を制限したため、中国以外の半導体製造工場は、より高いコストをかけて代替サプライチェーンの認定を取得せざるを得なくなりました。Kymeta社が投資家向け資料で明らかにしたように、ITAR(国際武器取引規則)の規制により、多くの商業取引で6~9か月の遅延が生じています。Hanwha Phasor社は、この規制を乗り切るために米国子会社を設立することを選択しましたが、その結果、エンジニアリングリソースが重複し、ロードマップが長期化することになりました。こうした制約により、価格に敏感な地域では端末価格が上昇し、多国籍展開のスケジュールが複雑化しています。
セグメント分析
Kaバンドは2031年までに年率11.80%の成長を記録すると予測されており、衛星アンテナ市場の中で最も成長が速い分野となる見込みです。SESの「O3b mPOWER」とViasatの「ViaSat-3」は、いずれも地域ごとに柔軟に調整可能なKaバンドのスポットビームに依存しており、これら2つの需要が相まって、デュアルバンドESAの複数年にわたる調達を支えています。対照的に、Cバンドは2025年においても衛星アンテナ市場で38.75%のシェアを維持しており、雨による信号減衰への耐性を重視する政府系テレポート、災害復旧ノード、放送用アップリンクに利用されています。Kuバンドは、直接受信(DTH)や第一世代の航空通信リンクにおいて依然として主力となっていますが、容量がより高い周波数帯へ移行するにつれて、その成長は鈍化しています。L/SバンドおよびVHF/UHFバンドは、移動体衛星サービスや従来の防衛用無線機においてニッチな役割を担っています。
通信事業者は、より高いスペクトル効率と、2023年の世界無線通信会議で確保された豊富な規制割当を理由に、Kaバンドを活用しています。システムインテグレーターは現在、赤道フェードを抑制するために適応符号化を組み込み、悪天候時にはトラフィックをKuバンドに誘導してサービス品質を維持するデュアルバンドアーキテクチャを採用しています。この混合スペクトルアプローチにより、高級航空会社はストリーミング品質の機内エンターテインメントを保証でき、石油掘削施設の運営者は嵐の中でもSCADAネットワークを稼働させ続けることが可能になります。単価の低下に伴い、Ka帯アンテナは小型商船や遠隔地の農業分野といった低価格市場にも浸透し、C帯の信頼性レベルを損なうことなく顧客基盤を拡大しています。
パラボラ反射板は2025年の売上高の44.10%を占めており、これは固定設置サイトにおける実績のある機構と低い初期コストを裏付けるものです。それにもかかわらず、フラットパネル設計はCAGR34.2%で拡大しており、航空機の空気抵抗を低減し、車両の可動部品を排除する薄型設計のおかげで、2031年までの衛星アンテナ市場において際立った成長率を示しています。ボール・エアロスペース社は、フレックス社と提携し、自動車用表面実装技術のコスト効率をフェーズドアレイ製品ラインに導入することで、1台あたりの価格を40%削減することを目指しています。キメタ社の「オスプレイu8」は2024年に9,000米ドル未満の価格設定となり、小型機における導入コストを大幅に削減しました。ホーン型、誘電体共振器型、FRPラドーム型、および金属プレス成形型の各バリエーションは、特殊な放射器または保護ハウジングとして、市場を支える役割を果たしています。
メーカー各社は、ハイブリッドソリューションによって製品ラインナップを多様化させています。例えば、インテリアン(Intellian)の「v240MT」は、2.4 mのパラボラアンテナとソフトウェア定義モデムを組み合わせ、GEO(静止軌道)とLEO(低軌道)間の俊敏なハンドオフを可能にしています。All.Space社の光ビームフォーミングプロトタイプは、無線周波数位相シフターを液晶素子に置き換えることで、部品点数を60%削減し、歩留まりを向上させ、消費電力を低減しています。一方、Greenerwave社の再構成可能なインテリジェントサーフェスは、アクティブなRF部品を使用せずにビームを制御することを目指しており、これはバッテリー駆動の陸上携帯端末にとって、変革をもたらす可能性のある道筋となっています。
地域別分析
北米は、初期のLEO展開、宇宙軍の近代化ロードマップ、およびFAAのプロセスの効率化に後押しされ、2025年の収益の41.50%を占めました。L3HarrisやViasatなどの防衛主要企業は、商用航空機の改修が加速する中でも、国内需要を安定させる複数年契約を享受しています。また、カナダの地方ブロードバンドプログラムでは数千台の固定端末が調達されており、顧客基盤がモバイル分野以外にも拡大しています。導入ベースが成熟するにつれて成長は鈍化していますが、デュアルバンド機能へのアフターマーケットでのアップグレードが販売数量を支えています。
アジア太平洋地域は、2031年までにCAGR9.7%で拡大すると予測されており、衛星アンテナ市場において最も力強い地域的な成長軌道を示しています。中国が2030年までに13,000基の衛星を軌道に投入する計画により、毎年数万台の地上端末が必要とされており、同国は米国の輸出規制への依存度を低減するため、国内のGaNファウンドリーの立ち上げを急ピッチで進めています。インドは2033年までに440億米ドルの宇宙経済規模を目指しており、これがアンテナ製造における官民合弁事業を促進しています。日本の準天頂衛星の拡充や、韓国の防衛輸出への意欲も、さらなる需要を後押ししています。オーストラリアやインドネシアの規制当局は現在、スターリンク端末の輸入を事前承認しており、これは地域全体における政策の勢いを反映しています。
欧州では、国家安全保障上の目標と商業的な野心とのバランスを図っています。欧州宇宙機関(ESA)のセキュア接続コンステレーション「IRIS2」は、2024年に1億5,000万ユーロの資金調達を行い、重要インフラ事業者のユーザー端末調達に直接助成を行っています。OneWebが構築を完了したネットワークは、北海や地中海の海事事業者にブロードバンドを提供しており、LEO(低軌道)とGEO(静止軌道)のリンク間をローミングするデュアルバンドアンテナを必要としています。中東では、月ゲートウェイミッションや遠隔地の油田における耐障害性の高い通信を支援するため、Kaバンドの地上局への投資が進められています。サハラ以南のアフリカや南米では設備投資が後れを取っていますが、スターリンクの「消費者直販」モデルは通信事業者のパートナーを介さず、農村部の家庭に自己設置キットを発送することで、低コストのESAに対する需要を徐々に喚起しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- LEOブロードバンド衛星コンステレーションの急増
- 宇宙の急速な軍事化(MilSATCOM)
- 高スループット衛星ペイロードの採用
- 機内インターネット接続サービスのブーム
- ESAに基づくフラットパネルコスト曲線の低下
- 月および月周回ミッションにおける通信需要
- 市場抑制要因
- 赤道地域におけるKu-/Ka-バンドのレインフェード
- フェーズドアレイ・チップセットに関する輸出規制上のボトルネック
- 高騰する宇宙ゴミ保険料
- 新興市場の通信事業者における設備投資の逼迫
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因の影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 周波数帯別
- Cバンド
- Xバンド
- Kuバンド
- Kaバンド
- L/Sバンド
- VHF/UHF帯
- アンテナタイプ別
- パラボラ反射板
- フラットパネル(ESA/RSA)
- ホーン
- 誘電体共振器
- FRP製レドーム
- メタルスタンプ
- 用途別
- 宇宙搭載型
- 航空機搭載型
- 海事
- 陸上(移動体および固定体)
- エンドユーザー別
- 商業
- 政府・防衛
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Honeywell International Inc.
- CPI International Inc.
- Kymeta Corp.
- Norsat International Inc.
- Cobham SATCOM
- L3Harris Technologies Inc.
- Viasat Inc.
- Airbus Defence and Space
- Gilat Satellite Networks Ltd.
- Maxar Technologies
- Ball Aerospace
- Intellian Technologies
- Isotropic Systems(All.Space)
- Hanwha Phasor
- SES S.A.(O3b mPOWER User Terminals)
- Thales Alenia Space
- MT Mechatronics
- SatixFy Ltd.
- General Dynamics Mission Systems
- LEOcloud Inc.
- Hughes Network Systems
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 146 Pages
- 納期
- 2~3営業日