


インドのRTP:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
India RTP - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 96 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122796
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、インドのリターナブル輸送用包装(RTP)市場の規模は2025年に8億7,500万米ドルと評価され、2026年の9億3,896万米ドルから2031年までに13億3,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは7.31%となる見込みです。
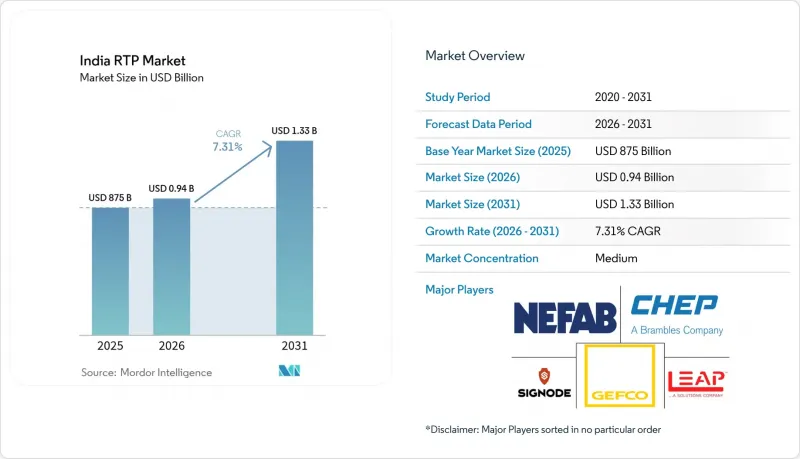
本レポートは、材料別(プラスチック、金属、木材)、製品タイプ別(パレット、クレート・トレイ、中間バルクコンテナ(IBC)、その他)、エンドユーザー産業(自動車、飲食品、消費財・小売、その他)、流通形態(クローズドループ、オープン/プーリング)、所有モデル(レンタル/リース、自社所有)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
インドのRTP市場の動向と洞察
政府によるEPR(拡大生産者責任)と再生材料含有率の義務化
2025年4月から施行される硬質プラスチックへの再生材30%含有義務により、飲料、FMCG、電子機器の各企業は、再利用型資産を中心にサプライチェーンの再設計を進めています。ボトラーからの抵抗によりリサイクル能力の不足が露呈している一方で、EPRは同時に、2024年にPETリサイクル生産量を3倍の年間4万2,000トンに拡大したガネーシャエコペット(Ganesha Ecopet)のような先駆的企業に恩恵をもたらしています。2026年までにEPRがすべての基材に拡大されると予想されることから、コンプライアンスの対象範囲が広がり、インドのリターナブル輸送用包装市場が企業の循環型戦略の中心となると考えられます。確立されたリバースロジスティクスループを持つ企業は、現在、規制面での優位性を享受しており、これにより後発企業の切り替えコストが高まっています。マハラシュトラ州やグジャラート州におけるデポジットリターン制度やリバースベンディングネットワークへの投資は、地域レベルの施策主導が資産の循環をいかに加速させ得るかを示しています。
eコマース用3PLプーリングの爆発的な成長
2022年には、第2・第3級都市がオンライン小売取扱量の41.5%を占め、これにより3PL各社は、再梱包コストを発生させずに複数の取扱プロセスを耐え抜く標準化されたトートバッグや折りたたみ式クレートの採用を余儀なくされました。2025年までに倉庫在庫面積は3億平方フィートを超え、NIDOグループなどの事業者は、共有クレートに埋め込まれたRFIDタグを読み取るスキャナーを用いて仕分け作業の自動化を進めています。こうした規模の拡大により、単位あたりの物流コストが最大15%削減されており、このコスト削減効果は、eコマースの競合価格設定モデルに直接寄与しています。2023会計年度に240億米ドルを超えた政府の電子市場における発注は、機関用調達チャネルにおける資産共有の経済性をさらに裏付けています。こうした動向により、インドのリターナブル輸送用包装市場の顧客基盤は、従来型製造業を超えて拡大し、デジタル貿易回廊における成長の基盤となっています。
高額な初期設備投資とROIの不確実性
包括的なRTPプログラムを実施するには、金型や鋳型、車両の拡充に数百万米ドルもの費用が必要となる場合があり、これは中小企業にとってキャッシュフロー上の課題となります。タイム・テクノプラスト社の150億インドルピー(1億8,000万米ドル)に上る支出は、全国的な展開に必要な規模を如実に示しています。投資回収期間が18~36ヶ月にも及ぶ中、樹脂価格の変動や需要の変動を背景に、CFOたちは投資に躊躇しています。PVC価格の変動によって悪化した、Supreme Industriesの2025年度第2四半期の売上高の落ち込みは、原料の価格サイクルがROIの回収期間を長期化させる可能性を浮き彫りにしています。資産ファイナンス手段へのアクセスが限られているため、多くの中小企業は参入をためらっており、インドのリターナブル輸送用包装市場への潜在的な浸透が鈍化しています。
セグメント分析
2025年、インドのリターナブル輸送用包装市場において、プラスチックは57.95%のシェアを維持しました。これは、その軽量性という強みと、手頃な金型コストを反映したものです。このセグメントの主導的地位は、堅牢型性能よりもスピードを優先する飲料、FMCG(日用消費財)、電子機器のサプライチェーンに根付いています。しかし、持続可能性に関する規制の強化や、より高い耐熱性が求められるようになったことから、製薬・化学製品の輸出業者は金属コンテナへの移行を進めており、このセグメントは2031年までCAGR9.05%で拡大すると見込まれています。ポリプロピレンの価格上昇により、購入者は初期の単位コストではなく、ライフサイクル全体の経済性を精査するようになっています。この観点から、高利益率の積荷にはステンレスやアルミニウム製のIBCが選ばれるケースが増えています。ニルカマル社が食品用HDPEクレートに投資していることは、金属品への進出に対する防衛策として、ニッチセグメントへの特化を強調するものです。200億インドルピー(2億4,000万米ドル)の新規生産能力に裏打ちされたバイオベースPLAに関する取り組みは、2020年代後半までに材料の選好順位を再編し、インドのリターナブル輸送用包装市場に「グリーンプレミアム」という新たな価値層をもたらす可能性があります。
現在、材料の供給安定性は、価格と同様に調達契約に影響を及ぼしています。樹脂の購入者は、製油所の操業停止や輸送の混乱をこれまで以上に緊急性を持ってモニタリングし、リスクをヘッジするために、プラスチックと金属の両方に適合したデュアル仕様の包装を採用しています。一方、金属プール事業者は、8~10年の耐用年数と、高い設備投資を相殺する二次スクラップ価値を強調しています。循環型経済のスコアカードが入札評価の一部となるにつれ、ブランドオーナーは、クローズドループ型ポリマーや無限にリサイクル可能な合金に関連する定量化されたCO2削減量を反映させるため、部品表(BOM)を改訂する動きを強めています。こうした競合的な相互作用により、プラスチックが全体として優位な地位を維持する一方で、規制の厳しい最終市場におけるシェアは徐々に削られていく可能性があり、インドのリターナブル輸送用包装市場全体において、材料の選択は流動的な状態が続くと見られます。
2025年、パレットはインドのリターナブル輸送用包装市場規模の34.95%を占め、国内物流における汎用性の高い主力製品としての地位を確固たるものにしました。標準化された寸法、特に1,200×1,000mmのベースサイズは、現在グレードA倉庫で普及が進んでいる自動倉庫システムと良好に連携しています。スナック食品工場に導入された協働ロボットは、パレット積載物の積み上げ速度を12%向上させ、1トンあたりの人件費を削減するとともに、工場自動化戦略におけるパレットの中心的な役割を強化しています。中間バルクコンテナ(IBC)はCAGR8.68%で最も急速に成長しており、高い積載密度とISOタンク輸送ルートとの互換性を重視する化学、農薬、医薬品の輸出業者から需要を集めています。折りたたみ式モデルは、復路輸送の体積を最大65%削減します。主要輸送ルートにおいてディーゼル燃料価格が1リットルあたり90インドルピーを上回っている現状では、これは極めて魅力的なメリットです。
製品開発はスマートなバリエーションへと傾いています。具体的には、プラグアンドプレイ方式でセンサを統合できるRFID対応パレット、相変化材料を用いて120時間の保冷が可能な断熱IBC、手動でのクリップ使用を削減するために自動ロック機能を備えた折りたたみ式クレートなどです。タイム・テクノプラスト社が大型プラスチックドラム市場で60%のシェアを占めていることは、より広範な製品ラインがコモディティ化の圧力に直面している場合でも、ニッチ市場での優位性が利益率を守ることができることを示しています。予測期間中、オムニチャネル・フルフィルメントを軸とした需要の収束により、製品の境界線は曖昧になり、ダンネージインサートを機器したパレットサイズの折りたたみ式ボックスなどのハイブリッドソリューションが誕生すると考えられます。これらのイノベーションにより、インドのリターナブル輸送用包装市場全体において、製品構成の複雑さが増すことになります。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 政府によるEPR(生産者責任回収)と再生材料含有率に関する義務付け
- eコマースの爆発的な成長・3PLの共同利用
- 飲食品(F&B)・電子機器OEMによるコスト削減の取り組み
- RFID対応の「ゼロ欠陥」物流に対するOEMからの需要
- 断熱型RTPを必要とする医薬品コールドチェーン輸出の急増
- 市場抑制要因
- 高額な初期設備投資とROIの不確実性
- セグメント化されたリバースロジスティクスインフラ
- プール資産におけるGSTコンプライアンスの課題
- パレット追跡基準の欠如による資産損失
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
- 産業バリューチェーン分析
- PESTEL分析:インドのRTP産業
- 流通モデルの解説
第5章 市場規模と成長予測
- 材料別
- プラスチック
- 金属
- 木材
- 製品タイプ別
- パレット
- クレート・トレイ
- 中間バルクコンテナ(IBC)
- ドラム缶・バレル
- ダンネージ・ラック
- エンドユーザー産業別
- 自動車
- 飲食品
- 消費財・小売
- 電子機器・家電製品
- 医薬品・医療
- その他
- 流通形態別
- クローズドループ
- オープン/プーリング
- 所有モデル別
- レンタル/リース
- 自社所有
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Nefab AB
- Signode India Ltd
- Holisol Logistics
- CHEP India(Brambles)
- Montara Logistics
- Leap India
- Leadec Group
- Flexol Packaging (India) Ltd
- GEFCO India Pvt Ltd
- ORBIS Corporation
- Nilkamal Ltd
- Schoeller Allibert India
- Supreme Industries
- Tosca Services LLC
- Time Technoplast Ltd
- IFCO Systems India
- Loscam (India)
- IPL Macro Plastics
- Mahindra Logistics-BoxNow
- Reusable Transport Packaging India LLP
第7章 市場機会と将来の展望



