


高耐熱熱可塑性:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
High-temperature Thermoplastic - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2115002
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、2026年の高耐熱熱可塑性市場の規模は282億7,000万米ドルと推定されており、2025年の261億8,000万米ドルから拡大し、2031年には414億7,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは7.98%となる見込みです。
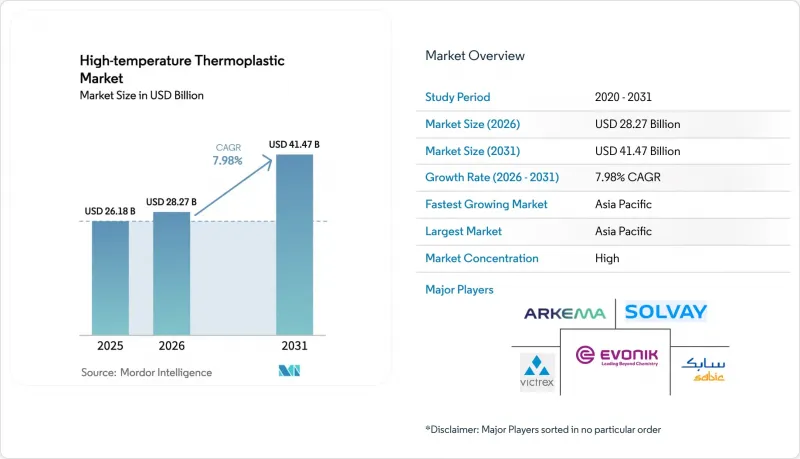
本レポートは、ポリマー種別(ポリエーテルエーテルケトン(PEEK)、ポリエーテルケトン(PEKK)など)、分子構造(非晶質、半結晶性)、エンドユーザー産業(自動車、電気・電子、航空宇宙、医療、その他)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の高耐熱熱可塑性市場の動向と洞察
自動車用軽量部品への需要の高まり
電気自動車には、バッテリーパックの温度、炎への曝露、および絶え間ない振動に耐える樹脂グレードが求められます。SABIC社の「NORYL NHP8000VT3」は、CTI PLC0規格に準拠しており、800ボルトのパワートレインアーキテクチャをトラッキング故障から保護するのに役立ちます。2024年モデルのBluebus製電気バスには、熱可塑性樹脂製のバッテリーハウジングが採用されており、アルミニウム製シェルに比べて軽量化を図りつつ、防火安全基準を上回る性能を実現しています。テスラ社は、Optimus-Gen2ヒューマノイドロボット1台あたり約9kgのPEEKを指定し、総重量を10kg削減しました。これは、自動車分野以外においても、このポリマーの汎用性の高さを証明するものです。航続距離の延長と急速充電を追求する自動車メーカー各社は、これらの事例を総合的に検討し、先進的な熱可塑性樹脂への構造的な転換が進んでいることを確認しています。
電子機器の小型化と高熱環境下でのPCB用途の拡大
フォームファクタの小型化に伴い、部品の熱流束が増加し、組み立て時のリフロー工程において基板温度が300°Cを超えることがあります。ポリイミドフィルムは寸法安定性を維持し、銅の熱膨張係数と一致するため、高密度回路における層間剥離を低減します。IEEEの「ヘテロジニアス・インテグレーション・ロードマップ」では、高耐熱熱可塑性がチプレット・パッケージングにおける重要なダイアタッチおよびアンダーフィル材料として位置づけられており、これによりトランジスタのさらなる微細化が可能となります。データセンター事業者がラックあたりの電力密度の向上を追求し、5G無線機器が普及する中、基板メーカーは、急速な熱サイクルに耐え、脆化しないポリマーを指定しています。アジア太平洋地域のファウンドリではすでに追加のラミネーターラインが稼働しており、これは地域の樹脂サプライヤーに恩恵をもたらす短期的な需要の増加を示唆しています。
原材料およびコンパウンディングコストの高騰
特殊モノマーは、需給の逼迫や地政学的要因による供給混乱に直面しています。複合樹脂メーカーのAOC社は、2024年にビニルエステルブレンドの価格を1トンあたり200ユーロ引き上げ、エネルギー価格の高騰をサプライチェーン全体に転嫁しました。PTFEの供給不足に対処する医療機器メーカーは、供給を確保するためにフッ素樹脂の押出成形を自社内製化せざるを得ませんでした。400°C以上の定格を持つ高温二軸押出機や金型温度制御装置には、中小企業では容易に捻出できない多額の設備投資が必要です。単位コストが低下するまでは、価格に敏感な分野では、エンジニアリングプラスチックやアルミニウムへの代替が続くと見られます。
セグメント分析
2025年、PEEKは高耐熱熱可塑性市場で45.35%のシェアを占めました。115 MPaに近い引張強度と、約260°Cの連続使用温度により、このポリマーはほとんどの認定部品リストに名を連ねています。航空宇宙用シートフレーム、脊椎ケージ、半導体ウェハーハンドリング部品などは、この実績に支えられています。PEKKの結晶化速度が低いことは、積層造形における層ごとの融着を可能にしており、この特性がCAGR 10.78%を支えています。アルケマ社とSEQENS社とのライセンシング契約により、陽極用グレードの原材料の垂直統合が可能となり、供給ショックへの曝露リスクが軽減されています。
セカンドティアの材料も同様に進歩しています。ガラス転移温度が280°Cを超える液晶ポリマーグレードは、5G基地局における次世代コネクタのピン密度要件を満たしています。超高分子量ポリベンズイミダゾールは、350°Cの坑内シールに使用されていますが、販売単位はトンではなくキログラム単位です。これらの特殊なニッチ市場が総合的にコモディティ化を抑制しており、高温熱可塑性プラスチック市場全体で高利益率を維持しています。
地域別分析
2025年のアジア太平洋地域のシェア39.05%は、モノマー合成、コンパウンディング、部品製造を、トラック輸送で1日以内の距離内で結びつける垂直統合型サプライチェーンに起因しています。同地域は、2031年までに8.45%という最も高いCAGRで推移すると予想されています。中国、インド、タイにおける新エネルギー車に対する政府の優遇措置により、PEEK製バッテリーフレームやPPS製冷却液用継手の需要が押し上げられています。日本のOEM各社は、超急速充電器向けのPEIベースのコネクタブロックの開発を先導しており、それによって国内のコンバーター市場を拡大しています。
北米は堅調な地位を維持しています。ワシントン州とアラバマ州の航空宇宙産業がポリマーの安定した需要を支えている一方、テキサス州の化学産業回廊が主要なモノマーを供給しています。パンデミック後のリショアリング政策により、バッテリーメーカーはミシガン州やジョージア州への投資を促進しており、同地域の加工業者では新しい450トンのプレスが導入されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自動車用軽量部品への需要の高まり
- エレクトロニクスの小型化および高発熱PCB用途の成長
- 航空宇宙・防衛産業からの需要の拡大
- 3Dプリンティングおよび積層造形における高い利用率
- 医療業界からの需要の高まり
- 市場抑制要因
- 原材料費および配合コストの高騰
- リサイクルと循環型経済における課題
- 資本集約型の高温処理装置
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- ポリマータイプ別
- ポリエーテルエーテルケトン(PEEK)
- ポリエーテルケトン(PEKK)
- ポリフェニレンスルフィド(PPS)
- ポリエーテルイミド(PEI)
- ポリエーテルサルホン(PESU)
- ポリスルホン(PSU)
- その他のポリマー種(液晶ポリマー(LCP)など)
- 分子構造別
- 非晶質
- 半結晶性
- エンドユーザー産業別
- 自動車
- 電気・電子機器
- 航空宇宙
- 医療分野
- その他のエンドユーザー産業(石油・ガスなど)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- AKRO-PLASTIC GmbH
- Arkema
- BASF
- Celanese Corporation
- Drake Plastics
- DuPont
- Ensinger
- Evonik Industries AG
- GSF Plastics
- Hexcel Corporation
- Polyplastics Co., Ltd.
- RTP Company
- SABIC
- Solvay
- Sumitomo Chemical Co., Ltd.
- TORAY INDUSTRIES, INC.
- Victrex plc
第7章 市場機会と将来の展望



