


タクシー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Taxi - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122642
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、タクシー市場の規模は2025年に2,363億6,000万米ドルと評価され、2026年の2,543億6,000万米ドルから2031年までに3,669億1,000万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは7.62%となる見込みです。
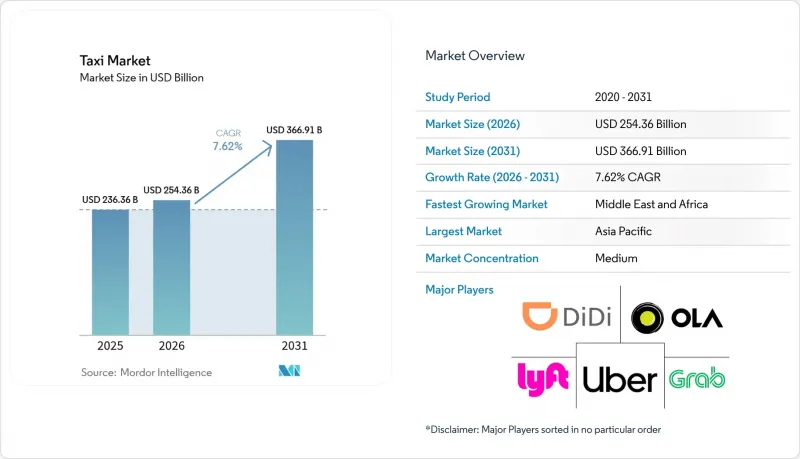
本レポートは、予約タイプ(オンライン予約およびオフライン予約)、サービスタイプ(ライドヘイリング、ライドシェアリング、法人・機関向け契約)、車両タイプ(乗用車、オートバイ・スクーター、バン・MPV、オートリキシャ・トゥクトゥク)、推進タイプ(内燃機関、電気、ハイブリッド)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のタクシー市場の動向と洞察
スマートフォンおよびインターネットの急速な普及
主要都市圏におけるスマートフォンの普及率が5分の4を超えているため、プラットフォームはアルゴリズムを用いて乗客とドライバーをより迅速にマッチングさせることが可能となり、主要都市では平均待ち時間が15~20分から5分未満へと短縮されています。5Gの広範な普及により、より詳細な位置情報が得られるようになり、これにより車両の稼働率が向上し、空走距離が削減されています。データ通信速度の向上は、アプリ内動画広告やドライバーへのリアルタイム指導も可能にし、多様な収益源の開拓につながっています。配車アプリに組み込まれたモバイルウォレットは、先進国市場における取引の5分の4以上を占めるようになり、現金取扱いのリスクを低減し、空港での待ち時間を短縮しています。新興国では、インターネット環境の向上により従来の配車システムを飛び越え、デジタル予約が飛躍的に普及しています。
都市部の渋滞と自家用車所有率の低下
人口密度の高い都市では、車両の利用率がわずかに低下する傾向があり、これにより住民は、駐車料金がかからないオンデマンドの配車サービスに自家用車を置き換えるようになっています。自治体が課す渋滞料金に加え、燃料価格の高騰により、自動車を所有する総コストが上昇しており、タクシーサービスの魅力が高まっています。特に、1回あたりの運賃を最大40%削減できる相乗り形式のサービスが人気を集めています。25~35歳の若い消費者はこの傾向に最も敏感で、タクシーと鉄道、バス、マイクロモビリティを1つのアプリに統合した「モビリティ・アズ・ア・サービス(MaaS)」のセット型サブスクリプションを好みます。米国では渋滞によるコストが年間1,000億米ドルを超えていることから、都市当局は乗車率の高い交通手段を優先するよう政治的な圧力を受けており、これが間接的にタクシー市場の需要を押し上げています。
ライセンシング制度の変遷と規制強化
各都市の規制当局は、タクシー営業権(メダリオン)制度の近代化を進めるとともに、身元調査の規則を厳格化しており、アプリベースの事業者や従来の事業者にとってコンプライアンスコストが増加しています。シアトル市は2026年3月までにメダリオン制度を段階的に廃止する計画である一方、ニューヨーク市は2025年3月までに全タクシーの半数が車椅子対応となることを義務付けています。シンガポールの規制当局は、独占禁止法上の懸念から、GrabによるTrans-Cabの買収計画を阻止し、プラットフォームの統合に対する監視が強化される兆しを見せています。地域ごとに異なる基準は法的な複雑さを増大させ、市場参入を遅らせる可能性があり、短期的な成長の勢いを抑制する恐れがあります。
セグメント分析
2025年には、オンラインチャネルがタクシー市場シェアの63.78%を占め、アプリベースの需要集約に向けた構造的な転換が明らかになりました。デジタル予約の台頭により、需要予測の精度を高めるビジネスインテリジェンスのループが強化され、その結果、資産利用率の向上と乗客の待ち時間の短縮につながりました。オフラインセグメントは、高齢層や、依然としてメダリオン制度によって路上でのタクシー拾いが認められている地域では依然として重要ですが、その成長軌道はタクシー市場全体に比べて遅れています。そのため、事業者はアプリに加え、音声ベースのIVRやキオスクインターフェースを統合し、従来のユーザーを維持しつつ、デジタル利用へと誘導しています。
今後、オンライン予約はCAGR7.92%で成長すると予測されています。モビリティと決済、Eコマースを統合したスーパーアプリが、特にスマートフォンの普及率が5分の4を超えるアジア太平洋地域のメガシティにおいて、乗車回数の増加を支えるでしょう。また、オンラインチャネルは、乗車ごとの詳細なデータを提供し、それを活用したターゲットを絞ったロイヤリティプログラムやダイナミックプライシングを可能にすることで、シェア拡大を後押ししています。契約に基づく法人アカウント、空港での営業権、および義務付けられたバリアフリーサービスが、オフラインチャネルのCAGRを支えています。しかし、その収益構成比は、2031年までにタクシー市場規模の3分の1を下回ると予想されています。
ライドヘイリングは、より迅速なマッチングと透明性の高い価格設定を保証するネットワーク効果により、2025年にはタクシー市場規模の74.85%を占めました。市場をリードするプラットフォーム各社は、安全性の検証、リアルタイム監視、およびドライバー研修に多額の投資を行っており、これにより、非公式な競合他社よりもサービスの信頼性を高めています。相乗りサービスは、交通渋滞を緩和し、乗客間で費用を分担することで1席あたりの運賃を低く抑えることができるため、CAGR7.78%で、タクシー市場全体の拡大を上回る成長が見込まれています。企業が車両全体での二酸化炭素排出削減目標を設定する中、環境コンプライアンスの取り組みが相乗り需要をさらに後押ししています。
かつては高級車(ブラックカー)のフリートが支配していた法人向けモビリティ契約は、デジタル領収書や座席ごとの経費配分を提供するアプリベースのプロバイダーに発注されるケースが増えています。組み込まれたデータにより、ESGを重視する取締役会から現在求められている炭素排出量報告ダッシュボードの構築が容易になります。ライドヘイリングは総予約額では依然として優位を保っていますが、相乗り形式は、特に1人乗りの移動にサーチャージが適用されるピーク時間帯において、より高い乗車率と優れた資産生産性を実現しています。
地域別分析
2025年、アジア太平洋地域はタクシー市場シェアの37.42%を占めました。これは、急速な都市化、5分の4を超えるスマートフォン普及率、そして人口密集地域で盛んな二輪タクシーの普及に支えられています。EV(電気自動車)への補助金や営業許可証の免除といった政府の政策により、インド、ベトナム、タイ全土で車両の入れ替えが加速しています。日本の既存タクシー事業者はUberと提携し、2万台の車両をプラットフォームに統合することで、国境を越えたデジタル標準化を強化しています。
中東およびアフリカ地域は、各国のデジタル経済プログラムやメガシティのインフラ整備により、2031年までCAGR7.88%を記録すると予測されています。ドバイ・タクシー・カンパニーは、UAEの「ネットゼロ2050」ロードマップに沿って、2029年までに配車依頼の約5分の4を電子予約に移行するとともに、車両の4分の1を電動化することを目指しています。エジプト、サウジアラビア、ナイジェリアでは、若くテクノロジーに精通した人口層が従来型の手配モデルを飛び越える形で、配車アプリが急速に普及しています。Careemのような地域横断型のスーパーアプリは、決済、配送、交通を1つのプラットフォームに統合し、ユーザー定着率を高めています。当局はアクセシビリティやデータプライバシーに関する規制を厳格化しており、これに対応するための多額のコンプライアンス費用が必要となるため、規模の大きな事業者に有利な状況となっています。2025年4月にLyftがFREENOWを買収したことで、同社の欧州での展開は11カ国へと倍増し、年間約3,000億件の個人車両利用へのアクセスが確保されました。一方、ドイツ各地の市議会はゼロエミッションゾーンの試験導入を進めており、これによりEVの普及閾値が企業の計画よりも早く引き上げられる可能性があります。結果として、成長は鈍化しますが、プラットフォームが配送事業やサブスクリプション型モビリティパスへと事業を多角化しているため、依然としてプラス成長を維持しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- スマートフォンおよびインターネットの急速な普及
- 都市部の交通渋滞と自家用車保有台数の減少
- 新興国におけるライドヘイリング・プラットフォームの拡大
- AIを活用した動的ルート設定および価格設定の最適化
- アクセシビリティに関する規制が車両の更新を促進しています
- スーパーアプリのAPI連携が組み込み需要を後押し
- 市場抑制要因
- ライセンシング制度の変遷と規制当局による取り締まりの強化
- 激化する価格競争がドライバーの収益を圧迫しています
- 公共のEV充電スポットが限られていることが、eタクシーの普及を鈍化させている
- 移動履歴追跡をめぐるデータプライバシー訴訟
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 予約タイプ別
- オンライン予約
- オフライン予約
- サービスタイプ別
- ライドヘイリング
- ライドシェア(相乗り)
- 法人・機関向け契約
- 車両タイプ別
- 乗用車
- オートバイ・スクーター
- バンおよびMPV
- オートリキシャおよびトゥクトゥク
- 推進タイプ別
- 内燃機関(ICE)
- 電動式
- ハイブリッド
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ベトナム
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- トルコ
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Uber Technologies Inc.
- Beijing Xiaoju Technology Co. Ltd(DiDi)
- Lyft Inc.
- Grab Holdings Inc.
- Bolt Technology OU
- ANI Technologies Pvt Ltd(Ola)
- Gojek Tech
- FREE NOW(Intelligent Apps GmbH)
- BlaBlaCar
- Curb Mobility LLC
- Flywheel Software Inc.
- Kabbee Exchange Ltd
- Addison Lee Group
- Gett Inc.
- Yandex Go(Yandex NV)
- Careem Networks FZ-LLC
- Via Transportation Inc.
- Beat Mobility Services Ltd
- Easy Taxi(Tappsi SAS)
- Cabify Espana SL