


プレバイオティクス原料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Prebiotic Ingredients - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122576
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、プレバイオティクス原料の市場規模は、2025年の64億9,000万米ドル、2026年の71億1,000万米ドルから、2031年までに112億7,000万米ドルへと拡大し、2026年から2031年にかけてCAGR9.67%を記録すると予測されています。
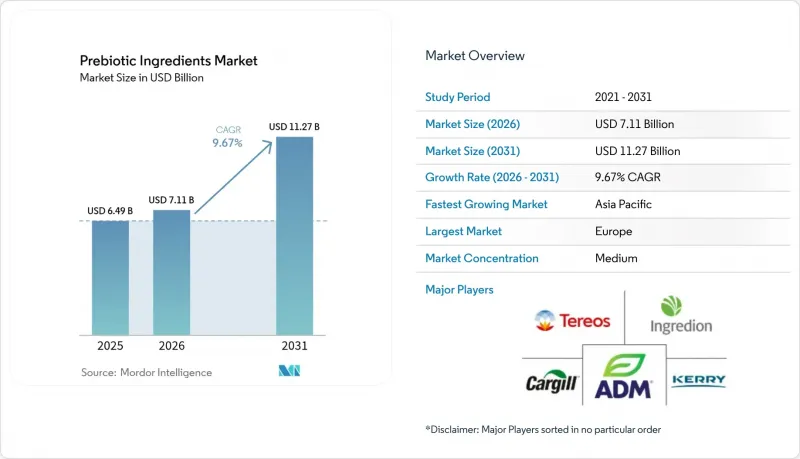
本レポートは、タイプ(イヌリン、フラクトオリゴ糖、ガラクトオリゴ糖など)、原料(植物由来、乳由来、その他)、形態(粉末、液体)、用途(機能性飲食品・乳児用調製粉乳など)、および地域(北米、欧州、アジア太平洋、南米など)ごとに分類されています。市場予測は、金額(米ドル)および数量(トン)の両方で示されています。
世界のプレバイオティクス原料市場の動向と洞察
世界の栄養補助食品市場の拡大
責任ある栄養協議会(CRN)によると、栄養補助食品業界は年率8.9%のペースで拡大しており、各ブランドが単一菌株のプロバイオティクスから、生菌と発酵性食物繊維を組み合わせたシンバイオティクスブレンドへと移行するにつれ、プレバイオティクスが製品開発予算の中で格段に大きなシェアを占めるようになっています。2025年には、プレバイオティクスサプリメントの売上の68%をカプセルおよび錠剤が占めており、これは、再構成を必要とする粉末製品よりも、投与量の正確さや保存安定性を重視する消費者の傾向を反映しています。米国では、FDAが2018年にチコリ根由来のイヌリンに、続いて2024年にガラクトオリゴ糖にGRAS(一般に安全と認められる)ステータスを付与したことで、規制上の明確さがもたらされました。これにより、ブランドは市販前の承認なしに構造・機能表示を行うことが可能となり、この簡素化されたプロセスは、欧州連合(EU)の新規食品ルートと比較して、製品発売を推定14ヶ月早めることにつながりました。2025年、北米におけるサプリメント売上高の41%はEコマースチャネルが牽引しており、D2C(消費者直販)ブランドは、プレバイオティクスを前面に打ち出すことで、従来のマルチビタミン製品群との差別化を図っています。プレバイオティクスを配合した製品の平均小売価格は、配合されていない同等の製品に比べて23%高いプレミアム価格となっています。パーソナライズド・ニュートリションへの移行に伴い、特定のマイクロバイオームプロファイルに合わせたターゲット型オリゴ糖ブレンドへの需要が生まれています。この動向は、in vitro発酵アッセイを通じてビフィドジェニック効果やブチロジェニック効果を検証する分析能力を持つ原料サプライヤーにとって有利に働いています。
天然および植物由来の機能性原料に対する需要の高まり
2025年には、植物由来のプレバイオティクス原料が市場の69.75%を占めました。これは、Whole Foods MarketやTescoなどの小売業者による「クリーンラベル」要件が後押ししたもので、これらの小売業者はサプライヤーに対し、技術データシート上で抽出溶媒や加工助剤の開示を求めています。チコリ根由来のイヌリンやアガベ由来のフルクタンは、プレミアムな配合において合成フルクトオリゴ糖に取って代わりつつあります。これは、ショ糖からの酵素合成でも同一の分子構造が得られるにもかかわらず、消費者が植物由来の原料を「加工の負担が少ない」と認識しているためです。2025年には、有機認証により原料コストが1キログラムあたり0.40~0.60米ドル上乗せされましたが、「Whole30」や「パレオ」の支持層をターゲットとするブランドは、市場でのポジショニングを維持するために、この割高分を吸収しました。2024年に改定された欧州連合(EU)の「ファーム・トゥ・フォーク(Farm to Fork)」戦略では、2030年までに農地の25%を有機管理下におくという目標が設定されました。この政策により、ベルギーやオランダのチコリ生産者は、作付面積を転換し、イヌリン加工業者との長期契約を確保するよう奨励されています。2025年には、「Non-GMO Project」の認証が米国市場への参入における事実上の要件となり、調査対象ブランドの78%が、第三者機関による認証のない原材料は調達しないと回答しました。この基準により、イヌリン収量を高めるために開発された遺伝子組み換えチコリ品種に依存しているサプライヤーは不利な立場に置かれています。
高い生産・加工コスト
乳糖からのガラクトオリゴ糖の酵素合成には、アスペルギルス・オリゼー(Aspergillus oryzae)またはクルーベロマイセス・ラクティス(Kluyveromyces lactis)由来のB-ガラクトシダーゼ酵素が必要であり、これらの原料により、2025年の生産コストは1キログラムあたり1.50~2.20米ドル増加する見込みです。これに対し、チコリ根由来の酸加水分解イヌリンの生産コストは1キログラムあたり0.80~1.20米ドルです。残留乳糖や単糖類を除去するための下流工程における精製には、クロマトグラフィー分離またはナノろ過が必要ですが、これらのプロセスは製造コスト全体の40%から50%を占め、動物飼料や製パン用原料など価格に敏感な分野に製品を供給するサプライヤーの利益率拡大を制限しています。2025年時点で、年間生産能力5,000メートルトンの新規ガラクトオリゴ糖プラントの設備投資額は1,800万米ドルを超えており、この高額な投資額は、低コストの資金調達手段を持つ既存の乳業協同組合や特殊食品原料メーカーにのみ市場参入を限定する障壁となっています。液体濃縮物を流動性の高い粉末に変換するためのエネルギー集約的な噴霧乾燥は、2025年に生産コストを1キログラムあたり0.30~0.50米ドル押し上げ、これによりサプライヤーは、インライン投与システムを備えた飲料メーカーに対し、割引価格で液体形態の製品を提供するようになりました。チコリ・イヌリン生産の60%が集中している西欧では、2024年から2025年にかけて人件費が7.2%上昇し、低賃金構造の恩恵を受けているもの、プレミアム市場では品質に対する認識の面で課題を抱えるタイやブラジルの新興サプライヤーに対する競争力が低下しました。
セグメント分析
2025年、イヌリンは市場の33.46%を占めました。これは、ベルギー、フランス、オランダに確立された抽出インフラが支えとなり、年間18万メートルトンのチコリ根を処理していますが、ガラクトオリゴ糖は、ビフィズス菌増殖効果が実証されたEFSA承認成分を求める乳児用調製粉乳ブランドや、酵素変換を通じてホエイ製品別を収益化している乳製品加工業者に牽引され、2031年までCAGR11.59%で拡大すると予測されています。フルクトオリゴ糖は、ガラクトオリゴ糖に比べてコスト面で優位性があり、製パン用途における高温加工への適合性という利点がありますが、マンナンオリゴ糖は、ヒトに対する安全性データが限られていることや、米国でGRAS(一般に安全と認められる)の認定を受けていないことから、依然として動物飼料用途に限定されています。「その他」のカテゴリーには、キシロオリゴ糖や耐性マルトデキストリンが含まれており、その成長はアジア太平洋市場に集中しています。同地域では、現地のサプライヤーがこれらの製品を、輸入イヌリンに比べて20%から30%割引の価格で提供しています。
規制動向により、製品タイプの選好が変化しています。欧州食品安全機関(EFSA)が2025年にマンナンオリゴ糖の健康表示申請を却下したことを受け、研究開発投資は、すでにデータが確立されているガラクトオリゴ糖およびフルクトオリゴ糖へとシフトし、この変化に伴い、2024年から2025年にかけてマンナンオリゴ糖の特許出願件数は14%減少しました。イヌリンの優位性は、脂肪代替材および食物繊維源という二重の機能によって支えられています。これらの特性により、製品開発者は、乳製品やベーカリー製品のカロリー密度を低減しつつ、「クリーンラベル」の表示を実現することが可能となります。ガラクトオリゴ糖は、高齢者を対象とした臨床栄養製剤においてシェアを拡大しています。2024年に発表された無作為化比較試験では、1日8グラムの摂取により、入院患者の排便の規則性が改善され、抗生物質関連の下痢が軽減されることが実証されたためです。フルクトオリゴ糖は、「オリゴ糖」という用語に対する消費者の否定的な認識という逆風に直面しており、ブランド各社はラベルの魅力を高めるため、成分表示に「チコリ根繊維」や「プレバイオティクス繊維」といった表記を採用するようになっています。
2025年には植物由来の原料が市場の69.75%を占め、2031年までCAGR10.67%で成長すると予測されています。これは、消費者が植物由来の原料を「加工度が低い」と認識し、ヴィーガンやベジタリアンの食生活様式と合致していると捉えていることを反映しています。チコリの根は、イヌリン抽出の主要な原料であり続けており、2025年にはベルギーとフランスが世界のチコリ栽培の55%を占めていますが、アガベやエルサレムアーティチョークが、地理的な分散化と、2024年にチコリの収穫量を12%減少させた欧州の干ばつ条件に対する耐性を提供する代替原料として台頭しています。乳由来の原料、主に乳糖由来のガラクトオリゴ糖については、欧州連合(EU)および中国の規制枠組みが、ヒト乳由来のオリゴ糖プロファイルを反映した成分の使用を義務付けている乳児用調製粉乳の用途において、成長が集中しています。
2024年に改定された欧州連合の「ファーム・トゥ・フォーク(Farm to Fork)」戦略では、2030年までに農地の25%を有機農法で管理することを目標としており、欧州委員会によると、この政策により、ベルギーやオランダのチコリ生産者は作付面積を転換し、イヌリン加工業者と、従来の作物に比べて1メートルトンあたり50~80ユーロのプレミアムが付く長期契約を締結するよう奨励されています。乳由来のガラクトオリゴ糖は、垂直統合の機会を活かしています。ホエイはチーズ製造における低付加価値の製品別ですが、酵素反応によってプレバイオティクスへと変換することで、1キログラムあたり3.50~5米ドルの付加価値が生まれ、廃棄コストが収益源へと転換されるからです。2025年には、「Non-GMO Project」の認証が米国市場への参入における事実上の要件となり、調査対象ブランドの78%が、第三者機関による認証を受けていない原材料は調達しないと回答しました。この基準により、イヌリン収量を高めるために開発された遺伝子組み換えチコリ品種に依存しているサプライヤーは不利な立場に置かれています。海藻由来のオリゴ糖や菌類由来の原料を含む「その他」のカテゴリーは、2025年に市場の3%を占めましたが、生産規模の限界や主要市場における規制当局の承認が得られていないことから、成長は制約を受けています。
地域別分析
2025年、欧州は世界のプレバイオティクス市場の30.58%を占めました。これは、ベルギー、フランス、オランダにおける確立されたチコリ加工インフラに支えられたもので、これら3カ国を合わせると、世界のイヌリン生産量の約55%を供給しています。2025年、ドイツは欧州の需要の22%を占めました。これは、パッケージ前面に記載される栄養表示目標を達成するために、製パン・乳製品メーカーが脂肪代替としてイヌリンをますます取り入れていることが原動力となっています。対照的に、英国では2024年から2025年にかけて3.2%の縮小を記録しました。これは、ブレグジット後の輸入オリゴ糖に対する関税引き上げにより、原料コストが推定8%から12%上昇したことを反映しています。欧州食品安全機関(EFSA)の厳格な健康強調表示要件、特に用量反応関係を実証する無作為化比較試験の必要性は、依然として高い参入障壁となり、承認済み資料を有する既存の原料を有利にし、強力な規制対応能力を持つ多国籍サプライヤーにイノベーションが集中する要因となっています。一方、イタリアとスペインは成長の拠点として台頭しており、2024年から2025年にかけて短鎖フルクトオリゴ糖を含む機能性飲料の発売が増加していることがその証拠です。
アジア太平洋地域は最も成長が速い地域になると予測されており、2031年までCAGR11.17%で拡大すると見込まれています。この成長を支えているのは、中国における乳児用調製粉乳のプレミアム化です。中国では2024年に6社の新たなガラクトオリゴ糖サプライヤーが承認され、競合が激化したことで原料価格が15%から18%低下し、臨床的に有効な用量でのプレバイオティクスの幅広い配合が可能になりました。インドにおいても、食品安全・基準局(FSSAI)が2024年に規制を改定し、臨床的に検証されたプレバイオティクスに対する構造・機能表示を許可したことで、規制環境がより支援的なものとなりました。これにより、製品登録が約40%加速し、世界の原料サプライヤーからの投資を誘引しています。日本では、サルコペニアや免疫の健康を対象とした高齢者向け栄養製品に成長が集中しています。韓国や台湾でも、同様の人口動態に起因する動向が見られ始めています。オーストラリアでは、2024年から2025年にかけて12.3%の成長を記録しました。これは主に、電子商取引の拡大とウェルネスに焦点を当てたマーケティングに牽引されたものですが、規制上の制約により、パッケージへの明確な表示は依然として制限されています。インドネシア、タイ、ベトナムを含む東南アジア市場は、依然として市場浸透率が低く、2025年の消費者認知度は25%を下回っていますが、所得の増加と近代的な小売チャネルの拡大により、教育を重視したブランド戦略に向けた長期的な機会が生まれています。
米国を中心とする北米市場では、マイクロバイオームの調節を強化するように設計されたシンバイオティクス製剤にプレバイオティクスを配合する栄養補助食品メーカーが市場を牽引しています。米国食品医薬品局(FDA)が2024年に実施した食物繊維の定義改訂では、生理学的効果が実証された非消化性炭水化物が食物繊維として認められ、これによりパッケージ前面での食物繊維に関する表示がより強力になり、消費者の購入意向の高まりにつながっています。カナダでは、カナダ保健省が腸の機能やミネラル吸収に関連する4つの新たなプレバイオティクスの健康表示を承認したことを受け、2024年から2025年にかけて市場が9.8%拡大し、乳製品やシリアルカテゴリーにおける差別化が後押しされました。メキシコは地域需要の12%を占め、アガベ由来のフルクタンを配合した機能性飲料を中心に成長が見られました。南米はブラジルが主導しており、主に公衆衛生イニシアチブに沿った乳製品への応用が成長の原動力となっています。アルゼンチンとチリでは、規制当局の承認やイノベーション助成金を受けて力強い勢いがみられましたが、消費者の認知度は依然として制約要因となっています。中東およびアフリカの需要は、アラブ首長国連邦、サウジアラビア、トルコに集中しています。いくつかのアフリカ市場では認知度が依然として低いもの、中産階級の拡大や医療費の増加は、長期的な成長見通しが明るいことを示唆しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の栄養補助食品市場の拡大
- 天然および植物由来の機能性原料に対する需要の高まり
- 機能性飲食品製品におけるプレバイオティクスの利用拡大
- マイクロバイオームの健康効果に関する科学的裏付けがますます強まっています
- 食物繊維の増強や腸内環境改善を目的とした製品改良において、プレバイオティクスの配合が増加しています
- 乳幼児用栄養食品および臨床栄養分野の成長
- 市場抑制要因
- 高い生産・加工コスト
- 発展途上市場における消費者の認知度の低さ
- 厳格な規制の枠組みと健康強調表示の制限
- サプライチェーンと原材料価格の変動
- サプライチェーン分析
- 規制展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- イヌリン
- フラクトオリゴ糖(FOS)
- ガラクトオリゴ糖(GOS)
- マンナンオリゴ糖(MOS)
- その他
- 原料別
- 植物由来原料
- 乳製品由来
- その他
- 形態別
- 粉末
- 液体
- 用途別
- 機能性飲食品
- 乳児用調製粉乳およびベビーフード
- 栄養補助食品
- 動物用飼料
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- タイ
- シンガポール
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Tereos S.A.
- Ingredion Incorporated
- Archer Daniels Midland Company
- Cargill Incorporated
- International Flavors & Fragrances Inc.
- Cosun Beet Company(Sensus B.V.)
- Kerry Group plc
- Cosucra Groupe Warcoing S.A.
- Roquette Freres S.A.
- Samyang Corporation
- Clasado Biosciences Ltd.
- AIDP Inc.
- Chr. Hansen A/S
- DSM-firmenich
- Sudzucker Group
- Royal FrieslandCampina N.V.
- Nexira A/S
- Bunge Limited
- Prenexus Health
- Beghin Meiji S.A.
第7章 市場機会と今後の動向



