


ジェット燃料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Jet Fuel - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122556
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ジェット燃料市場の規模は、2025年に1,952億1,000万米ドル、2026年に2,165億9,000万米ドルとなり、2031年までに3,544億1,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR10.35%で成長すると見込まれています。
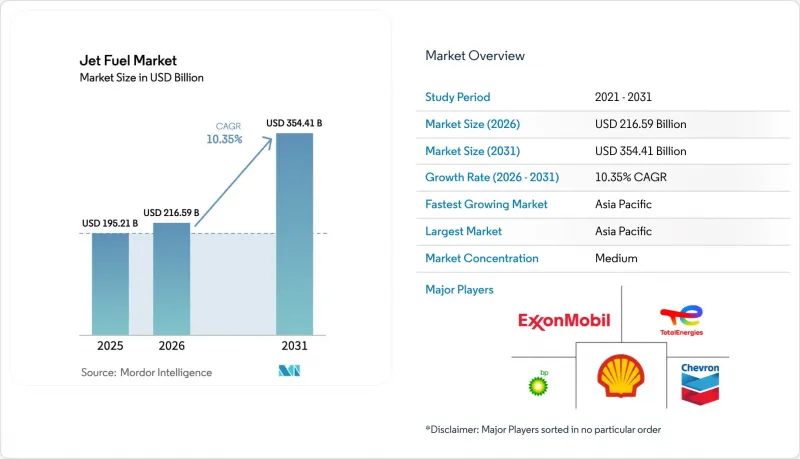
本レポートは、燃料タイプ(ジェットA、ジェットA-1、ジェットB、その他)、用途(民間航空、防衛航空、一般航空)、流通チャネル(機内給油および固定基地事業者へのバルク供給)、地域(北米、アジア太平洋、欧州、南米、中東・アフリカ)ごとに分類されています。市場規模および予測は、金額(米ドル)で提示されています。
世界のジェット燃料市場の動向と洞察
コロナ禍後の搭乗率回復がアジアのジェットA需要を押し上げる
2025年1月のアジア太平洋地域の旅客搭乗率は平均82.1%となり、この水準を受けて航空各社は便数を増やし、より大型のツインアイル機を投入せざるを得なくなり、ジェット燃料市場の需要を押し上げました。中国の国内路線網は2025年半ばまでに2019年の運航能力の95%まで回復しましたが、国際長距離路線の運航頻度はパンデミック前の水準を15~20%下回ったままであり、2026年にビザ発給手続きが完全に正常化すれば、航空各社はこの潜在需要が顕在化すると見込んでいます。インドでは、インディゴによるエアバスA320neoファミリー機500機の受注に後押しされ、2025年3月までの12か月間の旅客数が14.2%増加し、南アジアがジェット燃料市場の構造的な成長エンジンとしての地位を確固たるものにしています。ASEANの格安航空会社は2024年に87機を新規導入しましたが、これらは高密度レイアウトを採用しており、主要ハブ空港における1便あたりの燃料積載量を増加させています。同地域の旅客輸送量は、2028年までCAGR6.3%で推移すると予測されており、これは世界平均を上回るペースであり、インド、バングラデシュ、スリランカにおける航空灯油消費量の2桁増を確実なものとしています。
アフリカおよびASEAN全域における格安航空会社の拡大
サハラ以南のアフリカおよび東南アジアの格安航空会社は、サウスウエスト航空の「単一機種・直行便」というビジネスモデルを模倣していますが、未整備の燃料インフラという課題に直面しています。エチオピア航空の格安子会社は2024年、堅牢な給油システムが整備されていない東アフリカの地方空港にボーイング737-800を4機就航させましたが、これによりトラックによる燃料供給を余儀なくされ、コストが10~15%増加することになりました。ベトナム航空(VietJet)は、ASEANのオープンスカイ協定に基づき、2024年に12の越境路線を開設しましたが、機内給油業者が1社しか運営していないため、断続的な燃料不足を引き起こしています。ボーイング社は、2043年までに東南アジアで4,720機の新規航空機が必要になると予測しており、これがジェット燃料市場の持続的な成長を支えています。しかし、ミャンマー、ラオス、カンボジアでは、貯蔵能力の制限により、航空会社は沿岸の製油所から燃料をタンカーで輸送せざるを得ず、これによりLCCモデルの利益率の余裕が圧迫されています。
EU排出量取引制度(EU-ETS)第4段階の航空券追加料金がレジャー目的の飛行を抑制
EU排出量取引制度(EU-ETS)の第4フェーズにより、炭素価格は1トンあたり80ユーロ以上に引き上げられ、EU域内便に対する無料割当が廃止されたため、ロンドン~バルセロナ間のA320neo便1区間あたりのセクターコストが700~880ユーロ増加しました。ライアンエアーやイージージェットなどの航空会社は5~12ユーロの追加料金を課し、イージージェットは2024年第3四半期に1,000km未満のレジャー目的の予約が4.3%減少したと報告しました。IATAは、2027年まで欧州域内の旅客キロ数が年間2~3%減少すると予測しており、価格に敏感な路線におけるジェット燃料市場の取引量を押し下げる要因となっています。
セグメント分析
ジェットA-1は、北米以外での世界の標準化により、2025年の供給量の71.8%を維持しています。一方、ジェットAは、凝固点が-40℃に緩和されており、短距離運航に適しているため、米国国内線の供給量を占めています。TS-1、ジェットB、およびSAFで構成される「その他」のジェット燃料市場規模は、EU、英国、カリフォルニア州におけるSAFの義務化目標に後押しされ、燃料種別の中で最も高いCAGR17.4%で拡大すると予測されています。ネステ(Neste)によるロッテルダムでの130万トンの増産計画や、ランザジェット(LanzaJet)によるフリーダム・パインズ(Freedom Pines)ラインの1,000万ガロン規模の生産は、義務付けられた供給量を確保するために必要な資本集約性を象徴するものです。
ジェット燃料業界における市場シェアの拡大は、依然として原料の不足によって制約されています。使用済み食用油、獣脂、都市ごみなどの供給源は、規制当局が想定する数百万トン規模の閾値まで拡大するには至っていません。ジェットBは極寒の市場に限定されており、カナダのブッシュ航空事業者が機材の近代化を進めるにつれ、その使用終了が加速しています。ロシアのTS-1は国内線で引き続き使用されていますが、制裁により技術アップグレードが凍結され、製油所の柔軟性が制限されています。とはいえ、CORSIAの排出クレジット制度により、2030年までにさらに500万~800万トンのSAFが市場に流通することになり、「その他」のカテゴリー全体が、ジェット燃料市場において他を圧倒するシェアの伸びを確実に獲得することになるでしょう。
地域別分析
アジア太平洋地域は2025年の需要の36.9%を占めており、2031年までCAGR11.7%で推移する見通しで、これは世界最速のペースです。中国の国内旅客数が2019年の水準の95%まで回復したこと、およびインディゴ航空による過去最高の500機の発注に後押しされたインドの年間旅客数が14.2%急増していることが、この地域の勢いを支えています。ASEANのオープンスカイ協定により、VietJetとAirAsiaは2024年に19の新たな国境を越える路線を追加することになり、単一の供給業者が給油設備を独占する地域に燃料需要が集中することで、地域のジェット燃料市場の利益率が押し上げられています。2030年までにSAF(持続可能航空燃料)を10%混合するという日本の目標は、出光興産やENEOSによる廃棄物からジェット燃料を製造する事業への投資を後押ししており、日本が韓国や台湾への輸出の可能性を見据えるきっかけとなっています。
北米は2025年に約28%のシェアを占め、2031年までCAGR9.2%で成長しています。米国の消費量は170万~180万バレル/日であり、大西洋横断路線の回復の恩恵を受けています。ユナイテッド航空とデルタ航空は、2024年第4四半期に、国際線の座席キロメートル数が前年同期比でそれぞれ18~22%の伸びを記録しました。カナダでは、トロント・ピアソン空港およびバンクーバー空港におけるハブ中心のモデルが需要の押し上げ要因となっています。一方、エア・カナダによるボーイング787-10型機18機の発注により、退役する767型機と比較して1便あたりの燃料消費量が20~25%削減されます。メキシコでは、年間10~12%の需要増加が近隣諸国からの旅客流動に関連していますが、ペメックス(Pemex)による製油所への投資が限定的であるため、輸入への依存度が高まり、ジェット燃料市場の供給を逼迫させています。
2025年、欧州は世界需要の22%を占め、CAGRは8.5%と緩やかな拡大にとどまりました。EU排出量取引制度(EU-ETS)による追加料金や、短距離路線における鉄道への代替が成長を抑制していますが、持続可能な航空燃料(SAF)の義務化による搭乗者数の増加が、需要量の減少を一部相殺しています。ヒースロー、シャルル・ド・ゴール、フランクフルトの3空港では、2024年にシェル、BP、トタルエナジーズ、エクソンモービルが運営する統合パイプラインを通じて、計1,200万トンのジェット燃料が輸送されました。ライアンエアーとイージージェットによる炭素排出量追加料金の導入により、1,000km未満の路線におけるレジャー目的の予約は4.3%減少しました。また、ロシアは制裁の影響により、需要が2019年の水準にとどまっています。
2025年の需要のうち、中東とアフリカが14%を占めています。ドバイ国際空港の2024年上半期の旅客数4,490万人およびエミレーツ航空の年間燃料供給量200万トンは、ハブとしての強さが持続していることを示しています。カタール・ジェット・フューエルの貯蔵容量5,000万リットルへの拡張により、A350への同時給油が可能となり、一方、サウジアラムコの2028年までにSAFを5%とする目標は、再輸出の機会を視野に入れたものです。エチオピア航空によるルサカおよびダルエスサラームへの路線開設は、サブサハラ地域のインフラ格差を浮き彫りにしています。同地域ではトラック輸送による供給がコストを10~15%押し上げていますが、2031年までのCAGRが9.5%を維持しているため、ジェット燃料市場は引き続き魅力的な状態です。南米の6%のシェアは、サンパウロ・グアルーリョス空港とリオ・ガレアン空港に集中しており、ペトロブラス・ディストリビューディオラ社のパイプラインによって供給されていますが、航空機隊の更新ペースの遅さが制約要因となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- コロナ禍後の搭乗率回復が、アジアのジェットA需要を押し上げている
- アフリカおよびASEAN全域における格安航空会社の拡大
- 太平洋横断路線におけるワイドボディ貨物機の受注が急増
- 中東のメガハブ拡張に伴う燃料貯蔵基地への投資拡大
- 米国およびNATOによる大規模な航空演習がJP-8の需要を押し上げている
- EUの2%SAF混合義務化により、密度低下を通じてプール量が拡大しています
- 市場抑制要因
- EU-ETS第4フェーズのチケット追加料金がレジャー目的の飛行を抑制しています
- 燃費効率の良い航空機への機材更新により、1便あたりの燃料消費量が削減されます
- SAFプレミアムの高騰が航空会社のヘッジおよび燃料価格の上乗せを圧迫
- 芳香族分豊富な原油の不足により、米国南部沿岸(USGC)におけるジェット燃料の生産量が減少しています
- サプライチェーン分析
- 規制展望
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 燃料タイプ別
- Jet A
- Jet A-1
- Jet B
- その他[TS-1、持続可能な航空燃料(SAF)]
- 用途別
- 商用航空
- 防衛航空
- 一般航空
- 流通チャネル別
- 機内(空港内)
- 固定拠点運営事業者(FBO)へのバルク供給
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- 北欧諸国
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- カタール
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- Shell PLC
- Exxon Mobil Corp
- BP PLC(Air BP)
- Chevron Corp
- TotalEnergies SE
- Qatar Jet Fuel Company(QJet)
- Gazprom Neft PJSC
- Bharat Petroleum Ltd
- Indian Oil Corporation
- China Petroleum & Chemical Corp(Sinopec)
- PetroChina Co Ltd
- Neste OYJ
- LanzaJet Inc.
- Gevo Inc.
- World Fuel Services Corp
- Phillips 66 Aviation
- Vitol Aviation
- PETRONAS Dagangan Berhad
- Petrobras Distribuidora SA
- OMV AG
- Eni SpA
- Saudi Aramco(SAF-focused JVs)
- Idemitsu Kosan Co.
- Rosneft PJSC