


軍用ジェット燃料市場:市場シェア分析、産業動向・統計、成長予測(2025~2030年)
Military Jet Fuel - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 1683454
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
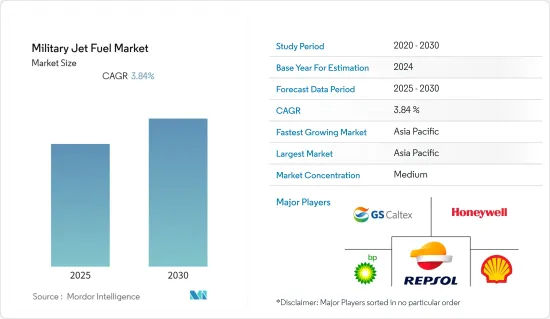
軍用ジェット燃料市場は予測期間中にCAGR 3.84%を記録する見込み
主要ハイライト
- 中期的には、安全保障上の脅威が強まるにつれて国防セグメントへの支出が増大し、世界各国の政府が国防予算の継続的な増額を要求していることなどが、軍用ジェット燃料市場を牽引すると予想されます。
- その一方で、ジェット燃料や再生可能燃料に関連する高コストが軍用ジェット燃料市場の成長を妨げると予想されます。
- 軍事部門は航空機の環境性能を向上させ、環境排出物を削減しようとしています。バイオ燃料は、安全な燃料源を維持し、コストの変動を抑える方法と考えられており、市場調査のためのいくつかの機会を生み出しています。
- アジア太平洋は、予測期間中、最大かつ最も急成長する地域となる見込みであり、これは、国防部門の予算が最も多く、中国とインドを中心に空軍機と海軍機が最も多く保有されていることに支えられています。
軍用ジェット燃料市場の動向
再生可能航空燃料が最も急成長する市場
- 再生可能航空燃料(Renewable Aviation Fuel:RAF)は、サステイナブル航空燃料(Sustainable Aviation Fuel:SAF)とも呼ばれ、化石ジェット燃料のクリーンな代替燃料です。SAFは、生物由来の廃油、農業残渣、非化石CO2などのサステイナブル資源から生産されます。RAFはドロップイン燃料であり、化石ジェット燃料と混合することができ、混合燃料は特別なインフラや設備の変更を必要としないです。混合バイオ燃料を使用した最初のフライトは2008年に始まり、2016年以降、37万便以上がRAFを使用して空を飛んでいます。
- 航空産業は世界最大の炭素排出国のひとつであり、高高度で排出されるこの炭素は海面での排出よりも有害な可能性があります。航空産業は常に排出量を削減しようとしており、先進バイオ燃料は「ドロップイン」ソリューション、つまり既存のインフラで使用できる実行可能な選択肢です。
- 世界中の政府は、二酸化炭素排出量を削減するために航空規則や施策を実施しています。例えば、欧州連合(EU)に入国するフライトは、2012年以降、EU排出権取引制度(ETS)により、CO2排出量の決済が義務付けられています。サステイナブル航空燃料は、航空の温室効果ガス排出量を削減する重要な方法として現在議論されています。
- 国防保護法2014の下、米国エネルギー省(DOE)は、JP-5(主に米国海軍で使用されるジェット燃料)、JP-8(主に米国空軍で使用されるジェット燃料)、またはF-76(ディーゼル)の軍事仕様に適合する炭化水素燃料を生産する能力を持つ3つの統合バイオ精製所の建設に共同出資しました。
- 再生可能燃料の製造は、米国DOEや連邦航空局を含む多くの連邦政府機関から大規模な商業化に向けて支援を受けています。
- さらに、Honeywellのような企業は、米国国防エネルギー支援センター(DESC)の代替燃料検査・認証のための共同プログラムの一環として、米国海軍と空軍のために再生可能ジェット燃料プロセス技術を採用しました。
- 2021年12月、Aemetisは旧米国陸軍施設から125エーカーの土地を購入し、サステイナブル航空燃料、再生可能ディーゼル、その他の製品別を年間9,000万ガロン生産する契約を締結しました。この工場は、米国軍のトラックや空軍に超低炭素の再生可能燃料を供給し、従来の石油系燃料に伴う温室効果ガス(GHG)排出やその他の汚染物質を削減することが期待されています。従って、このような取り組みにより、予測期間中、軍事部門におけるサステイナブル航空燃料の需要が増加する可能性が高いです。
- Global Firepowerによると、国による航空機保有数は、いくつかの国が大規模な航空機を保有しています。例えば、米国は約1万3,300機を保有し、ロシアは4,182機、中国は3,166機、インドは2,210機を保有しています。
- 広範な戦闘機フリートでは、数多くの旧世代の航空機が運用期限を迎え、これらの老朽化した航空機のアップグレードと近代化の需要が年々高まっています。
- その結果、このようなアップグレードと近代化の推進により、戦闘機の運用寿命が効果的に延びるため、ジェット燃料の必要性が高まることになります。
- したがって、このような航空燃料セグメントの開発拡大と炭素排出削減の必要性は、予測期間中、防衛セグメントにおける再生可能航空燃料市場を牽引すると予想されます。
アジア太平洋が市場を独占する
- アジア太平洋は最大のジェット燃料消費国であり、中国、インド、日本、韓国、オーストラリアなどの大消費国で構成されています。これらの国々は、軍事消費におけるジェット燃料消費の面でもリードしています。世界最大の人口を抱えるアジア太平洋には、未解決の紛争や凍結された紛争が敏感なホットスポットに広がっており、大規模な紛争の焦点となる可能性があります。
- この地域の緊張は、特に海洋の南シナ海地域における、中国の軍事力の高まりと近隣諸国への侵略によって、さらに燃え上がりました。それゆえ、この地域の国々は互いの意図を警戒するようになり、自国の利益を守るために、軍用機を含む軍事の近代化と拡大に多額の投資を行っています。こうした要因によって軍事支出が促進され、航空機保有規模が拡大し、予測期間中のジェット燃料消費を牽引すると予想されます。
- 中国は世界最大のエネルギー消費国であり、ジェット燃料の生産国・消費国でもあります。同国は最大級の航空機保有国です。World Directory of Modern Military Aircraft(WDMMA)によると、2023年現在、中国の軍用機の累積数は約3,377機で、中国空軍が2,084機、陸軍空軍が857機、海軍空軍が436機となっています。
- さらに、インドは世界最大の民主主義国家であり、中国と同様に世界最大級の空軍を有しています。WDMMA-World Directory of Modern Military Aircraftによると、2022年現在、インド空軍には1,645機近く、海軍航空隊には232機、陸軍航空隊には195機以上が配備されています。同国は、隣国である中国とパキスタンからの厳しい安全保障上の脅威に直面しています。エリート戦闘力としての競合を確保するため、より優れた軍事技術への投資を余儀なくされています。
- インドは防衛力を強化し、地域の安全保障を維持するため、軍用機の拡大・近代化に積極的に取り組んでいます。アジア太平洋の重要な参入企業として、インドは領土保全を守り、新たな安全保障上の課題に効果的に対応するため、強固で先進的な空軍の重要性を認識しています。インドが保有するロシア製プラットフォームは老朽化しており、モスクワは保守作業を行うことができず、並行プラットフォームのインド国産化計画は遅れているため、新たな防衛取引が必要となっています。
- 注目すべき試みのひとつは、新型の先進的な航空機の導入です。インド空軍(IAF)は、フランスからラファールマルチロール戦闘機など、作戦能力と火力を強化したプラットフォームを導入しています。これらの航空機の導入は、近代化への大きな一歩となります。
- たとえば、2023年7月、インド国防省はインド海軍向けのラファール戦闘機26機の購入を予備承認しました。この契約は、Dassault Aviationのラファール戦闘機26機と、作戦能力を強化するための練習機4機の購入を含んでいます。
- したがって、上記の要因により、アジア太平洋、特に中国とインドが予測期間中最大の市場になると予想されます。
軍用ジェット燃料産業概要
軍用ジェット燃料市場は適度に統合されています。主要企業(順不同)には、Shell PLC、BP PLC、Honeywell International Inc.、Repsol SA、GS Caltex Corporationなどがあります。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査範囲
- 市場の定義
- 調査の前提
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場概要
- イントロダクション
- 2028年までの市場規模と需要予測(単位:10億米ドル)
- 最近の動向と開発
- 政府の規制と施策
- 市場力学
- 促進要因
- 既存軍用機の近代化とアップグレード
- 国防予算の増加
- 抑制要因
- 無人航空機へのシフト
- 促進要因
- サプライチェーン分析
- ポーターのファイブフォース分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係の強さ
第5章 市場セグメンテーション
- 燃料タイプ
- エアタービン燃料
- 再生可能エネルギー燃料
- 地域
- 北米
- 米国
- カナダ
- その他の北米地域
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- ロシア
- その他の北米
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- その他
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- アルジェリア
- 北米
第6章 競合情勢
- M&A、合弁事業、提携、協定
- 主要企業の戦略
- 企業プロファイル
- Shell PLC
- BP PLC
- Honeywell International Inc.
- Repsol SA
- GS Caltex Corporation
- Chevron Corporation
- Totalenergies SE
- Exxonmobil Corporation
第7章 市場機会と今後の動向
- ジェット燃料技術の技術的進歩



