


無人地上車両:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Unmanned Ground Vehicle - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122485
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、無人地上車両の市場規模は、2025年の28億1,000万米ドルから2026年には30億2,000万米ドルへと拡大し、2026~2031年にかけてCAGR8.06%で推移し、2031年までに44億5,000万米ドルに達すると予測されています。
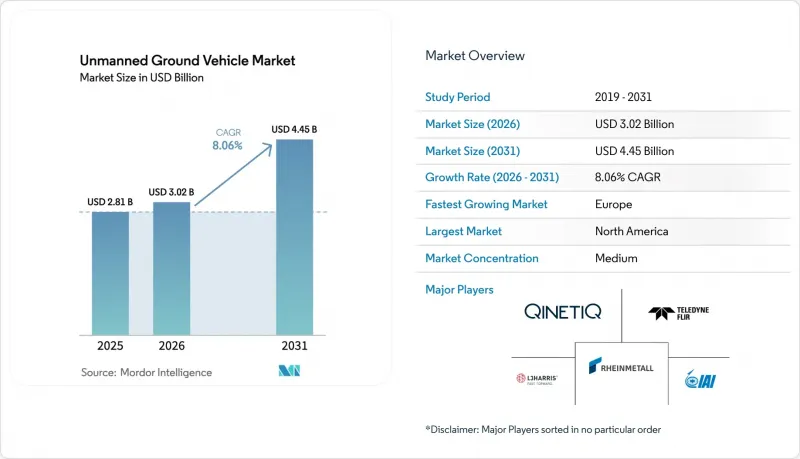
本レポートは、用途別(軍事、民間と商業)、移動方式別(車輪式、歩行式、履帯式)、サイズ別(マイクロ、小型、その他)、操作方式別(遠隔操作、その他)、コンポーネント別(ハードウェア、その他)、動力源別(電気バッテリー、その他)、地域別(北米、欧州、アジア太平洋、その他)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の無人地上車両市場の動向と洞察
紛争地域における負傷者搬送用UGVに対する軍事需要
各国軍は、医療要員を直接の砲火にさらすことなく負傷者を救助するために設計された、履帯式と車輪式のロボットを展開しています。米国陸軍は、2025会計年度の予算において、戦術用無人地上車両(UGV)プロジェクトに9,250万米ドルを割り当て、瓦礫が散乱する地形において250kgの負傷者を10kmにわたって搬送する能力を明記しました。欧州のパートナー諸国もこれに追随しており、ミルレム・ロボット社は担架を機器した「THeMIS」ユニットをウクライナに納入しました。現地からのフィードバックによると、市街地戦闘における医療要員の死傷者が30%減少したとのことです。対等な勢力間の紛争における殺傷能力の高まりにより、要員の保護が優先事項となっており、ロボット導入に伴うコスト増を上回る価値があると考えられています。相互運用性は依然として課題となっています。これは、独自仕様のデータリンクが、「統合視覚拡大システム(IVAS)」などの指揮統制システムと接続可能でなければならないためです。市街戦が拡大し、NATOの戦術教義が部隊保護を重視するにつれ、中・大規模な負傷者搬送用UGVは、無人地上車両市場においてより大きなシェアを占めるようになると考えられます。
ルートクリアランス任務に向けた対IEDロボット部隊の展開
爆発物処理(EOD)部隊は、単体のロボットによる戦術から、輸送隊のルート沿いの脅威を偵察・標識・無力化する複数のUGVからなるフリートへと移行しつつあります。英国国防省は2024年、マニピュレーターアームと破壊用装薬を備えたT4ロボット最大50台の契約をL3Harris Technologies, Inc.に発注しました。事業者が安全な位置から複数のロボットをモニタリングできるため、フリート戦術によりルートクリアランスにかかる時間が40%短縮されます。ReconRoboticsのThrowbotのようなマイクロロボットにより、歩兵分隊は車両が前進する前に排水路を点検することが可能になります。破壊性弾薬に対する規制上の扱いは様々であり、米国アルコール・タバコ・火器・爆発物局(ATF)は、遠隔操作式の破壊装置を破壊装置として分類しており、これにより、確立された防衛システムインテグレーターが優遇されています。反乱勢力の戦術が車両搭載型爆発物へと進化するにつれ、マイクロと小型の爆発物処理(EOD)プラットフォームに対する需要は、この10年間を通じて持続すると予想されます。
独自仕様のUGV指揮統制(C2)プロトコル間の相互運用性のギャップ
UGVのコマンドインターフェースを規定する主要な普遍的な標準は存在しません。NATOのSTANAG 4586は無人航空機を対象としていますが、地上車両に関する付属書は依然として草案の段階にとどまっています。その結果、ジェネラルダイナミクス社のTRX、テレダイン社のFLIR PackBot、ミルレム社のTHeMISといったロボットを運用する旅団は、複数の制御タブレットでの訓練を余儀なくされ、事業者の作業負荷が倍増しています。採掘作業員も同様の課題に直面しています。ISO 23725はトラックの相互運用性を向上させていますが、従来型コマツ、キャタピラー、日立のプラットフォームでは依然としてミドルウェア層が必要であり、これが遅延を増加させています。並行プロトコルのサポートには、主要請負業者のソフトウェア開発予算の最大20%が費やされており、これにより無人地上車両市場におけるマルチベンダー車輌群の拡大能力が急速に制限されています。
セグメント分析
軍事プログラムは2025年の収益の69.63%を占めており、無人地上車両市場において防衛予算がいかに中心的な役割を果たしているかを浮き彫りにしています。一方、民間と商業部門の購入者は、2031年までCAGR8.27%を記録する見込みであり、倉庫運営会社や大手鉱山企業が自律型車両群を拡大するにつれて、その差は縮まっていくと考えられます。アマゾンのフルフィルメントセンターだけでも100万台以上のロボットが稼働しており、その規模はどの単一の防衛プロジェクトをも凌駕しています。リオ・ティントやBHPなどの鉱業大手は、危険な斜面での運転手の被ばくリスクを排除する、24時間稼働の無人トラックに依存しています。規制の枠組みは大きく異なります。軍事用UGVは国家安全保障上の免除措置を受けていますが、欧州のAI法は民間プラットフォームに適合性評価を課しており、確立されたインテグレーターに有利に働いています。
防衛セグメントは、2024年の英国のT4 EOD契約が示すように、対IED(即席爆発装置)、負傷者搬送、偵察といった役割に依然として縛られています。一方、民間での導入は、投資回収期間が短いという利点があります。賃金インフレ率が4%を超える状況下では、倉庫用ロボットは多くの場合、2年で投資を回収できるからです。農業、建設、検査といった新たなセグメントが加わり、無人地上車両市場は新たな潜在市場規模へと拡大しています。設備投資が自律型ソフトウェアへとシフトするにつれ、無人地上車両市場規模に占める民間セグメントのシェアは、2031年までに35%の大台を超えると予想されます。
2025年の導入台数の50.89%を車輪式プラットフォームが占め、舗装路面での運用やメンテナンスの簡便さから好まれていました。軍や鉱山事業者からは、泥や砂、瓦礫を走行できる低接地圧車両が求められているため、履帯式ユニットの市場はCAGR9.11%で拡大すると予測されています。ミルレム・ロボット社の「THeMIS」は、ウクライナの紛争地域において、塹壕を横断する機動力を実証しました。自律走行型運搬トラックは、運搬路の条件により依然として車輪式ですが、クローラー式ブルドーザーには現在、表土除去用の自律走行キットが組み込まれています。
歩行型移動システムは、まだ発展途上ではありますが、戦略的に重要な能力であり続けています。ゴーストロボット社の「Vision 60」という四足歩行ロボットは、階段を登ったり、岩だらけの斜面で動作したりすることができます。履帯式システムは、履帯パッドを1,500時間ごとに交換する必要があるため、維持費が高くなりますが、運用者は戦術的な機動性を得るためにこの費用を受け入れています。市街戦が激化し、地形が複雑な地域で新たな鉱山が開発されるにつれ、無人地上車両市場における履帯式車両のシェアは、2031年までに3分の1に近づくと予想されています。
地域別分析
北米は、米国防総省(DoD)による自律システムへの134億米ドルの予算配分やカナダの鉱業自動化に支えられ、2025年の無人地上車両市場の売上高の39.12%を占めました。堅調な研究開発(R&D)エコシステムと安定した調達予算が国内のシステムインテグレーターを支える一方で、アマゾンの倉庫用ロボット群が商業セグメントで大きな需要を生み出しています。
欧州では、ドイツ、フランス、英国のロボットプラトーンプログラムに加え、コンプライアンス対応能力を持つ既存企業への契約を優先するEUの「AI法」適合性評価に支えられ、力強い成長が見込まれています。ラインメタル社の「ミッションマスター」シリーズは複数国からの受注を確保しており、2026年に法制化される予定の英国「コネクテッドアンドオートメーテッドビークル法案」は、公道走行用UGV(無人地上車両)に対するBVLOS(視界外飛行)の明確な道筋を定めています。
アジア太平洋では、防衛力の近代化が急速に進んでいます。中国は国産開発の「シャープ・クロー」と「リンクス」UGVを展開し、インドはバーラトフォージ社の「カリヤニM4」の検査運用を行っており、日本と韓国は周辺警備用ロボットを優先的に導入しています。中東諸国は、イスラエル・エアロスペースインダストリーズ社とエルビットシステムズ社から、対IED(即席爆発装置)用ロボットや周辺警備用ロボットを購入しています。南米での導入は、チリとペルーにおける自律型運搬に重点が置かれていますが、アフリカの初期市場は、南アフリカの鉱山と北アフリカの爆発物処理(EOD)契約に焦点を当てています。東欧が地域的な脅威に対抗し、アジア太平洋の諸国が国境の防衛を強化する中、世界の需要量が増加しているにもかかわらず、地理的な分散により北米のシェアは縮小する可能性があります。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 紛争地域における負傷者搬送用UGVに対する軍事需要
- ルートクリアランス任務に向けた対IEDロボット部隊の展開
- eコマース倉庫における自律走行型物流カートの急速な普及
- 「ゼロハーム」の取り組みに向けた鉱業セクターにおける無人運搬への移行
- ソリッドステートLiDARの技術進歩によるナビゲーション用センサーのコスト低下
- MUM-T構想に対する防衛予算
- 市場抑制要因
- 独自仕様のUGV指揮統制(C2)プロトコル間の相互運用性のギャップ
- 長時間の任務におけるSWaPの課題
- 遠隔操作リンクにおけるサイバーセキュリティ上の脆弱性
- 公道におけるBVLOS地上自律走行に関する規制の遅れ
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 用途別
- 軍事
- 民間と商業
- 移動方式別
- 車輪式
- 履帯式
- 歩行式
- サイズ別
- マイクロ(10kg以下)
- 小型(10~200kg)
- 中型(200~500kg)
- 大型(500~1,000kg)
- 超大型(1,000kg超)
- 操作方式別
- 遠隔操作型
- 自律型/ハイブリッド型
- コンポーネント別
- ハードウェア(シャーシ、センサー、パワートレイン、ペイロード)
- ソフトウェア・AIスタック
- サービス(統合、MRO)
- 動力源別
- 電気バッテリー
- ハイブリッド電気
- 内燃機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- イスラエル
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Teledyne FLIR LLC(Teledyne Technologies Corporation)
- General Dynamics Corporation
- Rheinmetall AG
- Oshkosh Corporation
- QinetiQ Group plc
- ASELSAN A.S.
- Leonardo S.p.A.
- Textron Inc.
- Milrem AS
- Robo-Team Ltd.
- Israel Aerospace Industries Ltd.
- Exail SAS
- HORIBA MIRA Ltd.
- L3Harris Technologies, Inc.
- Peraton Corp.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


