


腫れた膝の治療:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Swollen Knee Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 196 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154850
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
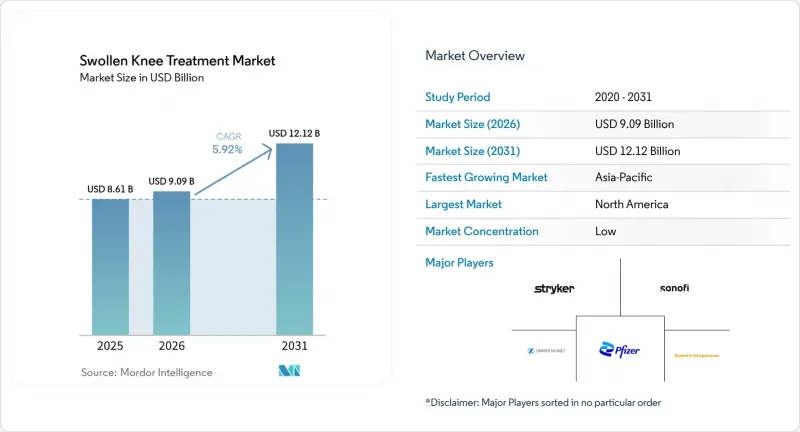
Mordor Intelligenceによると、膝の腫れ治療市場の規模は、2025年に86億1,000万米ドル、2026年に90億9,000万米ドルとなり、2031年までに121億2,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR5.92%で成長すると見込まれています。
世界の膝の腫れ治療市場の動向と洞察
加齢に伴う変形性膝関節症の増加
2025年時点で、65歳以上の米国成人の33.6%が膝関節症に罹患しており、同年齢層の女性ではその割合が42.1%に達しました。症状を呈する割合は、45歳時の7%から60歳時には12%へと上昇しており、これにより需要は最年長の患者層を超えて広がっています。SDI(社会開発指数)の高い国々では、年齢調整有病率が10万人あたり4,656.7人でしたが、SDIが中程度の国々では、診断とケアの余地がさらに大きいと言えます。発症率は50歳から64歳でピークに達し、より多くの労働年齢層の患者が膝の腫れ治療市場に流入しています。この患者層は、可動性を維持し、仕事を休む期間を短縮できる治療法を好みます。また、末期段階のケアを遅らせることができる治療法や回復プロトコルへの需要も後押ししています。
肥満に関連する膝疾患の増加
肥満および高脂血症は、変形性膝関節症患者において、より重度の滑膜炎や、人工膝関節全置換術後の機能的予後の悪化と関連していました。また、肥満度が高いほど、医療サービスの利用や変形性膝関節症治療薬の消費量も増加する傾向が見られました。イーライ・リリー社は、肥満および変形性膝関節症の患者を対象とした研究において、レタトルチドがWOMAC疼痛スコアを最大75.8%軽減し、68週時点で平均28.7%の体重減少をもたらしたと報告しました。この結果により、両疾患を併発する患者集団において、体重管理が整形外科的治療と並んで重要な位置づけとなりました。より適切な体重管理を行うことで、外科的治療が必要になる前に関節の機能改善を図ることができます。この関連性は、膝の腫れを伴う疾患の治療市場が対象とする治療経路を広げるものです。
長期鎮痛薬の安全性リスクと使用制限
NSAIDの長期使用には、心血管系、消化器系、腎臓系のリスクが伴うため、臨床ガイドラインでは、最短期間で最低有効用量を投与することが推奨されています。香港整形外科学会は、変形性膝関節症の第一選択治療として外用NSAIDを、第二選択治療として内服薬を推奨しています。2025年5月に発表されたドイツのDGOUガイドラインも、NSAIDの投与制限を強調し、グルコサミンを推奨リストから除外しました。メタ分析によると、トラマドール以外のオピオイド製剤の有効性は限定的であり、投与中止率は22%であったのに対し、対照群では15%でした。こうした制限により、ブランド品の経口鎮痛薬やオピオイド含有製品は厳しい状況に置かれています。その結果、腫れた膝の治療市場における製薬企業の成長が抑制されています。
セグメント分析
2025年、医薬品はNSAID、コルチコステロイド、ヒアルロン酸粘弾性補充剤に支えられ、膝の腫れ治療市場で44.28%のシェアを占めました。これらの製品は、膝の腫れに対する一般的な第一選択および第二選択の治療法として引き続き用いられています。医薬品分野においては、1回注射療法において、架橋型および超高分子量ヒアルロン酸製品への価値のシフトが進んでいます。これらの製品が手術を遅らせる可能性があるというエビデンスは、外科的介入前の使用を裏付けています。変形性膝関節症の病態修飾薬カテゴリーでは、これまで臨床試験での失敗が繰り返されてきました。バイオスプライス社は2026年1月、ロレシビビントのNDAをFDAに提出しました。この申請は、このカテゴリーにおいて約28年ぶりの大きな進展となる可能性があります。また、膝の腫れ治療業界における医薬品治療の位置づけを変える可能性もあります。
補助具市場は2031年までCAGR7.80%で成長すると予測されており、最も成長の速い治療カテゴリーとなる見込みです。この拡大を牽引しているのは、スマート機能やセンサーを搭載したサポーターです。また、ウェアラブル端末を活用した遠隔リハビリテーションは、従来の理学療法よりも優れた神経筋適応効果をもたらしました。変形性関節症においては、荷重軽減用装具や機能性装具が依然として広く使用されています。また、人工膝関節全置換術が外来診療へと移行するにつれ、術後用およびリハビリテーション用装具の市場も拡大しています。外科的治療は、人工関節置換術や関節鏡手術を通じてその規模を維持しています。ロボット手術の導入は、医療機器への投資を増加させ、インプラントの標準化を促進する可能性があります。こうした要因が相まって、膝の腫れを伴う疾患の治療市場において、補助具の役割はさらに重要になっています。
2025年、変形性関節症は適応別売上高の44.03%を占めました。この疾患の世界の患者数は3億7,470万人で、予測期間を通じてその地位を維持しました。米国における患者1人当たりの年間直接費用は、3,719米ドルから4,518米ドルの範囲でした。この適応分野では、医薬品、療法、補助具、および外科的治療が用いられています。日本やドイツでは、関節温存術の保険適用範囲が拡大しており、人工関節全置換術に至るまでの治療期間を延長することが可能です。関節リウマチは、2番目に大きな適応症でした。これは、コルチコステロイドや生物学的製剤の処方によって支えられています。また、米国や欧州における確立された保険償還経路の恩恵も受けています。こうした傾向により、変形性膝関節症は膝の腫れ治療市場の中心的な位置を占め続けています。
スポーツや外傷による損傷は、2031年までCAGR7.82%で成長すると予測されています。組織的なスポーツへの参加や、急性膝関節液貯留の管理に対する意識の高まりが、この成長率を支えています。穿刺、関節穿刺、理学療法、および半月板や靭帯の再建術は、この需要の恩恵を受けています。スマートサポートは、活動的な患者の回復状況をモニタリングすることも可能です。FDAは2024年8月、4 cm²までの軟骨欠損を有する成人を対象とした関節鏡下投与用として、MACI Arthroを承認しました。この適応拡大により、年間2万人の追加患者が対象となり、Vericel社のターゲットとなる外科医数は5,000人から7,000人に増加しました。痛風、結晶性関節症、滑液包炎、腱障害、感染症、化膿性関節炎は、規模は小さいもの、明確な需要源として残っています。これらの疾患には、主に穿刺、コルチコステロイド注射、または抗菌薬による治療が必要です。このような多様性により、膝の腫れを治療する業界における活動範囲が広がっています。
地域別分析
2025年、北米は膝の腫れ治療市場シェアの41.85%を占めました。手術や注射に対する確立された保険償還制度、高い施術頻度、そして高齢化が進む人口構成が、この地域の市場を支えています。米国における65歳以上の成人の膝変形性関節症の有病率は33.6%に達しました。外来手術センターへの移行により、病院での選択的手術件数は減少する一方で、外来センターやクリニックからの貢献度は高まっています。
2025年、欧州は地域別市場規模で第2位となりました。同地域では、ドイツ、英国、フランスが変形性膝関節症患者数の絶対数で最多を占めました。ドイツ整形外科学会(DGOU)は2025年5月、エビデンスに基づく変形性膝関節症ガイドラインを発表し、推奨項目からグルコサミンおよび電気療法を削除しました。この方針により、治療は運動療法を主軸とし、必要に応じて薬物療法や外科的治療が選択されるよう導かれています。
アジア太平洋地域は、2031年までCAGR7.88%で成長すると予測されており、これは各地域の中で最も高い成長率です。日本と韓国では、政策や製品の変化に支えられ、年齢調整済み膝関節変形性関節症の有病率が高くなっています。日本では2024年、大腿骨遠位部骨切り術および関節鏡下半月板固定術が国民健康保険の適用対象に追加されました。韓国では、GCウェルビーイング社の「Healroad Once Inj.」が2024年に承認され、1回注射型のヒアルロン酸治療薬市場における競合が激化しました。中国では、医療インフラの整備により、膝の腫れ治療市場の絶対的な規模拡大を牽引しています。インドやオーストラリア、さらに規模は小さいもの中東・アフリカおよび南米市場においても、投資、製造インセンティブ、保険償還、そして人口の高齢化により、膝の腫れ治療市場の機会が拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高齢化に伴う変形性膝関節症の増加
- 肥満に関連する膝疾患の増加
- 低侵襲医療および外来診療の拡大
- 長時間作用型および1回注射型治療法
- センサー搭載型装具とデジタル化されたリハビリテーション
- 肥満対策と筋骨格系ケアの統合を背景とした早期介入
- 市場抑制要因
- 安全上のリスクと長期鎮痛薬の使用制限
- 関節内補充療法および生物学的製剤の保険償還に関する不確実性
- 異質性のある膝疾患における疾患修飾効果の立証の難しさ
- PRP、幹細胞、および再生医療に関する臨床プロトコルの断片化
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 治療別
- 医薬品
- 非ステロイド性抗炎症薬
- 非NSAID系鎮痛薬
- コルチコステロイド
- ヒアルロン酸および関節内補充療法
- 変形性関節症の病態修飾薬
- オピオイド系鎮痛薬
- その他の医薬品
- 治療法
- 理学療法およびリハビリテーション
- 関節内注射療法
- 骨髄穿刺濃縮液療法
- 脂肪由来および細胞を用いた治療法
- 吸引および関節穿刺
- 神経ブロックおよび患者自己調節鎮痛ポンプ
- アクセサリー
- 補助器具および装具
- 圧迫スリーブおよびラップ
- アンローダーおよび機能性装具
- 術後・リハビリ用装具
- スマートおよびセンサー搭載型サポート
- その他のアクセサリー
- 外科的治療
- 関節鏡検査
- 半月板および靭帯再建術
- 軟骨修復および表面再形成
- 骨切り術
- 部分膝関節置換術
- 人工膝関節全置換術
- その他の外科的治療
- 医薬品
- 適応症別
- 変形性関節症
- 関節リウマチ
- スポーツおよび外傷性損傷
- 痛風および結晶性関節症
- 滑液包炎および腱障害
- 感染症および化膿性関節炎
- その他適応症
- 投与経路別
- 経口
- 静脈内および筋肉内
- 処置および外科手術
- その他の投与経路
- エンドユーザー別
- 病院
- 整形外科クリニック
- リウマチ科クリニック
- 外来手術センター
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Anika Therapeutics, Inc.
- Arthrex, Inc.
- Bauerfeind AG
- Bayer AG
- Bioventus Inc.
- Breg, Inc.
- Eli Lilly and Company
- Enovis Corporation
- Exactech, Inc.
- Ferring Pharmaceuticals
- Fidia Farmaceutici S.p.A.
- Genascence Corporation
- Johnson & Johnson MedTech
- Kolon TissueGene, Inc.
- LG Chem Ltd.
- Medtronic plc
- Merck & Co., Inc.
- Novartis AG
- OrthogenRx, Inc.
- Ossur hf.
- Pacira BioSciences, Inc.
- Pfizer Inc.
- Sanofi S.A.
- SEIKAGAKU CORPORATION
- Smith & Nephew plc
- Stryker Corporation
- Teva Pharmaceutical Industries Ltd.
- Vericel Corporation
- Zimmer Biomet Holdings, Inc.